



 知秋
市场把定价权重从“中东供应中断是否会固化”转向三条可核验线索:沙特东西向管线恢复运行、美国与伊朗代表团接触被官方形容为富有成效,以及市场分析指出,正是沙特出口回升预期、外交进展与库存超预期累积,共同缓和了中东供应中断担忧。尽管本轮回撤幅度不小,布伦特年内仍较年初水平高出逾60%。
沙特管线重启改写短期供应弹性
沙特东西向管线于9月22日恢复运转,延布港装船也具备重新启动条件。该管线连接东部产区与红海出口端,设计能力约700万桶/日,可绕开霍尔木兹海峡。冲突扰动海湾装船后,沙特一度借此改道约400万桶/日,约占全球供应的4%。9月11日无人机袭击迫使管线停运、延布装船中断后,市场把这部分流量视为“暂时缺失、但路径仍在”的弹性供应。眼下恢复是减负荷重启,部分泵站受损,完全恢复可能需要数周。
对定价更直接的含义是:绕行通道重新具备物理可用性,风险溢价中“出口路径单一化”这一项被部分拆除。与此同时,沙特仍在通过霍尔木兹海峡一侧加大装船,周末前后曾有约1400万桶装上超级油轮的跟踪记录。管线与海峡双通道并行,使短期可交易货源的弹性高于停运期间,这是连跌能够延续的供给面基础,而不是对中长期平衡的一次性定论。
外交接触如何压缩地缘溢价
联合国大会期间,美国与伊朗代表团进行约3小时接触。美国总统唐纳德·特朗普称会谈“非常好、非常富有成效”,并表示“很快还会再安排一次”;他同时说:“我认为双方达成协议的动能相当大,这是我们从各方听到的。”美方参与者包括特使史蒂夫·维特科夫以及贾里德·库什纳。维特科夫称,双方通过调解人全天穿梭沟通,完成一轮“希望具有建设性”的讨论,调解工作仍将继续。
市场反应并不建立在协议已经落地,而建立在定价逻辑从“纯升级溢价”切换到“外交进程是否可被交易”。同一时段仍有强硬表述并存,说明溢价压缩是概率重定价,不是风险清零。霍尔木兹海峡仍是全球原油运输的关键节点,任何关于通航、护航与装船节奏的新信息,都会迅速改写近月与远月的结构。连续回落对应的是溢价被阶段性拆解,而不是中东物流约束已经消失。
库存意外累积与官方数据窗口
美国石油学会数据显示,截至9月18日当周,美国原油商业库存增加约170万桶,市场原先预期减少约57.8万桶;汽油与馏分油库存则各自减少约220万桶。库欣地区原油库存另有约208万桶的增加记录。原油累库与成品油去库并存,说明压力更多落在未加工原油的账面供应,而不是终端燃料需求突然塌陷。
市场随后把目光转向美国能源信息署将于今日22:30公布的官方库存,用以核验行业数据的方向与幅度。对交易员而言,这一窗口的意义在于校准“累库是一次性错配还是连续两周以上的供给宽松”,而不是把单一周数据外推成趋势。炼厂开工、进口节奏与战略储备的小幅调整,都会让周度数字出现噪声,因此官方报告的结构拆分(商业库存、库欣、成品油)比标题数字更值得对照。
日线指标
布伦特日线布林带中轨97.35美元/桶,上轨110.68美元/桶,下轨84.02美元/桶。价格自靠近上轨的109.72美元/桶回落后,目前运行于中轨附近。MACD参数DIFF为3.08,DEA为3.77,MACD柱为-1.38,快线已位于慢线下方,柱状图由正转负。上述读数描述的波动带宽与动能状态:带宽仍宽,说明此前冲击定价留下的波动尚未收敛。
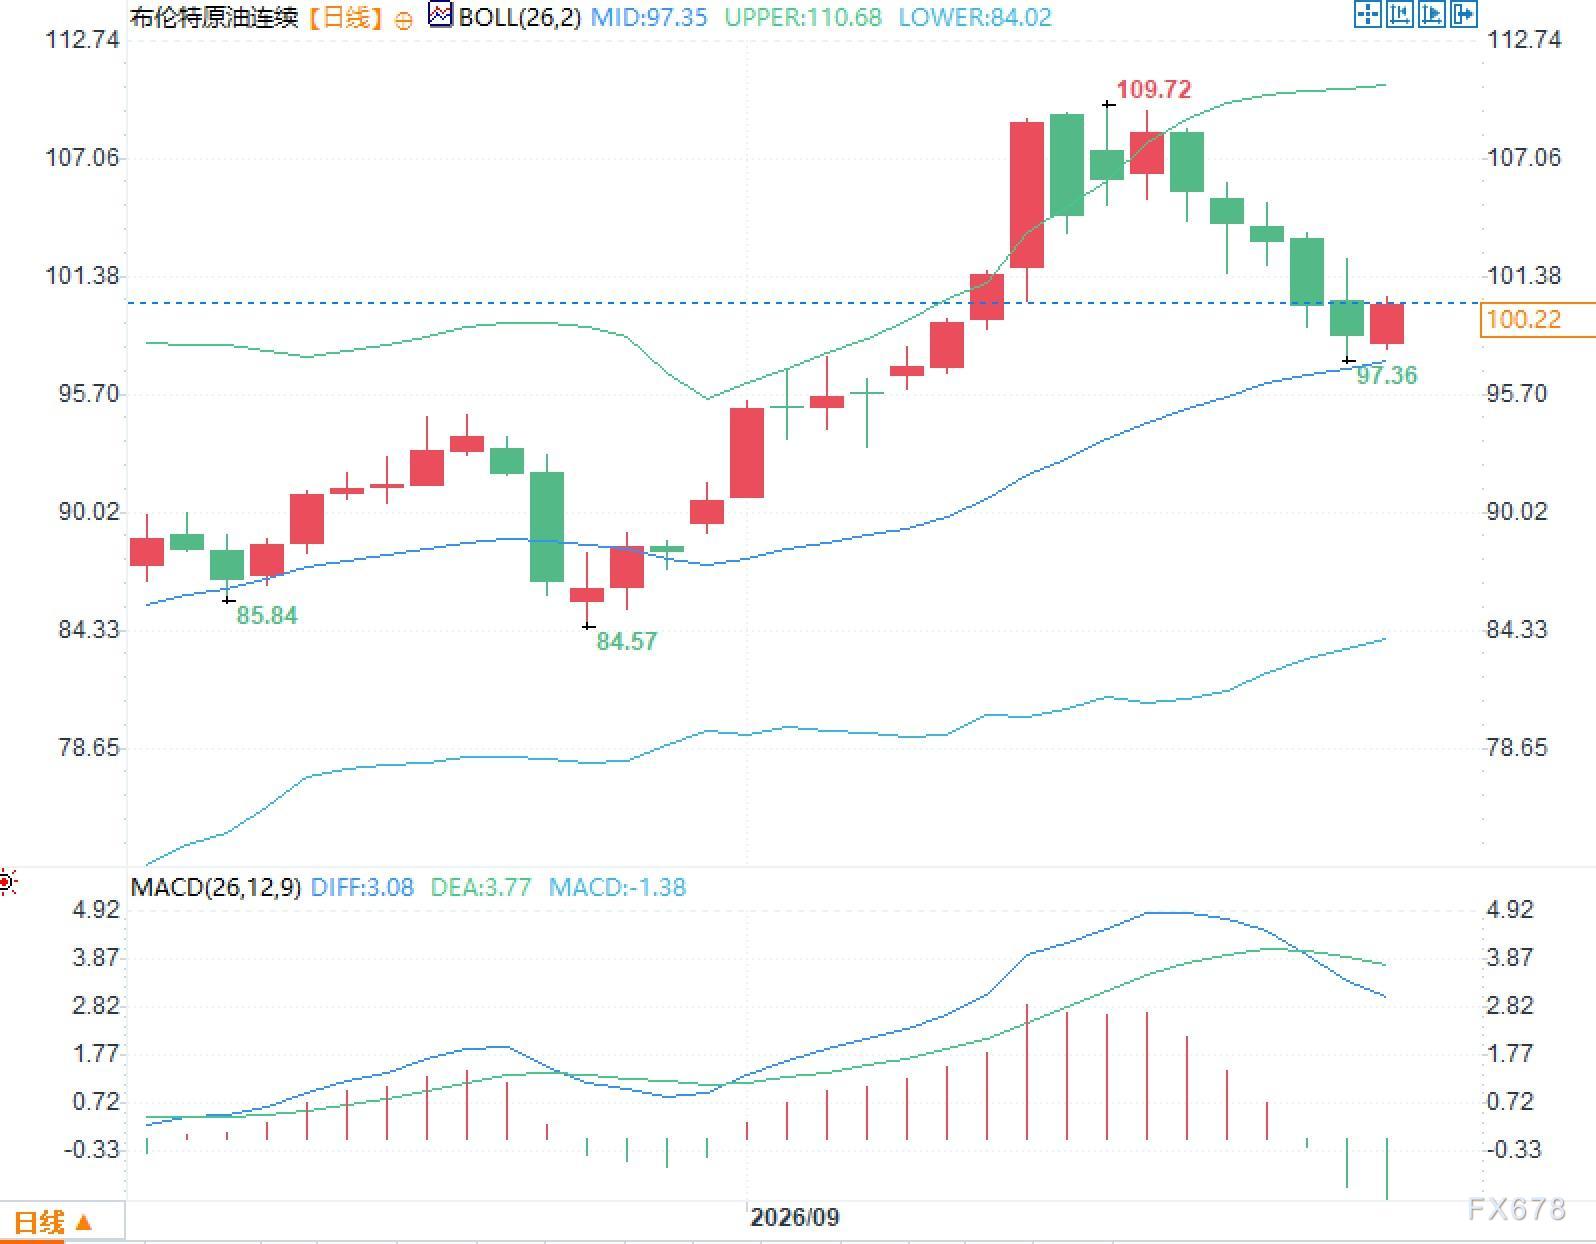
较早阶段可见85.84美元/桶与84.57美元/桶两处波动低点,那是8月下旬波动记忆。52周区间为58.72美元/桶至126.41美元/桶,提醒本年原油定价始终在高波动框架内完成。




 沪公网安备 31010702001056号