



 知秋
美元指数运行于100.9附近,两年期美债收益率约4.79%。西德州中质原油在90美元上下徘徊,霍尔木兹海峡相关外交接触仍未形成可核验的通道恢复。黄金同时面对持有成本抬升与官方、配置型资金回流两股力量,价格波动重新回到利率、资金流与地缘溢价的交叉定价之中。
政策利率重定价如何改写持有成本
无息资产的短端定价,首先服从实际利率与美元流动性条件。美联储9月16日声明把通胀仍称为“偏高”,并称此次加息有助于更快回到2%目标。点阵图里,18位委员中16位给出年内至少再加一次25个基点的可能,4位勾画了两次。联邦基金期货隐含的10月加息概率约53%至54%,市场对路径的分歧集中在“再加一次”的时点,而不是政策方向是否已经转向宽松。
巴尔金9月22日把这条线索说得更直白。他指出,通胀高于目标已超过五年,7月个人消费支出物价指数同比3.7%,核心同比3.3%,且超过60%的分项同比增速仍高于3%。他强调:“所谓正在消退的冲击,并没有被证明是短暂或一次性的。新的关税仍在出现,中东冲突仍在持续。”他还警告,当前偏高的通胀存在向未来通胀预期渗透的风险。两年期美债收益率因此升至约4.79%,接近2024年所见区间。对黄金而言,这不是情绪口号,而是持有成本被重新报价:短端实际利率上行,会抬高持有无息金属的机会成本,使短线定价对美元指数与利率预期更加敏感。
需要分开看的是,政策路径已经被部分计入价格。道明证券策略师瑞安·麦凯写道:“市场已计入更多加息。任何未能兑现这一高门槛的结果,只会加快黄金的上行弹性。”这句话的含义是:定价已经包含一条偏紧路径,后续数据若低于这条路径,折现率会回摆。
长线资金、官方购金与系统仓位的时间差
黄金近两年的底部抬升,主要来自时间尺度更长的需求,而不是单日投机盘。世界黄金协会2026年官方储备调查显示,89%的受访央行认为未来12个月全球官方黄金储备还会增加,45%计划提高本机构持有量,创下该问卷纪录。74%的受访者预计未来五年全球储备中的美元份额将下降。2026年二季度全球官方净购金289吨,为一季度57吨后的明显回升,上半年累计345吨。
麦凯把近月变化概括为:更长周期的投资者群体重新加速流入,使黄金在更高利率环境下仍能维持韧性。他同时指出,商品交易顾问等系统趋势资金近周净流出,在9月议息前减持了幅度有限的多头,目前动量仓位相对干净。这两类资金不在同一套止损规则里:官方与ETF配置看储备结构、实际利率中枢和财政信用,系统资金看均线斜率与波动率触发。议息前后常见的现象,是系统盘先把斜率打平,配置盘决定回撤能走多深。把两类流量加总,才能解释为何利率上修时黄金回撤,却未必回到更早一轮的低波动区间。
更有用的观察,是流量能否被独立核验:北美与欧洲黄金ETF的份额变化、伦敦金库库存、期货管理基金净持仓。流量验证先于叙事。任何把中长期研究情景直接翻译成当下仓位的做法,都会把时间尺度用错。
四小时图上的波动结构
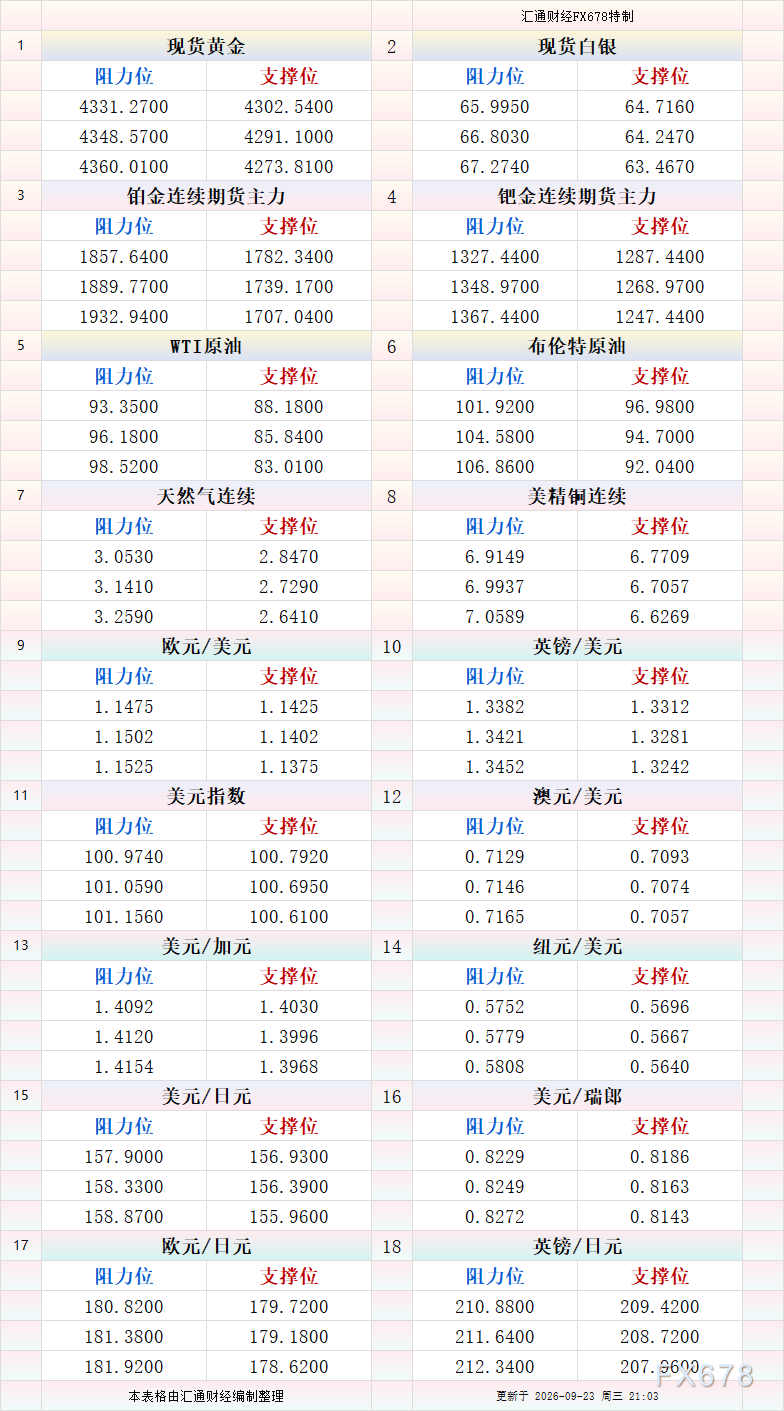
现货黄金240分钟周期图上,布林带中轨约4348美元,上轨约4392美元,下轨约4305美元。价格运行于中轨下方、靠近下轨一带。区间内可见附近的阶段性低点4235美元,其后反抽过程中出现4399美元一线的高点标注,以及4291美元附近的另一次下探。
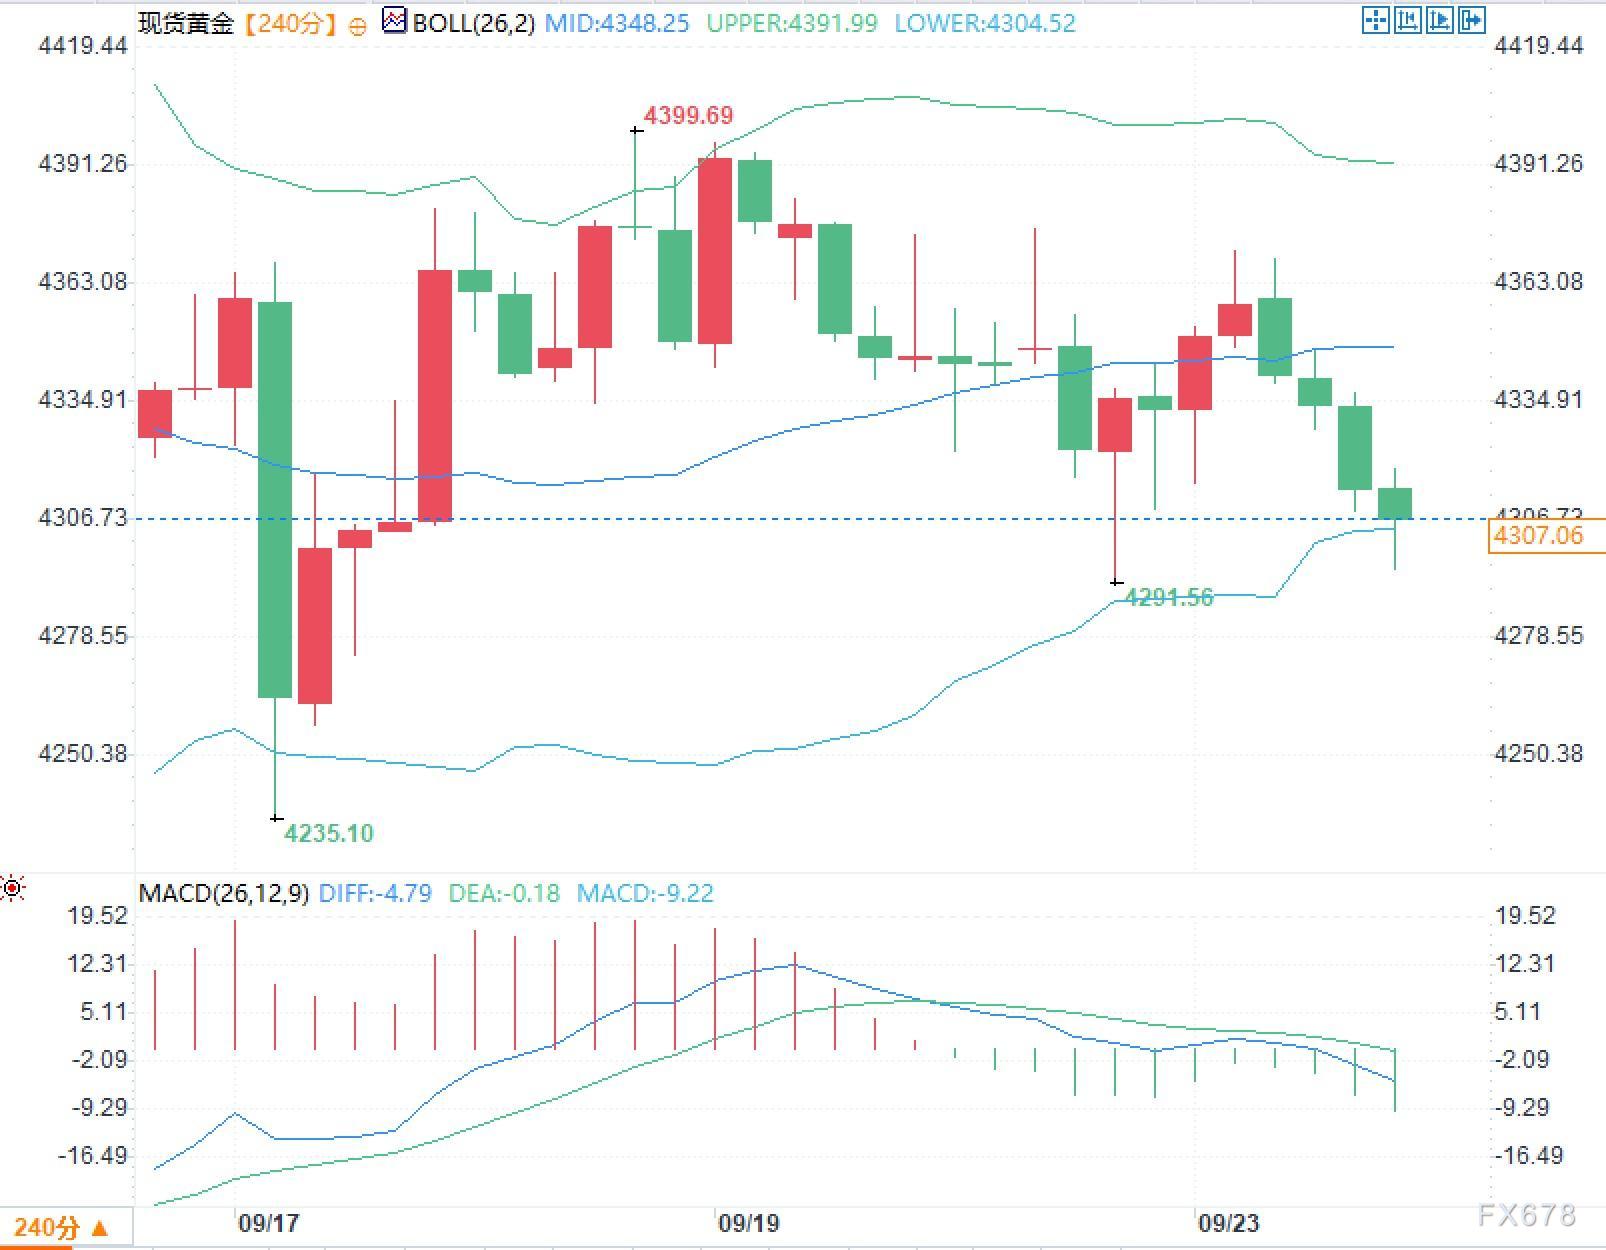
布林带右侧上轨走平并略降、下轨抬升,带宽较中段扩张期收敛,说明该周期波动率在收缩。MACD显示DIFF约-4.79、DEA约-0.18、柱状图约-9.22,快慢线位于零轴下方,柱体落在负值区。
能源通道、通胀预期与金属溢价的交叉
西德州中质原油运行于90美元附近,布伦特原油靠近100美元。二者仍明显高于2026年2月冲突前约72美元的基准,但已从100美元上方的阶段高位回落。纽约联合国大会期间,美方官员与伊朗代表举行约三小时接触。伊朗外长阿拉格希向美方特使转达重开霍尔木兹海峡的条件,包括解除海上封锁、解冻被扣资产,以及在各条“抵抗”战线停火。条件被提出,不等于通道恢复。航运跟踪显示,该水道商船通行仍远低于冲突前每日约百艘的水平。
能源价格回落会减轻输入性通胀的边际压力,但巴尔金已经把问题从“油价一个分项”扩到更宽的物价扩散。只要核心分项大面积高于3%,短端利率就很难单凭油价回落而快速下修。黄金在这条链条上同时交易三件事:利率路径是否被兑现、官方储备需求是否延续、能源通道中断的尾部风险是否重新定价。




 沪公网安备 31010702001056号