



 GoldMan3
高盛全面下调美元兑日元汇率预测,将3个月、6个月和12个月目标分别从162、163和165下调至158、155和150,理由是日本央行紧缩步伐加快、日本资金回流可能性上升,以及干预风险持续存在。
预测调整幅度与背景:从最悲观到明确看多
高盛此次将12个月目标从165大幅下调至150,这一幅度来自最具影响力的研究团队之一,市场权重不容忽视。它为日元多头提供了重要背书,而此时美元兑日元正逼近160关口。
这一调整与高盛此前的立场形成鲜明对比。今年7月,高盛曾上调美元兑日元预测,理由是:美国收益率持续高企、美国衰退风险偏低、日本财政状况令人担忧,以及日本央行仅会渐进式收紧。
该行当时明确表示,除非出现美国增长冲击或日本央行更激进的紧缩,否则美元兑日元的升势难以停止。
如今,后一个条件已经进入视野。日本央行本月将政策利率上调至1.25%,行长植田和男宣布政策阶段发生转变,当前重点是将通胀稳定在2%,而非进一步推高通胀。
该行策略师Fishman认为,日本央行更快的加息有助于抵消扩张性财政政策带来的通胀拉力,同时也使日本投资者将投资组合转回国内资产的可能性上升。
核心逻辑:日本央行紧缩、资金回流与衰退对冲
高盛看多日元的逻辑建立在三个支柱之上。
第一,日本央行紧缩步伐加快。日本央行本月加息至1.25%,植田和男的政策阶段表态标志着从“推动通胀上行”转向“维持通胀稳定”。高盛认为,更快的加息节奏将部分抵消扩张性财政政策的通胀效应,并缩小日本与其他经济体的利差。
第二,日本资金回流。高盛承认,这一“资金回流”叙事在很大程度上仍属推测,但认为其发生概率正在上升,这构成了美元兑日元的下行风险。Fishman写道,综合来看,这些发展使日元多头头寸更具吸引力,尤其适合作为对冲衰退风险的工具。
第三,干预风险限制美元上行。高盛预计,日本当局进一步干预的威胁将限制美元兑日元的升幅。日本今年已多次入市干预,而美国财政部自身也曾买入日元,以遏制借贷成本上升。
战术选择:卖出欧元兑日元而非直接做空美元兑日元
尽管中期看多日元,高盛在短期内仍保持谨慎的战术立场。其首选交易并非直接做空美元兑日元,而是卖出欧元兑日元。这一头寸可以从日元走强中获益,同时不必依赖美国收益率的转向。
这一选择反映出高盛对美国高收益率给美元带来的短期支撑仍保持尊重。美国10年期国债收益率目前仍高于5.2%,为美元提供了可观的利差优势,直接做空美元兑日元的风险收益比在短期内并不理想。相比之下,欧元兑日元既受益于日元走强,又规避了美元短期韧性的干扰。
市场背景:美元兑日元逼近160,与高盛预测形成张力
高盛的新预测与市场近期走势形成鲜明对比。美元兑日元近期持续攀升,逼近160关口,受到美国10年期收益率高于5.2%的支撑。即便高盛的3个月目标158,也仅意味着从当前位置温和回落。真正的转变发生在6个月和12个月的时间维度上,高盛预计届时日本央行紧缩和资本流动的效果将逐步累积。
对于澳元交易者而言,澳元兑日元面临双重逆风:一方面来自日元走强,另一方面来自日本央行缩小与澳洲联储的利差。东京方面的任何新一轮干预,都将是通往高盛更低目标的最快路径。
机构分歧与政策信号
值得注意的是,市场上其他机构对日本央行政策路径的判断存在分歧。
大和证券认为日本央行下一次加息将在12月,而植田和男近期的表态已释放出政策阶段转变的信号。这种分歧意味着,日元走势的关键变量在于日本央行实际加息节奏能否兑现市场预期。若日本央行在12月再度加息,高盛的预测路径将获得有力验证;若加息节奏慢于预期,美元兑日元可能在更长时间内维持高位。
总结
高盛此次全面下调美元兑日元预测,标志着其对日元立场的重大逆转。从7月的“最悲观”到如今的明确看多,核心逻辑在于日本央行紧缩步伐加快、日本资金回流概率上升,以及干预风险持续存在。12个月目标150意味着高盛预计日元将从当前水平显著升值。
战术上,高盛选择卖出欧元兑日元而非直接做空美元兑日元,反映出其对美国高收益率短期支撑美元的尊重。对于市场参与者而言,高盛的预测提供了一个中期方向性参考,但短期走势仍取决于美国收益率、日本央行实际加息节奏以及干预触发条件。美元兑日元能否从160回落至150,关键不在高盛的预测本身,而在于日本央行是否会用实际行动兑现政策转向的承诺。
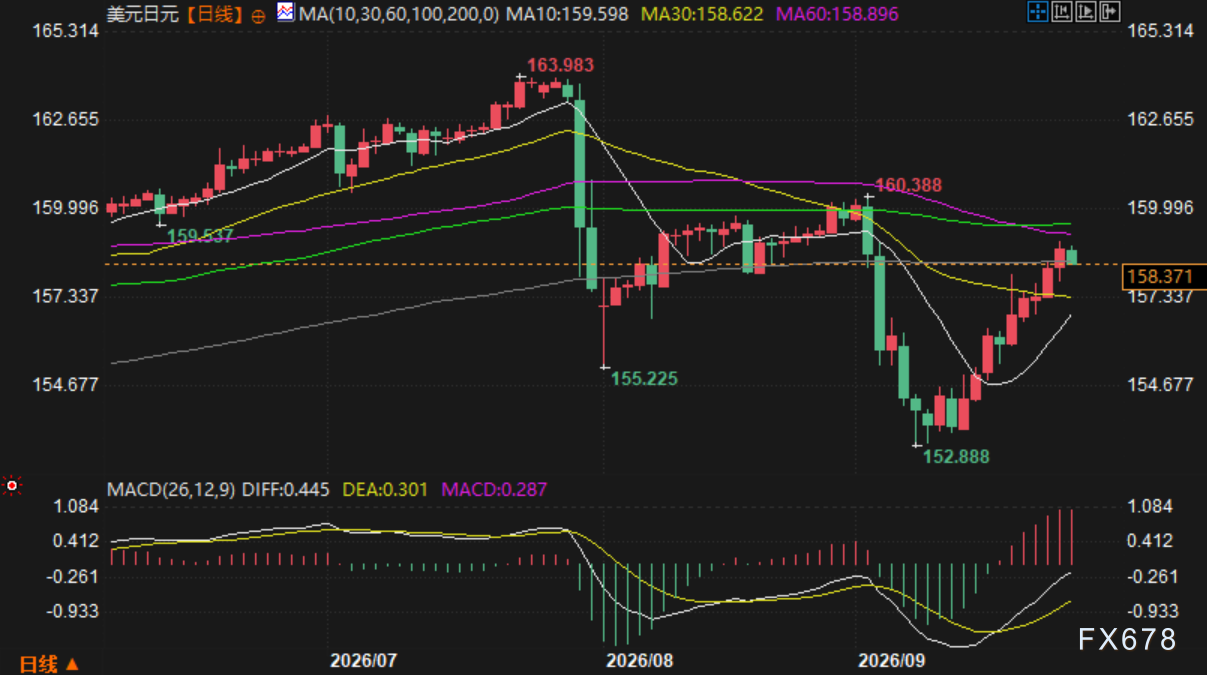
(美元兑日元日线图,来源:易汇通)
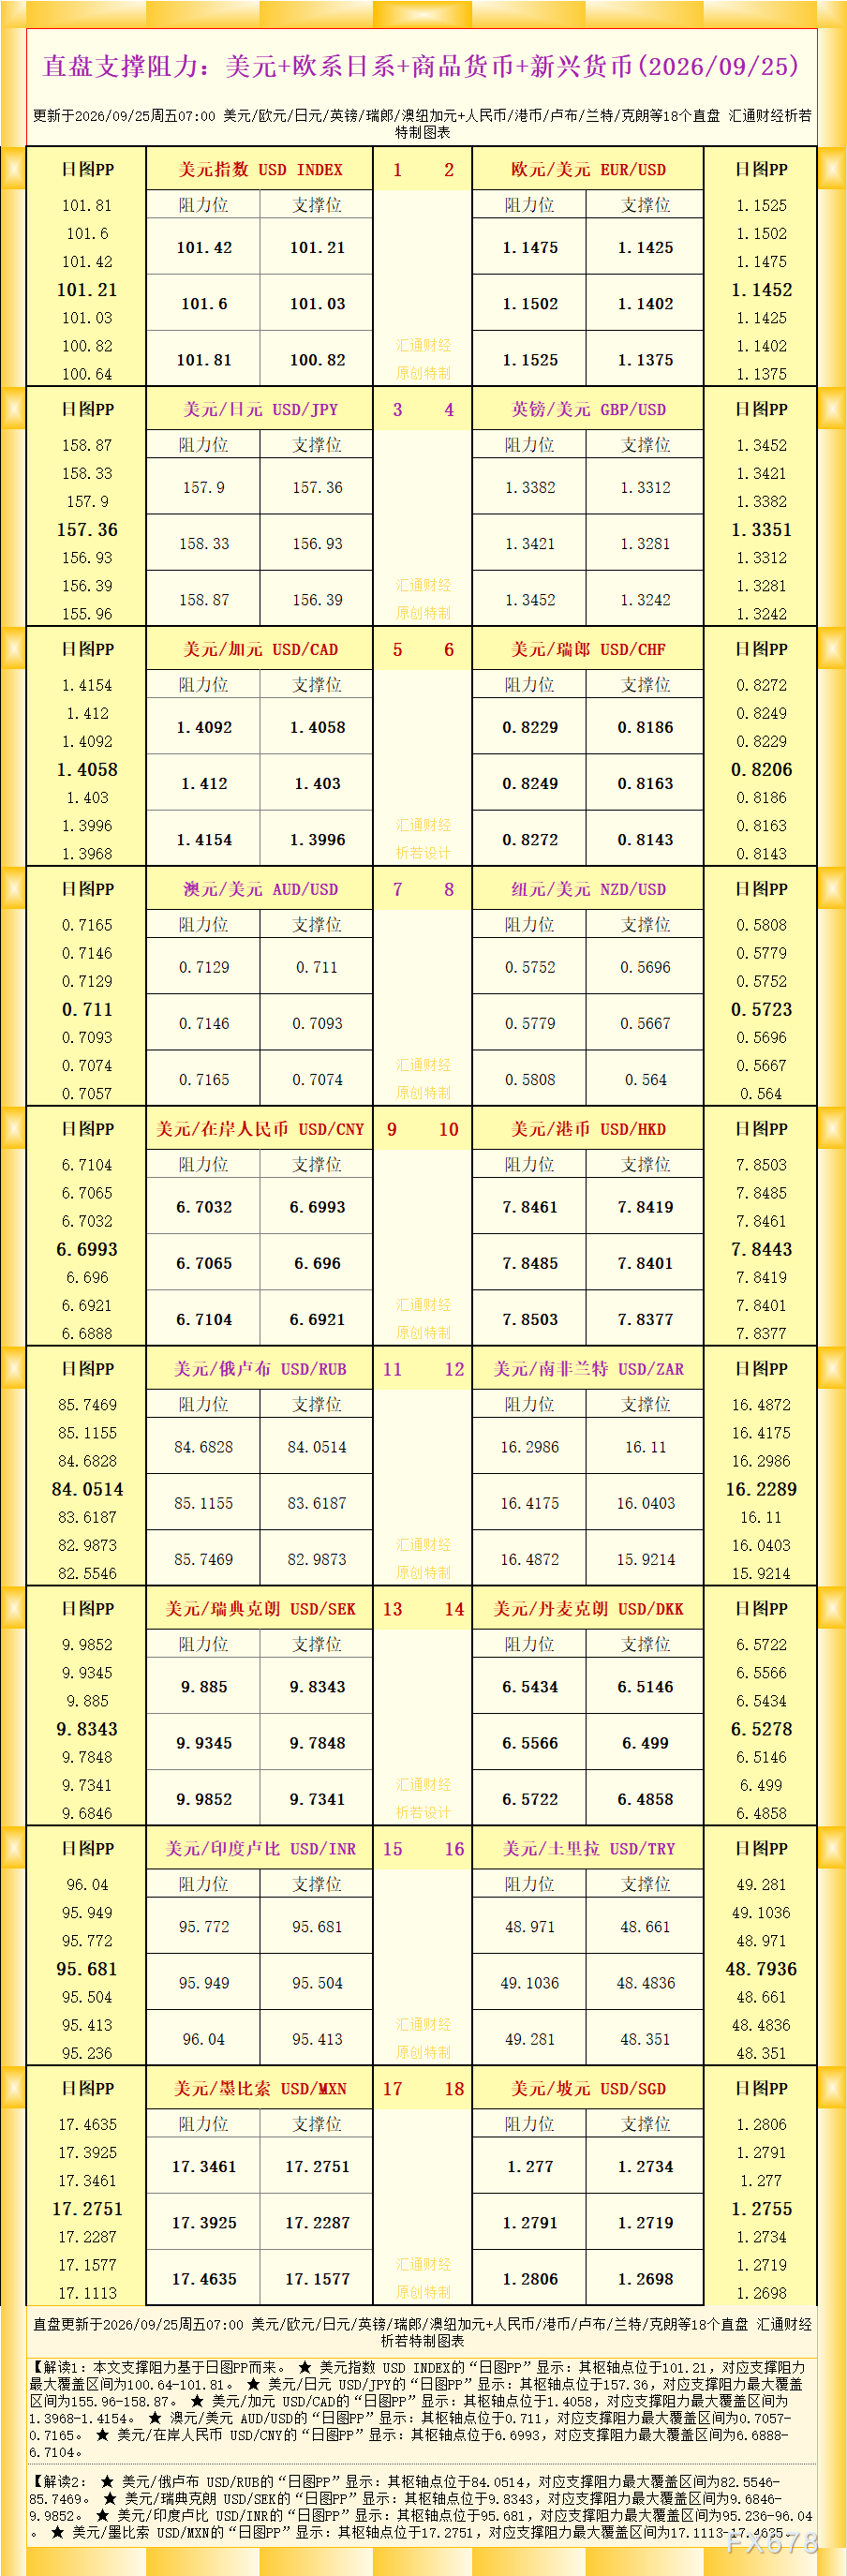
北京时间11:24,美元兑日元报158.42/43。




 沪公网安备 31010702001056号