



 GoldMan3
美国总统特朗普在社交媒体上表示,美国不会在中期选举前攻击伊朗,10年期美债收益率从周三触及的2002年以来最高水平回落至5.22%附近。特朗普称与德黑兰的谈判富有成效,同时保留海上封锁,布伦特原油在消息公布后数分钟内下跌。油价走低可能意味着美国通胀压力减轻,美联储加息的理据相应减少。美元兑日元周四两次下探157.50附近。
特朗普表态:中期选举前不打伊朗,谈判富有成效
10年期美债收益率周三曾触及2002年以来最高,在特朗普于社交媒体表态后回落,最终收于5.22%附近。
特朗普称与德黑兰的谈判富有成效,同时保留美国的海上封锁。
布伦特原油在承诺公布后数分钟内下跌,该承诺的有效期至11月3日。油价走低可能意味着美国通胀压力减轻,美联储加息的理据相应减少。
美元兑日元:两次下探157.50
美元兑日元的走势,本质上由美日利差驱动。所谓利差,就是借入日元、换成美元并持有美元资产所获得的额外收益。当前美联储政策利率区间为3.75%至4.00%,日本央行政策利率为1.25%,两者相差2.50至2.75个百分点。这一差距意味着,投资者以1.25%的成本借入日元、买入收益率接近4%的美元资产,仍能稳定赚取可观的息差,这正是日元套利交易持续存在的根本原因。
利差的任何变化都会直接反映在美元兑日元上。当美债收益率下降时,持有美元资产的回报随之降低,套利交易的吸引力减弱,部分头寸可能平仓,日元获得支撑,美元兑日元承压。反之,若美债收益率上升或日本央行维持宽松,利差扩大,资金更倾向于借日元买美元,美元兑日元走高。
因此,10年期美债收益率从周三的2002年以来最高水平回落至5.22%附近,对美元兑日元构成一定压力,这也是该货币对周四两次下探157.50附近的重要原因。
穆萨莱姆讲话后收复部分跌幅,收盘仍卡在158.00
圣路易斯联储主席穆萨莱姆随后在纽约表示,利率应在未来六到九个月内上升,美元兑日元收复约三分之一跌幅。
自10月1日以来,每一次收盘价都在158.00附近约20个点子范围内,显示市场在缺乏增量信息时倾向于在该水平附近维持平衡。
这一窄幅盘整格局表明,交易员正在等待新的催化剂来决定方向——无论是美联储官员的进一步表态、美债收益率的突破,还是日本央行政策信号的转变。在利差逻辑仍主导定价的背景下,158附近可能继续成为多空双方的短期均衡区。
后市关注:密歇根情绪指数、CPI与日本央行委员讲话
周五的密歇根大学消费者信心指数预计从48.1小幅降至47.6,但美债收益率面临的更大考验在10月14日周三。
美国8月消费者价格指数通胀为3.4%,剔除食品和能源后为2.4%,这两个类别为整体通胀贡献了整整一个百分点,而石油同时影响两者。零售销售与生产者价格指数将于下周公布,日本央行审议委员小枝同日发表讲话。
核心通胀读数强劲可能增加美联储加息押注,推动美元兑日元重回9月24日高点159.00附近;读数偏软则可能使其收盘价继续聚集在158.00附近。
总结
特朗普排除中期选举前打击伊朗,10年期美债收益率从2002年以来高位回落,油价下跌减轻了通胀压力与加息理据。美元兑日元两次下探157.50,穆萨莱姆的鹰派讲话帮助汇价收复部分跌幅,收盘仍卡在158.00附近。自10月1日以来收盘价持续聚集于该水平约20个点子范围内,显示市场在等待增量信息。后市焦点转向10月14日CPI与10月15日零售销售及日本央行委员讲话,核心通胀强弱将决定美元兑日元是重回159.00还是继续围绕158.00盘整。
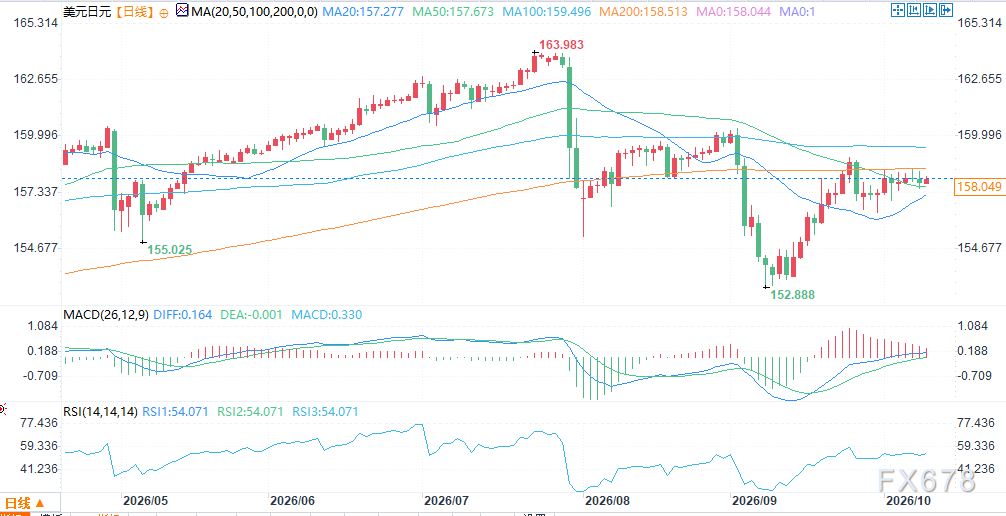
(美元兑日元日线图,来源:易汇通)
北京时间8:15,美元兑日元报158.06/07。




 沪公网安备 31010702001056号