



 GoldMan3
与此同时,日本央行行长植田和男的最新讲话为日债收益率与日元走势增添了新的政策注脚。
日本央行行长植田和男周一(10月19日)表示,央行削减国债购买的基本立场没有改变,并拒绝预先设定何时可能在国债市场采取紧急操作。他在同一场讲话中强调锚定潜在通胀在2%附近的重要性,并表示央行将在决定是否干预前全面审视市场状况。他特别指出两个考量因素:长期利率是否快速上升,以及债市功能是否出现不稳定迹象。
核心立场:国债缩减计划不变,拒绝预设干预时点
植田表示,央行削减国债购买的基本立场没有改变。
他拒绝预先说明央行何时可能以紧急操作介入国债市场,表示任何决定都将全面权衡市场状况,例如长期利率快速上升或市场功能出现不稳定迹象。
这一表态的核心是:植田不承诺在特定收益率水平提供兜底,但表明若抛售变得无序,央行将采取行动。超长期日本国债——曲线中对任何测试最为敏感的部分——将是检验这一承诺的首个窗口。
两大考量:利率上升速度与市场功能稳定性
植田特别指出两个考量因素:长期利率是否快速上升,以及债市功能是否出现不稳定迹象。
这一区分的含义是:央行不会对收益率的稳步重定价作出反应,而只会对真正无序的条件进行干预。
这一框架为日本国债市场提供了一个清晰的边界——稳定的重定价是市场正常运作的一部分,而快速的、失序的抛售才是干预的对象。
利率互动逻辑:适当加息是债市的稳定力量
植田阐述了政策收紧时短端与长端利率的互动方式。若央行提高短期政策利率,长期利率可能随之稳步上升。但若政策利率未适当调整,市场对通胀超调的担忧可能推高长期收益率。
植田实际上主张,精心校准的加息是日本国债市场的稳定力量,而非威胁。通过适当执行政策以实现2%的通胀目标,央行可以帮助稳定日本国债。
他补充说,金融条件仍然宽松,提醒市场政策仍在支持增长,即使央行近期已加息。
政策背景:退出超宽松政策的张力
这些评论回应了日本央行退出多年超宽松政策过程中一直存在的张力。央行一直在逐步缩减国债购买,同时提高利率,使投资者对长期收益率无序波动的风险保持警惕。
通过拒绝设定紧急购买的触发条件,植田保持了央行的选项开放,同时表明干预将保留给真正无序的条件,而非稳步的重定价。
这些评论也强化了他此前讲话的鹰派基调,将进一步加息框定为与市场稳定相一致。日本央行政策利率为1.25%,下次决策将于10月30日公布。
市场反应:日元变动不大,确认现有预期
日元在植田讲话期间变动不大,表明市场认为这些债市评论基本确认了现有预期。
对日本国债而言,植田的信息具有两面性:他不提供任何特定收益率水平的兜底,但表明若抛售变得无序,央行将采取行动。
超长期日本国债是最可能首先测试这一承诺的部分。植田关于“落后于利率曲线将推高收益率”的论点,强化了10月30日会议前的鹰派框架。
全球债券投资者将密切关注,鉴于日本在全球收益率和资本流动中的角色。
总结
植田和男表示,日本央行削减国债购买的基本立场不变,拒绝预设紧急操作的时点,并列出两大考量:长期利率是否快速上升,以及债市功能是否出现不稳定迹象。他主张精心校准的加息是日本国债市场的稳定力量,而非威胁,适当的政策执行可以帮助稳定日本国债。这些评论回应了央行退出超宽松政策的张力,通过拒绝设定紧急购买的触发条件,植田保持了选项开放,同时表明干预将保留给真正无序的条件。他的鹰派基调强化了10月30日会议前的政策预期。日元变动不大,表明市场认为评论基本确认了现有预期。对日本国债而言,植田不提供特定收益率水平的兜底,但承诺在无序抛售时行动,超长期国债将是首个检验窗口。全球债券投资者将密切关注,鉴于日本在全球收益率和资本流动中的角色。
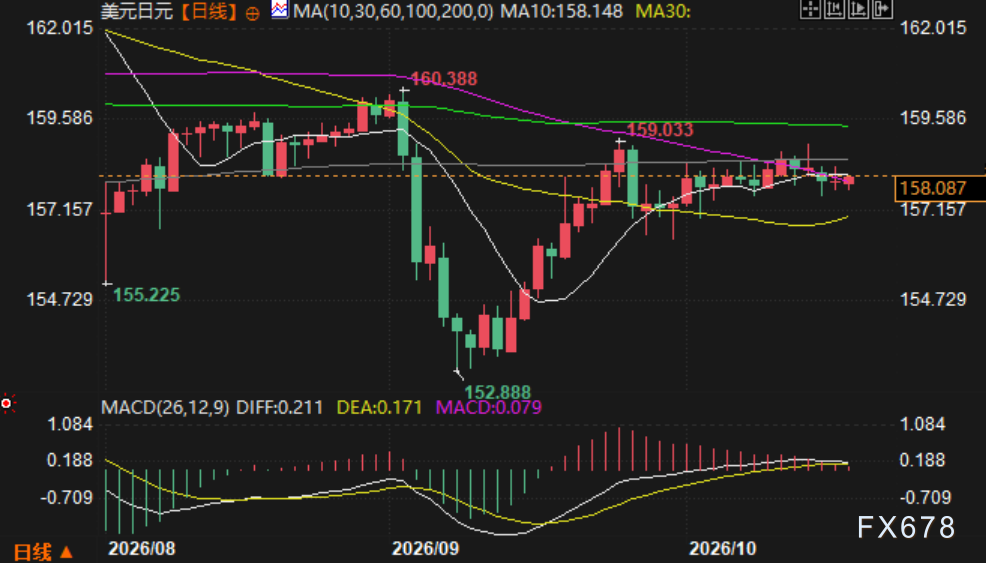
(美元兑日元日线图,来源:易汇通)
北京时间13:25,美元兑日元报158.13/14。





 沪公网安备 31010702001056号