



 逆水观澜
中东地缘冲突、炼油瓶颈推高能源价格,成本沿着产业链持续向下传导,食品通胀预计再度提速,通胀的顽固性不断超出市场预期。
然而居高不下的通胀反过来倒逼美联储维持货币紧缩,市场预期美联储10月大概率暂停加息,但12月仍存在重启加息的可能性。
作为无息资产,黄金一边获得抗通胀与避险逻辑支撑,一边承受高实际利率的压制,短期金价大概率维持宽幅震荡,两大力量的边际变化将决定金价后续方向。
美联储政策预期:金价最核心的定价主线
美联储政策预期,仍是决定金价走势最核心的定价变量。
最新数据显示,美国9月CPI同比上涨3.7%,较8月3.4%进一步抬升,剔除食品能源的核心CPI同比升至2.6%;PPI环比暴涨1.3%,创下四年最大单月涨幅,上游批发端的成本压力存在持续向终端消费者转嫁的风险。美国通胀已经连续五年高于美联储2%的政策目标。
面对超预期的通胀,美联储官员观点出现明显分歧。
市场定价显示,10月议息会议维持利率不变概率高达83%,多数官员倾向暂时观望,等待更多经济数据;
但克利夫兰联储主席哈马克发出偏鹰警告,指出通胀正在广谱扩散,企业已经将高成本纳入定价规划,若通胀预期恶化,年底甚至存在加息50个基点的选项。当前市场目光已经跳过10月,重点定价12月加息可能性,机构同时预判2027年还有额外加息。
从黄金定价逻辑看,加息预期抬升会推高美债名义收益率,带动实际利率上行,对金价形成利空;
但持续高于目标的通胀数据,又强化黄金的通胀保值属性,两股力量持续拉扯。美联储褐皮书同时提示,美国部分地区经济放缓、招聘走弱,低收入群体压缩消费,经济走弱带来的避险需求,又为金价提供额外支撑。
能源瓶颈+中东地缘:通胀源头,双向影响金价
能源供给瓶颈叠加中东地缘风险,成为本轮通胀上行的源头冲击,同时给黄金带来双向影响。
伊朗冲突与霍尔木兹海峡扰动推动油价大幅走高,布伦特原油一度触及110美元/桶,WTI原油冲高至101美元/桶。市场核心矛盾并非原油运输中断,而是全球炼油产能受限,成品油库存大幅低于五年季节性均值。即便美国达成俄柴油供应协议,短期也难以明显压低成品油价格。
高油价直接推升居民生活成本,密歇根消费者信心指数跌至历史次低位,能源冲击还会持续向食品等下游行业传导。
高能源成本拖累美国经济增长,市场开始交易滞胀叙事,而滞胀环境历来是黄金的友好宏观场景;中东冲突尚无明确收尾方案,局势升级的尾部风险持续为黄金提供避险溢价。
但另一面,油价推升整体通胀,会强化美联储紧缩动机,推高加息预期,反过来压制金价。
食品通胀接力:通胀黏性持续验证,加剧政策两难
食品通胀接力上涨,进一步印证通胀并非短期一次性扰动,凸显通胀黏性。
近几个月食品CPI表面保持平稳,但平静期即将结束。柴油涨价抬升运输成本、包装原材料关税持续存在,叠加厄尔尼诺气候灾害威胁多国农业生产,多重因素将逐步释放涨价压力。
农业专家预判,明年美国食品通胀将上行至3.5%-4%。
9月PPI数据显示,食品批发价格结束连续三个月下跌,环比反弹,生鲜肉类、果蔬价格率先出现涨价迹象。
本轮玉米播种阶段就已经承担伊朗冲突带来的能源与化肥成本,玉米涨价的影响或将延续至2027年初;而本次强厄尔尼诺对农作物的冲击,涨价效应预计到2027年年中才会充分显现。
对美联储而言,食品通胀不可忽视,一旦食品价格出现广谱上涨,将迫使央行继续维持紧缩政策。
对于黄金市场,食品通胀是通胀黏性的有力佐证,削弱市场“通胀快速回落至2%”的乐观预期,支撑黄金保值配置需求;但通胀粘性越强,美联储高利率维持时间越久,拉长高实际利率周期,持续压制金价。
总结与技术分析:
综合来看,能源、食品两大供给侧冲击持续推升物价,为黄金构筑抗通胀、避险的底层支撑;
但顽固的通胀倒逼美联储保留进一步加息选项,高实际利率构成金价最主要的压制力量。
接下来黄金行情本质上就是实际利率与通胀预期之间的赛跑。
若通胀持续扩散,美联储被迫实施更多加息,实际利率进一步走高,金价将承压;
倘若能源供给冲击延续,美国经济明显走弱,滞胀叙事主导市场,金价则存在上行空间。
后续交易需要重点跟踪三大核心变量:12月美联储加息概率、原油与成品油库存变化、美国PCE通胀数据以及中东局势演变。
技术面:金价面临上方头肩顶颈线压制,而下方则有双底形态的做多力量支撑。
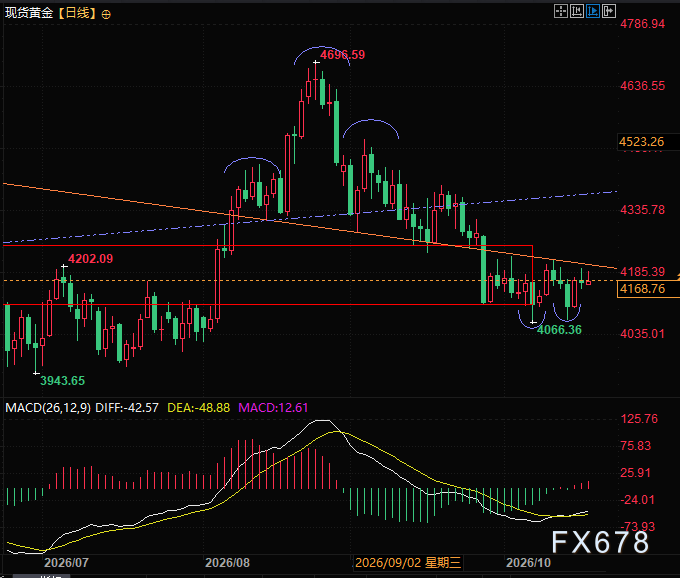
(现货黄金日线图,来源:易汇通)
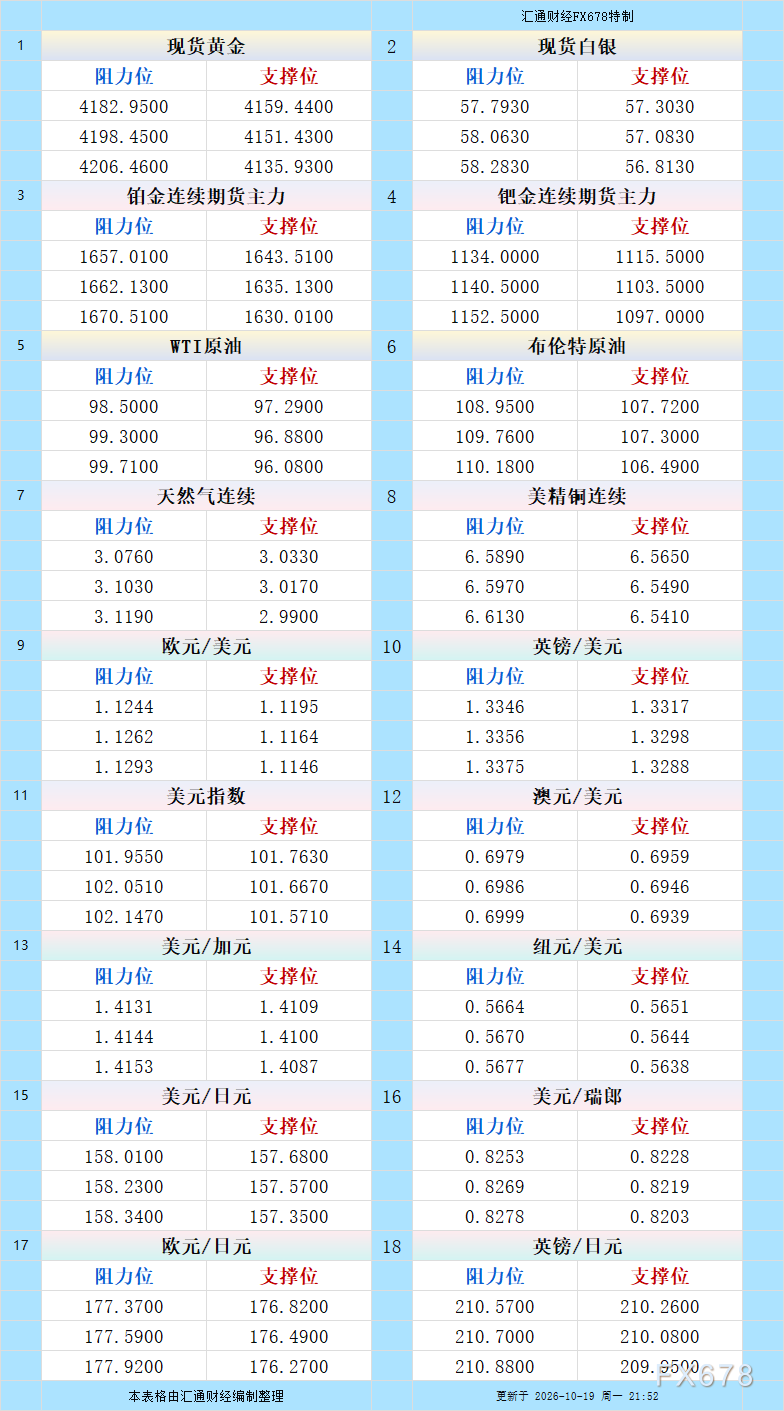
北京时间17:55,现货黄金现报4168美元/盎司。




 沪公网安备 31010702001056号