



 知秋
定价机制从股市联动转向政策鹰派
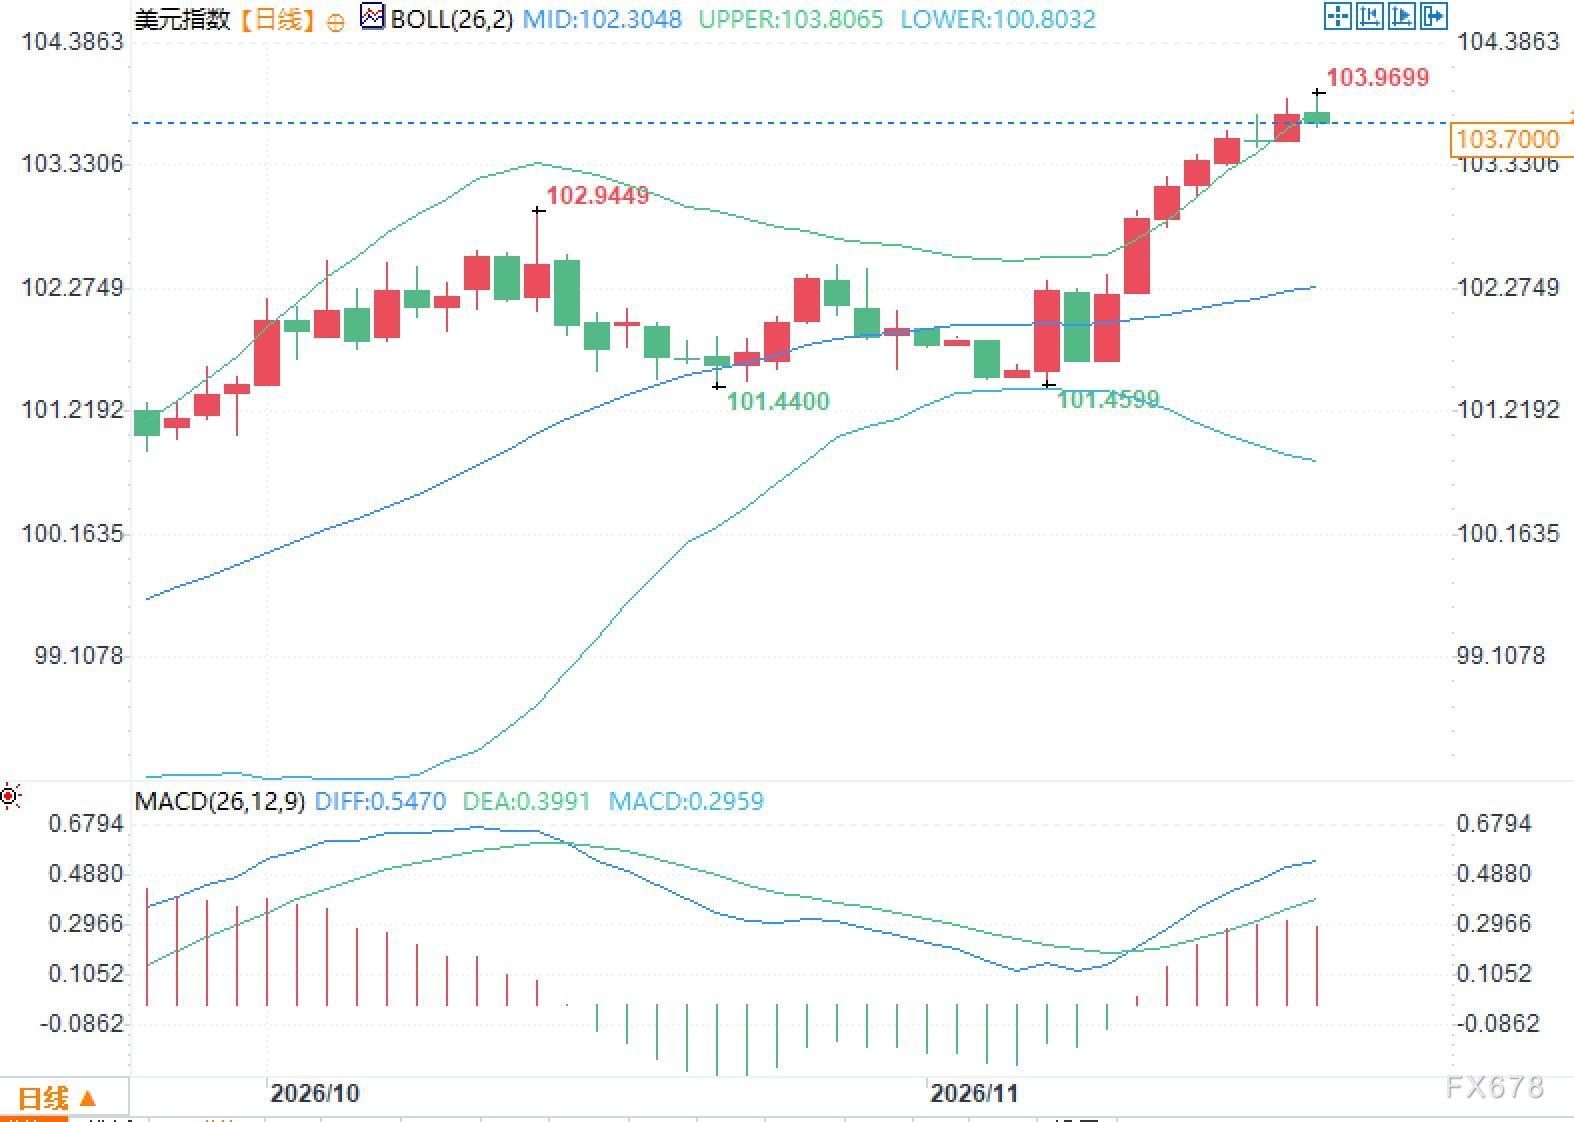
道明证券分析认为,2026年大部分时间里,美元交易更多体现相对股市表现的特征。近期美国通胀上行动量改变了这一格局。市场转而交易美联储相对其他主要央行的鹰派程度,以及美国国债曲线的熊平动态。在此机制下,美元的韧性来自利差预期,而非股市风险偏好的直接映射。标准普尔500指数目前距前期高点约回撤6%至7%,这一幅度尚未达到迫使美联储仅因股市下行而迅速调整立场的门槛。政策路径的主导因素仍是通胀数据与利率预期的相对变化。
美国通胀数据与转向所需观察期
10月通胀数据确认了上行动量。能源与住房分项贡献明显,核心月环比连续维持在0.3%附近。道明证券指出,若要引导美联储偏离当前鹰派方向,可能需要一至两个季度的通胀数据明显回落。该机构基准情形为美联储在2027年3月之后暂停加息。在没有新的供给冲击前提下,美国加息压力应逐步向其他地区收敛。圣路易斯联储主席穆萨勒姆近期表示,若要将实际政策利率推升至目标区间,可能需要在2027年春季前多次加息。沃勒理事则提及,若后续核心数据持续偏高,12月会议可考虑50个基点的调整幅度。这些表态与当前市场对12月加息的较高定价相一致。
国债曲线熊平与相对利差支撑
美国2年期国债收益率近期在4.8%附近,10年期约在5.1%附近,曲线呈现熊平特征。短端收益率因加息预期上移而抬升,长端则受通胀与财政因素共同影响。道明证券强调,这一动态为美元提供了支撑,尤其当市场预期美联储的加息路径将相对欧洲央行、日本央行等机构更为持续时。欧洲央行存款便利利率目前维持在2.5%,市场对12月小幅上调的定价存在,但绝对水平与路径斜率仍低于美联储。相对政策差异构成了当前美元定价的重要锚点,而非单一绝对利率水平。
股市回撤与政策独立性
标准普尔500指数距年内高点回撤幅度有限,表明股市下行风险尚未构成迫使美联储单独转向的充分理由。道明证券指出,政策转向门槛仍较高,需要通胀数据本身出现持续放缓信号。12月经济预测摘要将是关键观察窗口。若中值点阵图显示2027年加息次数少于当前市场定价,且多数官员立场趋同,可能为美元带来短期压力缓解,尤其对部分相对超卖货币形成反弹空间。该机构基准仍预期加息路径在2027年3月后趋于平稳。观察重点在于通胀动量是否如预期般逐步收敛,以及相对利差预期是否随之调整。
常见问题解答
问题一:道明证券如何界定当前美元定价机制的变化?
答:该机构认为,通胀上行已使外汇市场从相对股市联动模式,转向由美联储鹰派立场与国债曲线熊平主导的机制。美元韧性将持续至政策鹰派程度见顶。
问题二:何种数据路径可能促使美联储调整当前鹰派指引?
答:分析指出,可能需要一至两个季度通胀数据明显回落。基准情形下,加息在2027年3月后暂停,美国加息压力向其他地区收敛。
问题三:12月经济预测摘要若显示2027年加息次数减少,可能产生何种影响?
答:若中值点阵显示加息次数较少且官员立场趋同,可能带来短期美元压力缓解,对部分相对超卖货币形成反弹空间,但需验证通胀后续路径。




 沪公网安备 31010702001056号