



 超级赛亚人
本周将成为美元兑日元的重要政策窗口。美联储将于9月15日至16日召开政策会议,日本央行则将在9月17日至18日公布利率决定。两家央行政策方向的变化将直接影响美日利差,并可能成为决定美元兑日元下一阶段趋势的核心因素。美国方面,近期公布的通胀数据继续强化市场对美联储本周加息的预期。美国8月核心CPI环比上涨0.3%,高于前值0.2%,显示潜在价格压力仍具有一定韧性。在此背景下,市场已经大幅提高对美联储加息的定价。若美联储最终加息并释放偏鹰信号,美国收益率和美元可能获得进一步支撑,从而为美元兑日元提供短线反弹动力。
与此同时,中东局势继续为美元提供避险需求。近期地区紧张局势进一步升温,霍尔木兹海峡相关运输风险以及地区外交安排推迟,使市场风险偏好受到影响。在全球投资者降低风险敞口的情况下,美元的避险属性可能得到强化,这也是美元兑日元在近期低位出现反弹的重要因素之一。
不过,美元兑日元上行仍受到日元政策预期的明显限制。市场目前已经基本消化日本央行本周加息25个基点的预期,并继续押注年内可能再次收紧政策。日本央行官员近期有关潜在通胀逐渐接近2%、政策利率仍低于中性水平的表态,进一步增强了市场对于日本货币政策正常化的判断。
如果日本央行本周不仅加息,而且释放出未来继续提高利率的明确信号,日本国债收益率可能进一步上升,美日利差收窄将推动资金回流日元资产,从而限制美元兑日元反弹。相反,如果日本央行对后续加息保持谨慎,而美联储继续强调美国通胀风险,短线美日利差可能重新向美元一侧倾斜,汇价则有机会测试上方阻力。
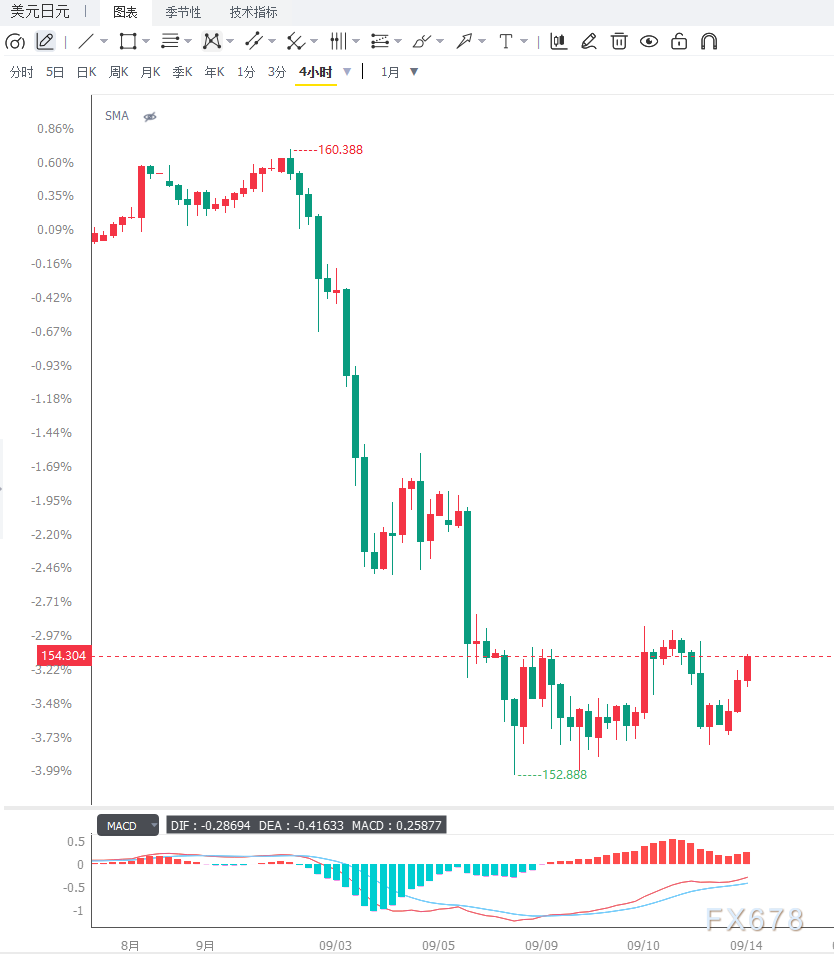
当前市场的主要矛盾因此集中在两条政策路径之间:美联储是否会在本周加息后保持偏鹰立场,以及日本央行是否会通过政策声明和行长讲话确认持续加息周期。由于两家央行会议时间紧密相连,美元兑日元本周的波动幅度可能明显扩大。从市场情绪来看,154.00附近虽然存在一定买盘,但多头目前尚未形成趋势性突破。投资者在央行会议前倾向于降低方向性押注,汇价因此仍可能保持区间震荡。若美元获得美国利率预期和避险资金的双重支持,154关口上方的反弹可能延续;但如果日本央行进一步强化鹰派立场,日元买盘重新占据优势,美元兑日元则可能再次测试近期低位。
从日线结构来看,美元兑日元短期仍维持偏空格局,价格此前跌破155.20至155.30区域后,尚未重新站稳这一重要水平,该区域目前已经由支撑转化为关键阻力。只要汇价持续运行在155.20至155.30下方,整体下行结构仍未改变。下方首先关注152.00附近的50%斐波那契回撤位,若该位置失守,则进一步关注149.17附近的61.8%回撤位;若日线持续跌破149.17,下一目标可能指向145.14附近的78.6%回撤位。上方若重新站稳155.30,则有望缓解当前的短线看跌压力,并推动汇价进一步反弹。
从4小时结构来看,美元兑日元目前处于低位震荡后的反弹阶段,154.00附近是多空双方的重要争夺区域。短线若能够有效突破154.50并进一步收复155.20至155.30区域,说明反弹动能明显增强,汇价有望向更高阻力区域运行;反之,如果反弹在154.50至155.20区域受阻,并重新跌破153.50,市场可能再次转向测试152.00支撑。由于本周美联储和日本央行政策决定连续公布,技术形态存在快速突破或反向扫损的可能,短线交易需要重点关注关键支撑与阻力的有效突破。
编辑总结
美元兑日元目前处于美联储与日本央行政策预期交织的关键阶段。美国通胀韧性和避险需求为美元提供支撑,但日本央行加息预期升温又持续支撑日元,令汇价反弹空间受到限制。短期重点关注155.20至155.30区域能否重新收复,以及152.00支撑是否能够守住。若美联储偏鹰而日本央行政策指引温和,美元兑日元存在反弹机会;若日本央行进一步强化加息路径,汇价则可能重新向149.17甚至更低位置寻找支撑。




 沪公网安备 31010702001056号