



 长风破浪
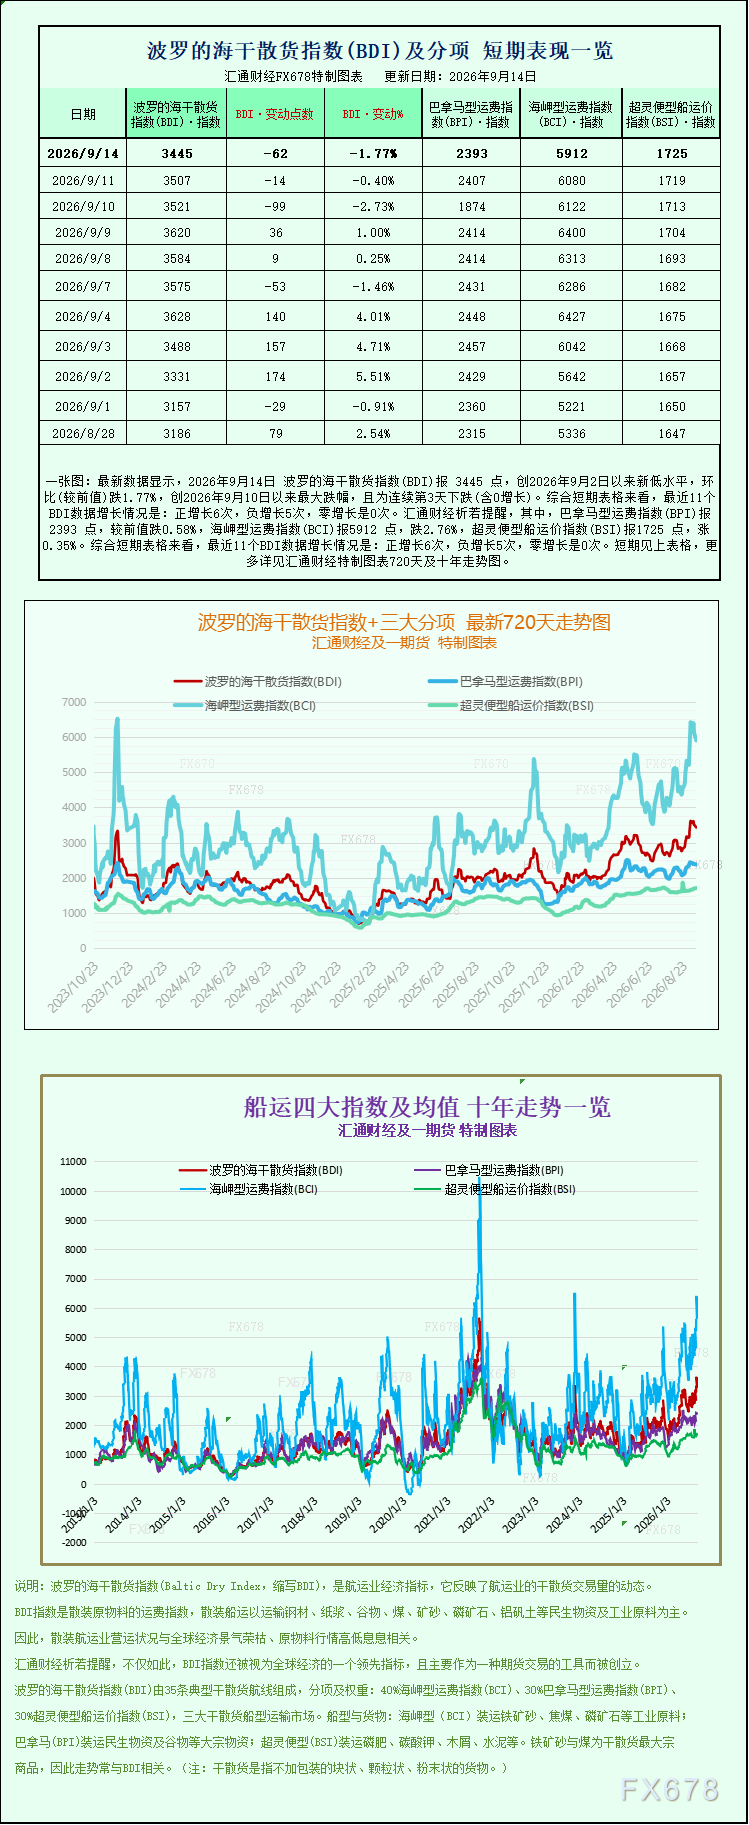
从细分船型数据来看,承载大宗工业原料的大型船舶成为本次指数下跌的核心拖累项,其中海岬型(好望角型)船舶跌幅最为突出。数据显示,海岬型船舶指数单日大跌168点,跌幅2.8%,收于5912点;对应主流15万吨级海岬型散货船,主要承运铁矿石、煤炭等核心工业原料,其日均运营收入单日减少1517美元,跌至50119美元,大型远洋干散货运输盈利空间持续收缩。作为干散货市场的风向标,海岬型船运价的大幅回落,直接反映出全球工业原材料远洋运输需求的快速降温。
紧随其后的巴拿马型船舶同样延续弱势走势,市场回暖动力不足。本期巴拿马型船指数微跌14点,跌幅0.6%,报2393点,运价走势相对平缓但持续承压。该船型主流载重吨位为6万至7万吨,主要承担全球煤炭、谷物等大宗商品的跨洋运输,其日均收入下降122美元,最终定格在21540美元。两大主力大型船型同步走弱,叠加前期市场利好情绪充分消化,直接拉低了整体干散货指数走势,终结了月初的短期回暖态势。
与大型船舶的普遍颓势形成鲜明对比,市场中小型船舶展现出较强的行情韧性,实现逆势上涨。超灵便型船舶指数小幅上涨6点,涨幅0.4%,收于1725点,成为当前市场唯一上涨的船型。业内分析指出,这种结构性分化源于船型运营特性差异,超灵便型船舶吨位更小、航线灵活、适配货物种类更广,既能承接小型工业原料运输订单,也可覆盖区域农产品、建材等短途及支线运输需求,受重工业周期波动影响较小。在大型远洋运输需求疲软的背景下,中小批量、区域性运输订单支撑小型船型运价保持平稳上行。
本轮大型船舶运价大跌、BDI指数持续回落,核心诱因是全球铁矿石市场需求大幅萎缩,产业链传导效应显著。近期全球铁矿石期货价格持续下行,跌至8月21日以来的阶段性低点,市场需求预期持续悲观。作为全球铁矿石核心消费市场,国内钢铁行业经营压力持续加大,钢厂盈利能力跌至历史低位,生产积极性大幅受限。终端钢厂为控制成本、规避行情下行风险,主动缩减产能、减少原料补库,直接导致铁矿石进口需求降温,而铁矿石正是海岬型大型船舶的核心承运货物,需求端的断崖式下滑,直接造成大型散货船租船订单锐减、运价快速回调。
除了大宗商品需求疲软,航运地缘流通数据也释放出市场谨慎信号。初步船舶追踪数据显示,刚刚过去的周末,霍尔木兹海峡通行的货运船舶数量大幅锐减,单日通行量降至个位数,远低于过去10天日均14艘的通行水平。霍尔木兹海峡作为全球能源、大宗商品远洋运输的核心咽喉要道,船舶通行量大幅下滑,一方面反映出贸易商对短期市场行情的观望情绪升温,主动放缓出货、运输节奏;另一方面也加剧了全球干散货航运市场的情绪承压,进一步压制运价修复动力。
回顾9月上旬市场走势,本轮指数回调属于阶段性修正行情。月初BDI指数曾迎来短暂三连涨,主要依托于市场节前补库预期升温、远洋航运订单集中释放,带动市场情绪短期回暖。但随着集中补库需求逐步落地,短期租船利好完全消化,叠加大型船舶短期运力供给相对宽松,供需格局反转,最终引发运价系统性回落。当前市场整体呈现“大船承压、小船韧性、需求偏弱、情绪谨慎”的格局。
展望后续干散货航运市场走势,行情修复节奏仍将取决于上游大宗商品需求复苏情况。短期来看,钢铁行业盈利修复尚未显现,铁矿石、煤炭等工业原料运输需求难有大幅回暖,大型船舶运价大概率延续震荡偏弱态势,BDI指数或持续低位波动。而超灵便型等中小型船舶依托灵活的运输优势,有望持续受益于区域贸易、零散货物运输需求,保持相对独立的坚挺走势。中长期来看,全球工业生产复苏节奏、大宗商品补库周期以及国际航运地缘流通效率,将成为主导后续干散货运价走势的核心关键。




 沪公网安备 31010702001056号