



 GoldMan3
欧洲央行上周四将存款利率上调至2.50%,此后三个交易日欧元均下跌。该加息于周三正式生效——恰逢美联储预计进行自2023年7月以来的首次加息。
欧洲央行已两次加息,美联储尚未行动,欧元却持续走低;两家央行加息的共同原因是沙特关闭霍尔木兹海峡周边管道后原油价格突破100美元/桶,但两个经济体处于该价格的两端——美国是石油净出口国,欧元区几乎全部依赖进口。
两家央行加息、汇率却走低
一个货币对定价的是两家央行预期支付的利差。欧洲央行自6月以来已两次加息至2.50%,而美联储的区间上限仍为3.75%。周三将把上限推升至4.00%,在欧洲央行25个基点正式生效的当天,将利差扩大至1.5个百分点。期货随后定价美联储在3月达到4.25%或更高,6月更可能达到4.50%或更高,而投资者认为欧洲央行最早在12月才会再次行动。
两家央行加息的原因相同——沙特关闭霍尔木兹海峡周边管道后,原油价格突破100美元/桶——但两个经济体处于该价格的两端。美国是石油净出口国,欧元区几乎全部进口原油。同样的价格让美联储在增长的经济中加息,却让欧洲央行在进口账单中加息。美元指数略低于100。
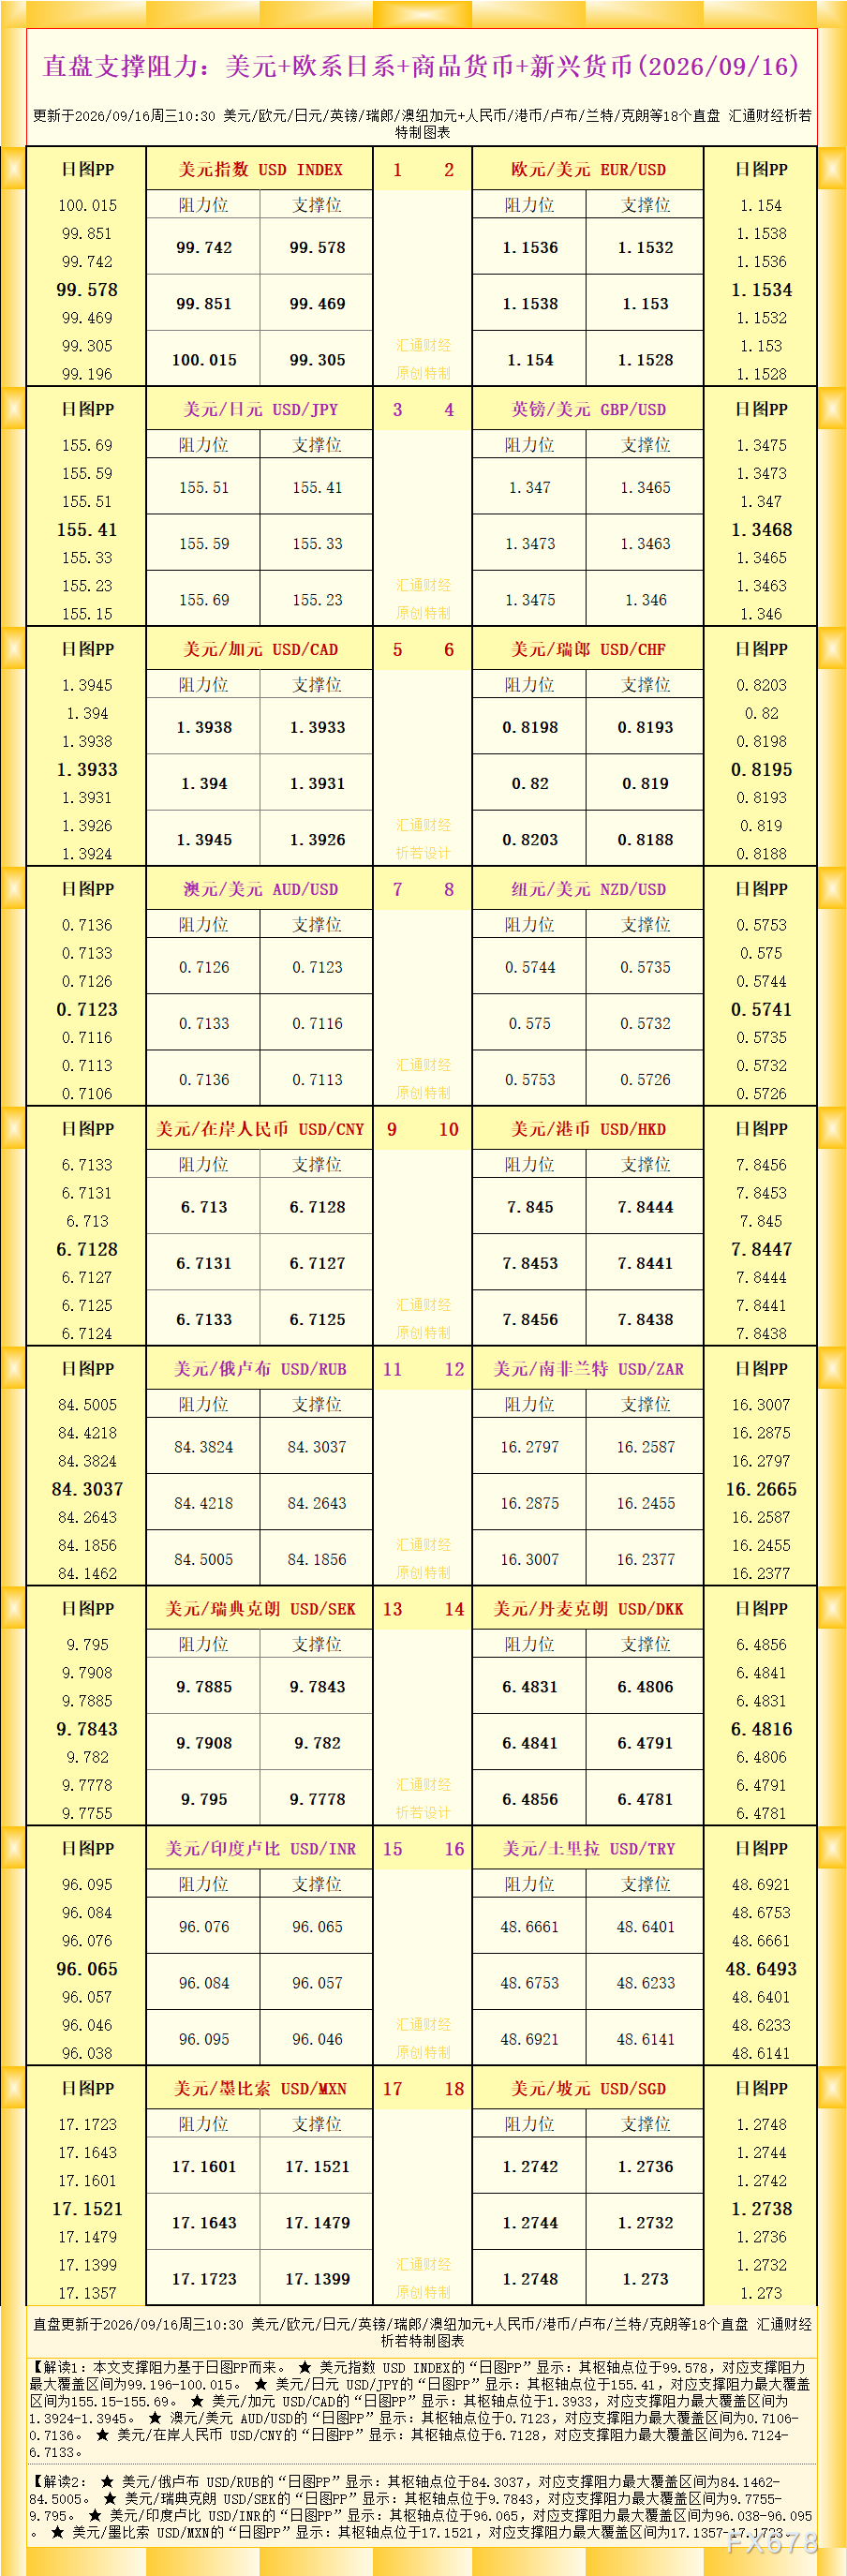
欧洲央行行长将上周四的决定称为"轻松的决定",投票是一致通过的,管委会自己的预测是今年通胀3.0%、明年2.5%,增长上修至今年0.9%、明年1.4%。6月11日欧洲央行首次加息当天,欧元兑美元交投于1.1600附近;周二收于1.1538,而美联储尚未加息。
ZEW调查:预期恶化,唯一改善的是银行业
欧洲经济研究中心(ZEW)对欧元区投资者信心的调查在9月降至25.8,预期为39.9,8月为31.4;德国读数为34.7,预期为42.5。 当前状况改善,欧元区从-21.5升至-13.9,德国从-61.1升至-47.1——经济看起来比之前好,前景却更差。
调查作者将原因归咎于与冲突相关的能源价格以及他们所称的"混合攻击"。德国10年期收益率自欧洲央行决定以来一直处于2011年以来最高,这是债券市场在为调查所称的经济尚未准备好的加息定价。
调查中唯一改善的行业是银行业,上涨8.2点至52.9——这是收取其他人支付利率的行业。 汽车业为-22.6,钢铁业为-16.7。这样的调查是欧洲央行兑现投资者预期的12月加息所面临的制约,这使得欧元的利率路径、而非美元的,面临被削减的风险。
法兰克福在华盛顿之前一小时发声
欧元区7月工业产出于北京时间周三17:00公布,预期在6月持平后下降0.2%,两名管委会成员分别于20:15和21:00发表讲话。
欧洲央行行长于北京时间周四01:00发表讲话,比美联储决定早一小时。管委会上周四表示不会提前承诺路径,行长称未讨论下一步。它已有六天时间。
美联储决定在北京时间周四02:00公布,25个基点定价为92.5%,12月第二次加息,3月第三次。新闻发布会于02:30举行,此前美国零售销售于20:30公布,预期增长0.8%。
周四欧洲央行首席经济学家于北京时间15:00发表讲话,8月通胀终值于17:00公布,核心通胀预期稳定在2.4%,英国央行于19:00公布决定。欧元区财长于周五会晤。
总结
欧洲央行上周四加息至2.50%于周三正式生效,恰逢美联储预计进行自2023年7月以来的首次加息。欧洲央行已两次加息、美联储尚未行动,欧元却持续走低——核心原因是两家央行处于100美元油价的两端:美国是净出口国,欧元区几乎全部依赖进口。
ZEW调查显示投资者信心降至25.8远低于预期,唯一改善的是银行业,汽车和钢铁业疲软。这样的调查是欧洲央行兑现12月加息预期的制约,使欧元的利率路径面临被削减的风险。
周三关注欧元区工业产出、欧洲央行行长与美联储主席讲话,周四关注欧洲央行首席经济学家、欧元区通胀终值和英国央行决定。
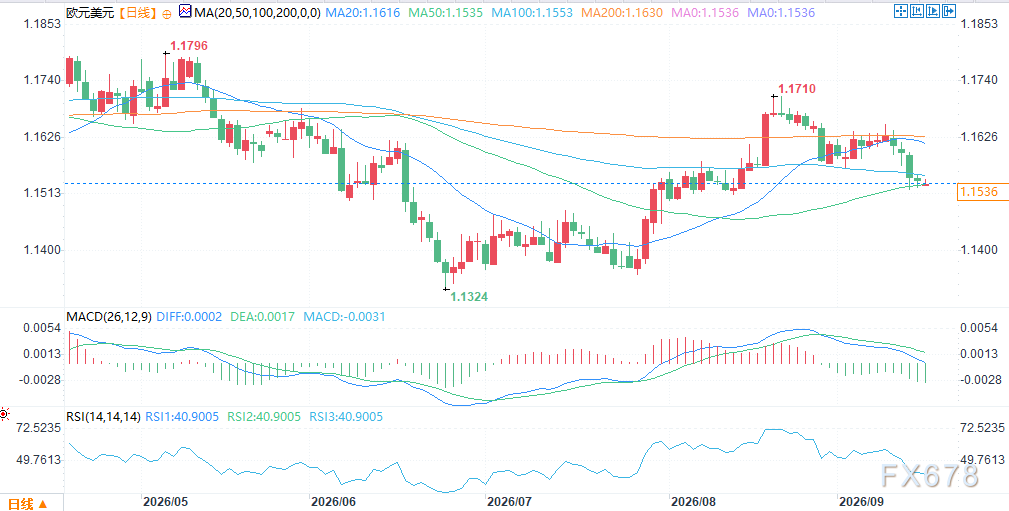
(欧元兑美元日线图,来源:易汇通)
北京时间7:59,欧元兑美元报1.1536/37。




 沪公网安备 31010702001056号