



 GoldMan3
汇价承压之际,最新公布的领先指标为市场提供了重新审视澳洲联储政策路径的线索。
西太平洋领先指标8月六个月年化增长率升至-0.09%,高于7月的-0.17%,但仍低于长期趋势。增长动能自年中以来改善,但整体仍偏软,足以支撑澳洲联储在9月会议上维持鹰派立场而不必立即加息。
领先指标:改善但未回到趋势水平
西太平洋-墨尔本研究所最新发布的领先指标显示,8月六个月年化增长率升至-0.09%,较7月的-0.17%进一步改善,延续了近期缓慢修复的态势。
尽管出现积极变化,该读数仍明显低于长期趋势水平,表明澳大利亚经济动能尚未完全恢复至可持续扩张轨道。
从历史比较看,当前指标已大致回到六个月前的水平,仅较2月的-0.07%小幅回落,显示出一定稳定性。
更重要的是,目前低于趋势的运行程度被描述为显著温和,远好于2022至2024年生活成本压力高企时期——当时该指标平均值为-0.46%,低点一度接近-1%。
这一对比凸显出当前经济调整的温和性,而非剧烈收缩。领先指标作为前瞻性工具,主要捕捉未来经济活动的信号,其持续改善有助于缓解市场对经济失速的担忧,但仍提醒政策制定者和投资者,全面回归趋势增长尚需时日,尤其是在高利率与外部冲击并存的环境下。
改善的构成:数据中心投资与住宅审批抵消多重拖累
过去六个月,领先指标的改善构成发生了显著变化,显示出结构性分化特征。劳动力市场、金融市场、商品价格与消费者信心四大领域合计拖累指标增长率0.42个百分点,反映出就业市场降温、资产价格波动、大宗商品承压以及家庭支出意愿不足的多重压力。
与此形成对比的是,住宅审批改善贡献了0.32个百分点,美国工业生产走强则额外贡献0.08个百分点,二者共同抵消了上述拖累。特别值得注意的是,数据中心投资的增加成为新的支撑力量,与住宅审批回升一起,在一定程度上稳定了整体读数。
西太平洋警告,这种改善构成的单一性引发了对可持续性的疑问。燃料价格上涨与市场对进一步加息的担忧,似乎再次压制消费者信心,而已建成住房市场的低迷也开始产生影响。
西太平洋进一步指出,这些压力可能在短期内加剧,并有可能蔓延至指标的其他组成部分,从而削弱当前修复的基础。
整体来看,局部亮点与广泛拖累并存,使指标改善显得脆弱且不平衡。
澳洲联储:9月“非常鹰派的按兵不动”,10月后再加息
澳洲联储今年已累计加息三次,核心目标是推动通胀稳步回归2%至3%的目标区间,市场普遍预期后续仍有进一步紧缩空间。
西太平洋经济学家判断,央行将在年底前再实施一次加息,但预计9月28日至29日的会议将选择按兵不动,主要是为了等待10月28日公布的更全面季度通胀数据。
西太平洋将这一可能的决议结果定性为“非常鹰派的按兵不动”,意味着即使维持利率不变,声明与前瞻指引仍将保持强硬立场,强调通胀风险与进一步行动的可能性。
与此同时,西太平洋已将年底年化增长预测从1%上调至1.5%,认为6月季度经济展现出的相对韧性有望延续至2026年下半年及2027年初。尽管更高利率与全球能源冲击构成拖累,但国内需求与部分投资领域的支撑,为增长提供了缓冲。
这一判断为澳洲联储保留了政策灵活性,既避免过早加息的风险,又通过鹰派基调维持市场紧缩预期。
对澳元的影响:信号两面性
对该领先指标报告而言,其对澳元的影响呈现明显的两面性。
一方面,动能走强与6月季度经济的韧性表现,进一步支撑了澳洲联储继续加息的理由,这通常会在利率差层面为澳元提供支撑,增强其相对吸引力。市场可能将该数据解读为对央行鹰派立场的温和正面信号,有助于在一定程度上稳定甚至提振澳元汇率。
另一方面,报告自身明确警告劳动力市场、金融市场、商品价格与消费者信心仍偏软,若当前改善无法持续,则存在令市场失望的风险,从而限制澳元上行空间。由于澳洲联储预计在10月28日通胀数据公布前不会再次行动,此次领先指标的改善不太可能实质性改变近期利率预期路径。
综合来看,数据更可能被市场视为中性偏正面的确认,而非足以推动澳元大幅升值的重要因素,短期内汇率走势仍将主要受全球风险偏好、商品价格与美联储政策的影响。
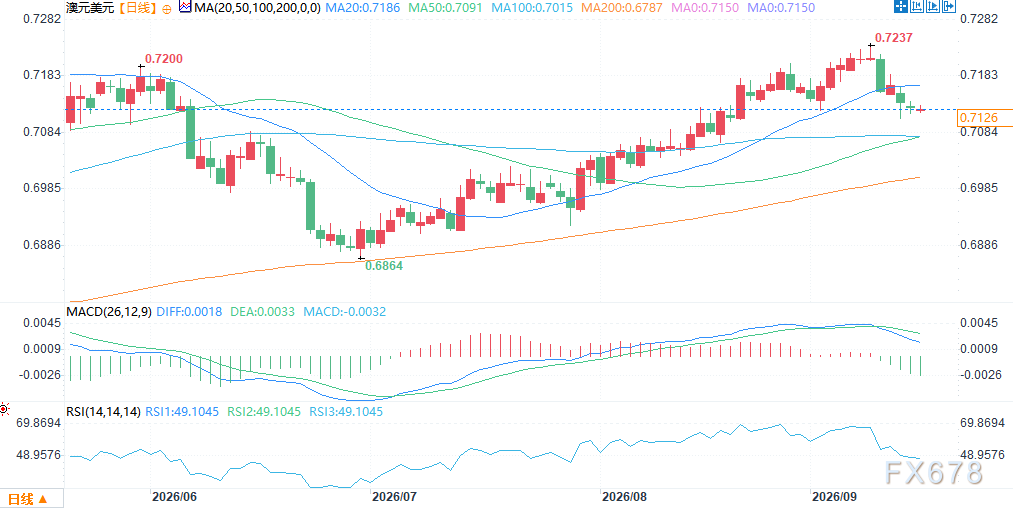
(澳元兑美元日线图,来源:易汇通)
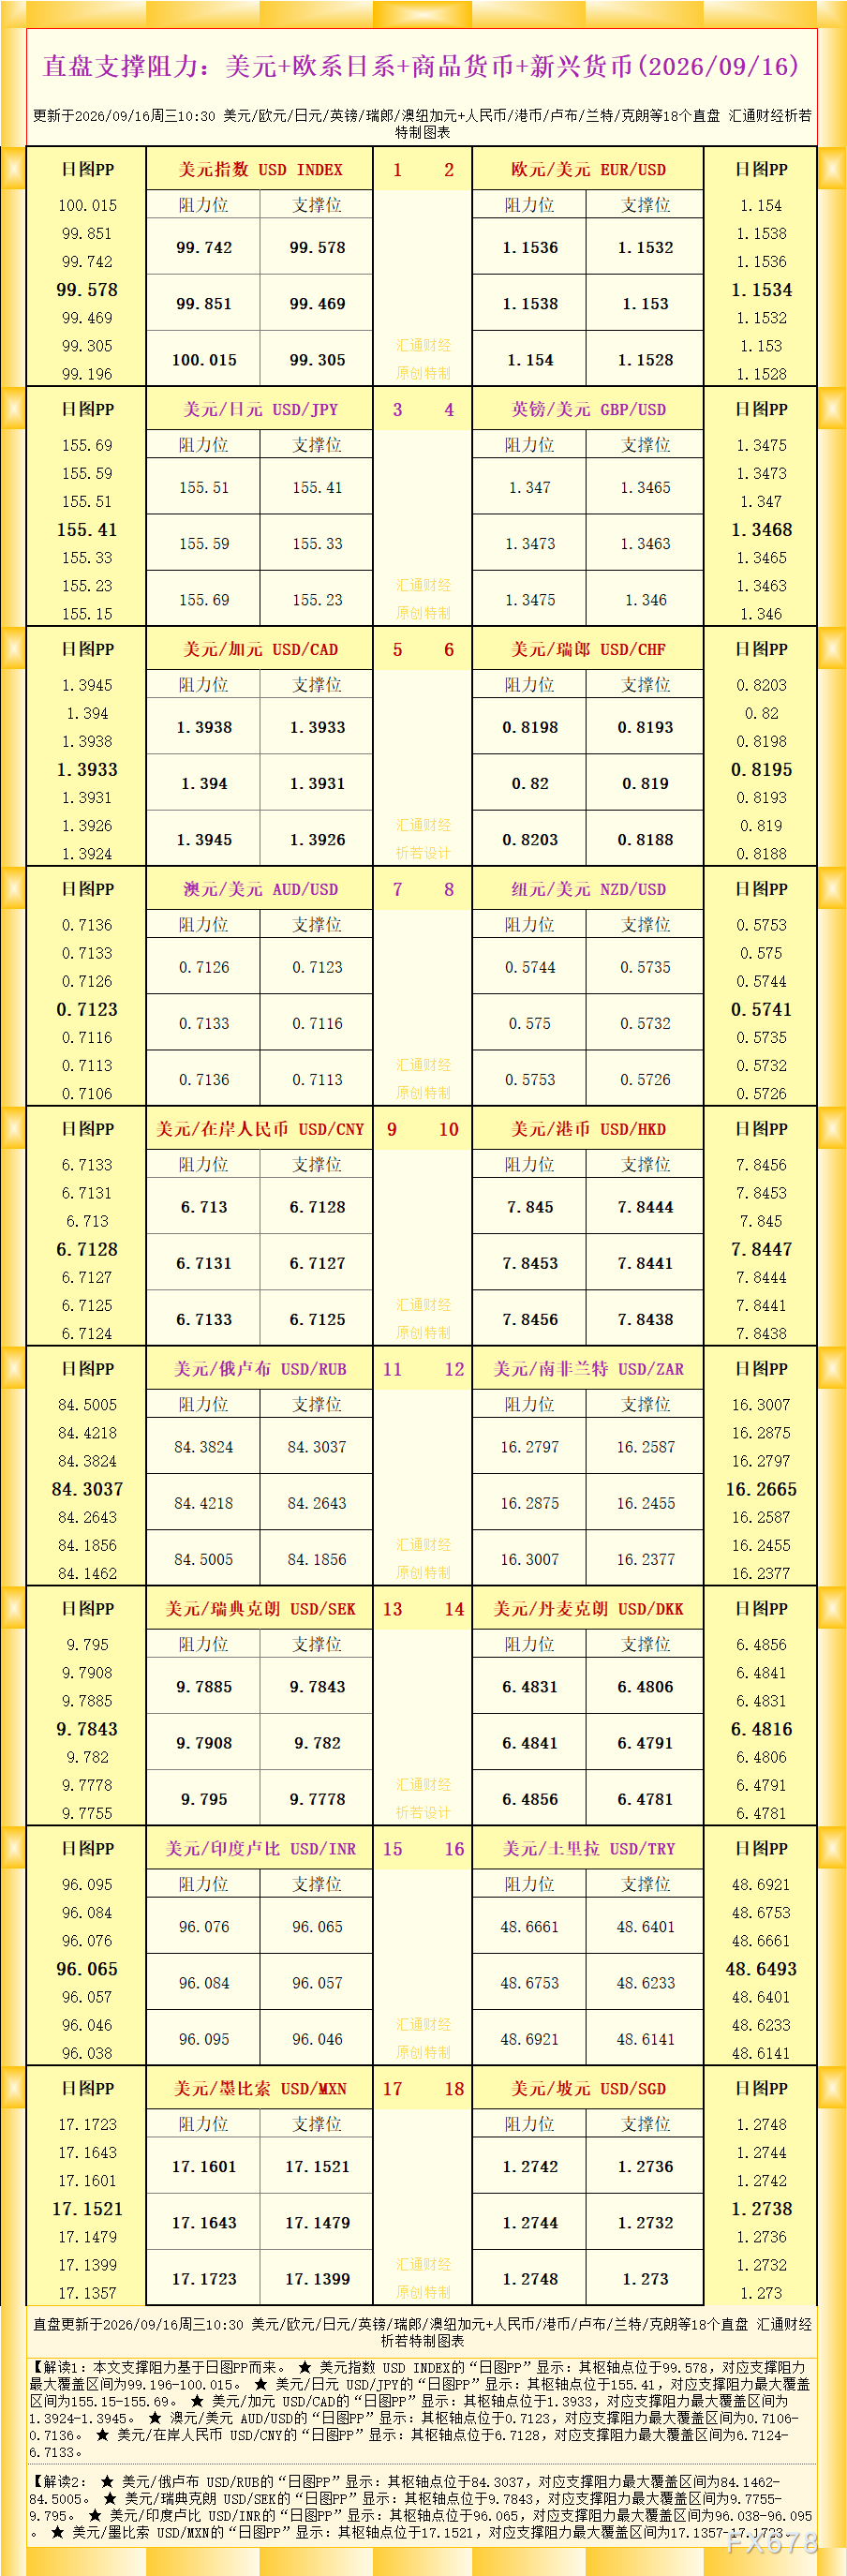
北京时间10:58,澳元兑美元报0.7126/27。




 沪公网安备 31010702001056号