



 梦中有蝶
短期面临战术性逆风,金价或考验4000美元支撑
阿卡什·多希表示,市场重新定价美联储更加激进的紧缩路径,美元同步走强,黄金正遭遇明显的短期压力。自8月中旬以来,市场已经计价美联储将额外加息两次,长端利率预期也发生大幅调整,黄金正在承受本轮市场最鹰派预期带来的冲击,名义收益率、实际收益率上行叠加美元走强共同压制贵金属价格。
利率预期剧烈变化,金价出现回调并不意外。他说:“美联储再多加息几次,对黄金而言确实属于短期利空,高实际收益率会让金价冲击5000美元的道路变得更加艰难。”不过他强调,本轮价格回调,并没有从根本上改变黄金长期的结构性前景。加息只能调节短期需求,无法解决美国及主要经济体长期财政难题,不断抬升的融资成本会放大政府债务付息压力,进一步加剧财政失衡,这也是在全球债券市场剧烈调整环境下,金价依旧展现出极强韧性的核心原因。
多希举例,新冠疫情之前,美国10年期美债收益率大约在1.5%。很少有投资者能够预料,六年半之后,10年期美债收益率上行接近5.3%,而金价依然维持在4000美元附近。这种背离现象,足以证明除传统利率逻辑之外,还有强大结构性因素主导金价走势。
美债期限溢价大幅上行,财政失衡成为核心变量
道富在9月黄金月报中提出,判断收益率上行的成因至关重要。受财政失衡、持续通胀风险以及地缘不确定性影响,美、英、法、德的长期期限溢价,已经攀升至2011年以来最高水平。美国公共债务规模在8月突破40万亿美元,最近新增的1万亿美元,仅耗费大约五个月时间。
多希表示,推高期限溢价的主要有三大因素:市场对政策机构公信力的担忧、持续存在的通胀压力,以及财政失衡叠加美债供给放量。利率走高本质是市场对美国财政可持续性重新定价,这类风险无法依靠加息化解,而黄金作为法定货币体系的对冲资产,长期价值会持续凸显。
实物与投资需求双支撑,衍生品市场看涨信号显现
黄金底层需求保持旺盛,来自亚洲大国的实物与投资买盘持续提供支撑。道富的数据显示,2026年前七个月,亚洲大国非货币黄金进口量达到创纪录的1000吨,相比去年同期上涨78%。
西方投资者同样在金价回落过程中持续增配黄金。9月黄金ETF资金流入数据显示,机构战略性配置黄金,用来对冲宏观政策不确定性与法币风险。8月西方投资需求就已经显著回暖,全球黄金ETF当月吸纳171亿美元资金,美国上市黄金基金流入79亿美元,创下2025年9月以来最强月度流入。
期权市场的持仓结构同样利好金价上行。多希介绍,长期波动率偏度维持偏多格局,投资者更愿意布局金价上行的期权头寸。道富9月报告指出,黄金衍生品资金流向已经从看跌期权主导,转向看涨期权占优,看涨期权相对看跌期权的溢价持续走高,反映机构资金长期看多金价。
结语
综合来看,短期美联储加息预期和美债收益率上行,会给黄金带来压力,金价存在下探4000美元/盎司的可能性。但4000美元一线支撑稳固,美国财政赤字、高企的债务付息压力持续推升美债期限溢价,叠加亚洲大国强劲实物黄金进口、全球黄金ETF持续资金流入,这些结构性力量不会因为几次加息而消失。虽然通往5000美元的路径变得更加曲折,但半年维度的上行逻辑并未被破坏。
投资者需要重点跟踪美债长端收益率变化、美联储官员讲话,以及全球黄金ETF资金流向,以此判断金价回调的深度与反弹时机。
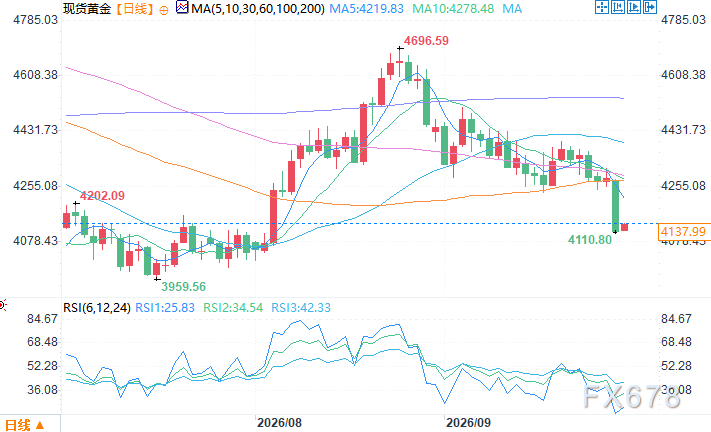
现货黄金日线图 来源:易汇通
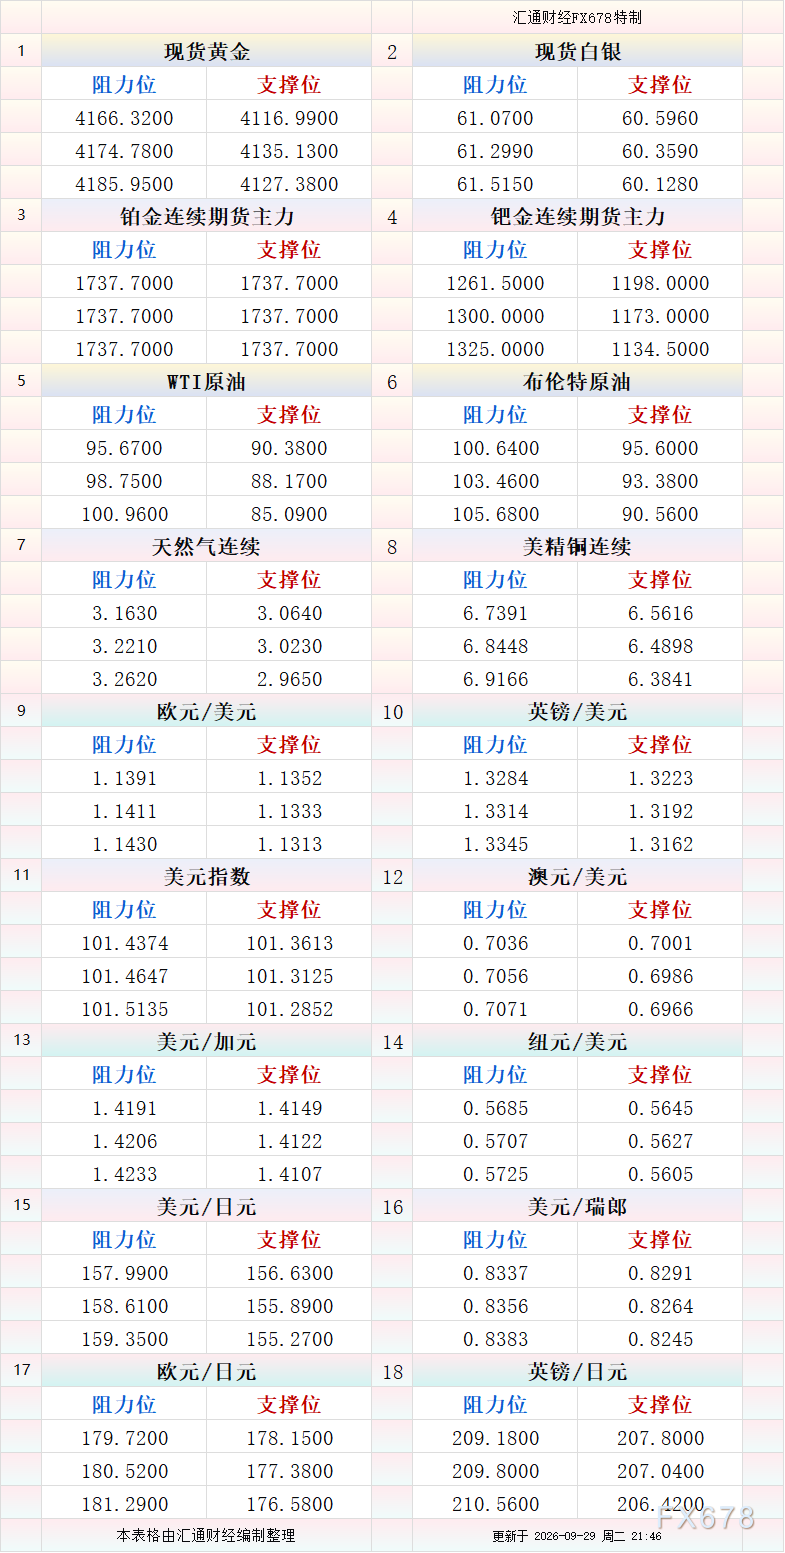
北京时间9月29日11:17 现货黄金 报 4135.49 美元/盎司




 沪公网安备 31010702001056号