



 长风破浪

长期看涨的核心逻辑:需求与供应的双重支撑
从长远视角看,看多铜价的理由相当充分。首先在需求端,这种红色金属正处在多个高景气、低周期波动的长期增长领域核心——电气化进程、国防工业以及人工智能数据中心。与受地产和基建波动影响较大的传统建筑业不同,这些领域的增长更具结构性和持续性,对铜的需求是刚性的、不断累积的。只要这些赛道继续扩张,铜的基本需求盘子就会持续放大。
更具决定性的是供应端的约束。全球铜矿品位正持续下降,这意味着开采同等数量的铜需要处理更多的矿石,单位成本被不断推高。与此同时,矿山项目普遍面临高企的许可审批和监管障碍,新项目从勘探到真正投产的周期被拉得很长——今天发现的一座铜矿,可能要经过近二十年才能形成实际产能。这种"需求易涨、供应难增"的结构性错配,构成了铜价长期上行的深层支撑。
国际能源署基于已知的铜矿项目管道预测,到2035年,不包括废铜在内的初级铜供应可能比需求低25%。密歇根大学地球与环境科学教授亚当·西蒙所领导团队今年早些时候发布的研究进一步估算:铜价必须突破每公吨2万美元(约合每磅9.07美元),比当前价格高出约37%,才能刺激起足够规模的采矿投资来满足长期需求。换言之,从长期供应平衡的角度看,铜价仍有理论上的上行空间。
短期不可忽视的回调风险
尽管这些价格目标颇具吸引力,但铜在短期内同样面临不容忽视的修正压力。今年的上涨行情本身带有明显的"错配"色彩。伍德麦肯锡铜业研究主管查尔斯·库珀指出,自白宫去年表示考虑对精炼铜征收15%关税以来,买家出于抢跑心理纷纷抢购并囤积铜,导致大量铜被集中堆放在美国仓库中。结果是:美国市场铜供应充裕甚至过剩,而世界其他地区则陷入短缺。据库珀估算,剔除美国后,全球其他地区今年预计面临约46万吨的供应缺口。
这种由政策预期人为制造的扭曲,恰恰是价格的最大不稳定来源。目前行业分析师预计,美国在应对通胀问题的同时,至少会到中期选举之后才对关税保持模糊态度。但问题在于:当价格已经接近历史高位时,任何关税预期的松动都可能成为行情的转折点——无论是因为白宫正式宣布不加征关税,还是市场开始相信这一可能性,铜价都可能从高位回落。花旗银行金属策略师汤姆·穆尔奎因提醒,任何令市场对关税产生怀疑的因素,都可能引发铜价"膝跳式"的下意识反应,从而将价格推向更低位置。
此外,进一步加息、石油市场出现新的动荡,或是AI股票出现抛售潮,也都可能传导至铜市,成为价格回调的诱因。值得注意的是,这类下跌并不必然是坏事——对于长期看好铜的投资者而言,回调反而可能创造出更具吸引力的入场时机。
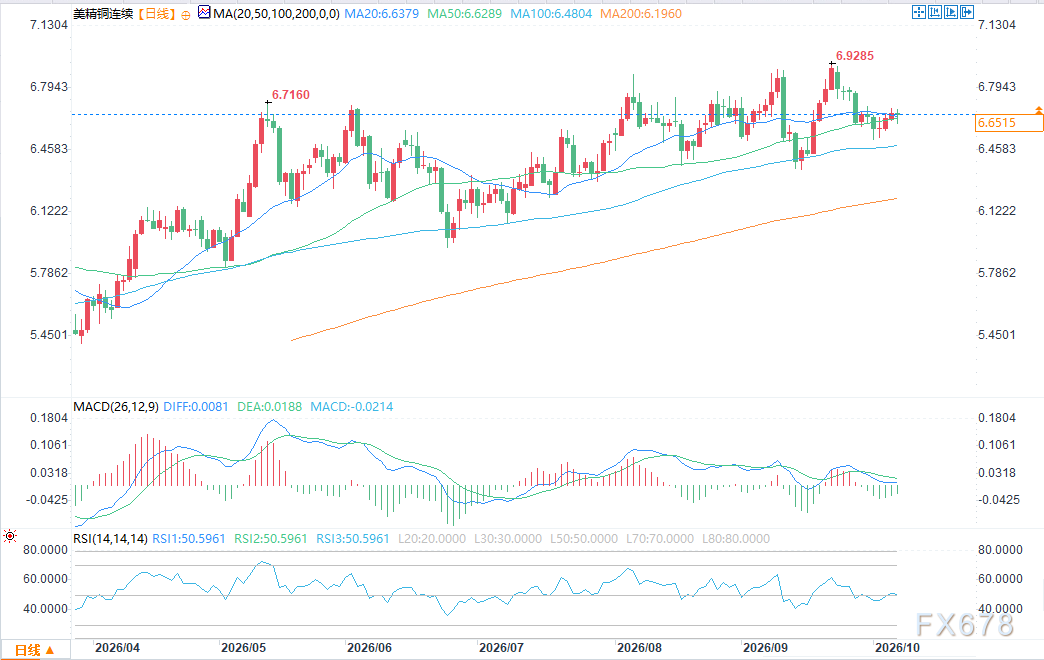
(COMEX铜日图 来源:易汇通)
在趋势与波动之间保持平衡
综合来看,铜市场呈现出"长期供应紧张、短期情绪过热"的复杂面貌。长期的结构性逻辑(电气化与供应约束)为铜价提供了坚实的基本面支撑,而短期的关税预期和资金行为则放大了波动。投资者既不应因长期故事而忽视眼前的回调风险,也不宜因短期波动而否定长期的供应逻辑。保持对政策变量和市场情绪的持续跟踪,在波动中寻找合理的节奏,或许才是参与铜市更稳妥的姿态。文章并未给出明确的入场或离场建议,而是强调:对这种处于历史高位的火热品种,谨慎永远是比冲动更优的选择。
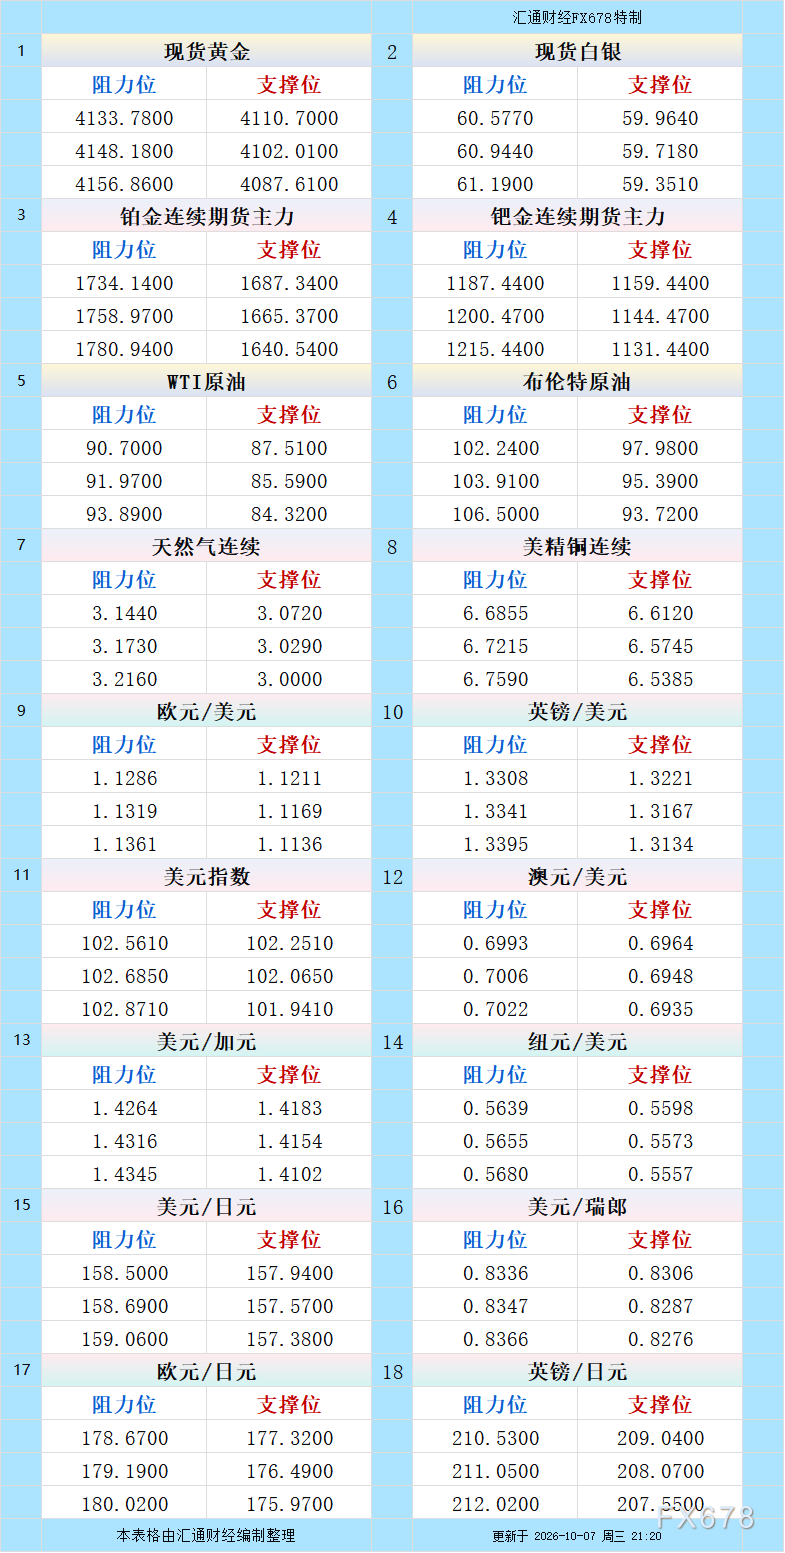
北京时间周三(10月7日)18:26,COMEX铜报6.6515美元/磅,涨幅0.03%。




 沪公网安备 31010702001056号