



 逆水观澜
行情定价主要围绕三条主线展开:长端美债市场出现资金抄底行为、市场重新评估AI对美国GDP拉动效果,叠加美元指数强弱变化共同博弈。
多重宏观逻辑交织,短期压制金价反弹空间,但中长期支撑因素正在逐步积累。
长债迎来资金抄底,但高收益率仍是金价最大枷锁
在全球债券市场经历一轮恐慌性抛售后,美债无风险收益率站上5%,部分资金开始逢低布局长端国债。
从近期10年期、30年期美债拍卖数据可以验证资金动向:两期品种投标倍数创出阶段新高,同时一级交易商获配比例降至历史低位。
这代表终端资金(投资基金、海外机构等)主动进场抢筹,债券不再需要一级交易商兜底承接,长债的恐慌抛售阶段性告一段落。
但这并不意味着黄金的压力彻底解除。
黄金属于无息资产,美债长端收益率维持高位,会持续抬升持有黄金的机会成本。
只要长债收益率长时间保持较高区间,金价就很难走出持续性的大幅反弹,高利率环境仍是压制金价上行的核心约束。
AI增长预期修正,风险资产分化暗藏流动性陷阱
此前市场高度乐观,押注AI资本开支将持续拉动美国GDP、带来全要素生产率的大幅提升。
但随着数据不断验证,市场逐步意识到,当前AI对经济的拉动仅来自算力、数据中心的巨额资本投入,期待中的生产率红利迟迟没有兑现,AI增长叙事开始降温,这一预期变化为金价带来一定支撑。
当前风险资产呈现明显割裂格局:纳斯达克依靠AI龙头阶段性反弹,但全球多个经济体的权益市场持续走弱。
这里需要重点警惕:AI不及预期不等于黄金立刻单边上涨。
一旦市场集中下调科技企业盈利预期,权益市场出现恐慌调整,短期流动性会快速收缩。
在流动性危机阶段,黄金会和股票一起被抛售,呈现“流动性优先、避险后置”的特征。
只有流动性冲击缓和之后,衰退预期才会成为主线,利好黄金。
多重风险压制欧元,间接推高美元,限制黄金避险行情
俄乌冲突、伊朗局势以及红海胡塞武装的持续扰动,理论上会给黄金带来避险溢价,但本轮地缘行情的核心定价标的并非黄金,而是原油。
地缘紧张推高油价,抬升全球企业生产成本,进一步强化通胀粘性,倒逼美联储维持高利率,反过来支撑美元指数保持偏强。
除中东、东欧地缘之外,欧元区内部隐患同样值得关注:欧债遗留风险仍未完全消除,叠加法国国内治理危机持续发酵,市场担忧欧元区财政、政治稳定性,拖累欧元汇率。
欧元是美元指数权重最高的成分货币,欧元走弱,会直接助推美元走强。
黄金以美元计价,强势美元会直接削弱金价的反弹动力。即便地缘风险持续发酵,在美元保持强势的背景下,黄金也难以充分兑现避险行情,反弹空间被持续约束。
中长期逻辑逐步酝酿,等待衰退预期主导市场
拉长周期来看,多重因素正在慢慢积蓄黄金的长期配置价值。
一方面,地缘冲突带来的高油价持续抬升企业经营成本;
另一方面,AI算力扩张推高电力等资源价格,叠加高利率持续侵蚀企业利润,企业盈利压力将逐步显现。
当市场主线从“高通胀、高增长”切换为经济衰退预期,流动性收紧的阶段逐步过去,黄金的避险与保值价值将会充分释放。
总结与技术分析:
短期金价仍处于震荡博弈阶段,高位美债收益率、强势美元、潜在流动性风险共同限制反弹高度;
AI预期回落、地缘驱动的能源通胀、欧元区内部的不确定性,共同构成黄金中长期支撑。
后续核心观察锚点是美国CPI数据,CPI的强弱,将直接决定市场对于美债高收益率能够维持多久的预期:若通胀再度反弹,长债收益率易再度上行,金价承压;若通胀稳步回落,市场会提前定价利率下行,打开金价反弹空间。
黄金趋势性大机会,需要等待高利率对实体经济的损伤充分显现,衰退预期成为市场主线之时。
技术面:现货黄金由箱体底部反弹之后触碰头肩顶颈线回调,目前在围绕箱体进行多空争夺。
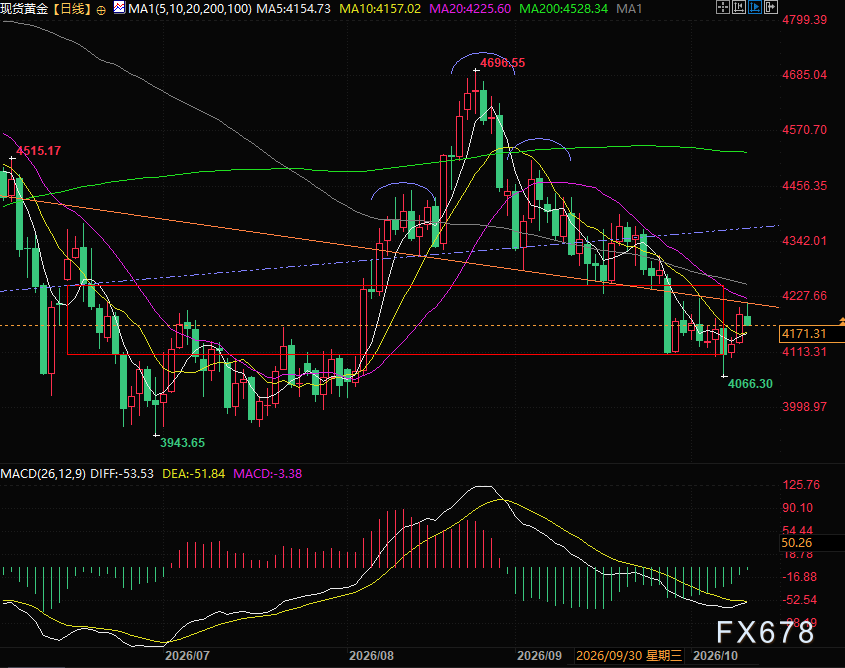
(现货黄金日线图,来源:易汇通)
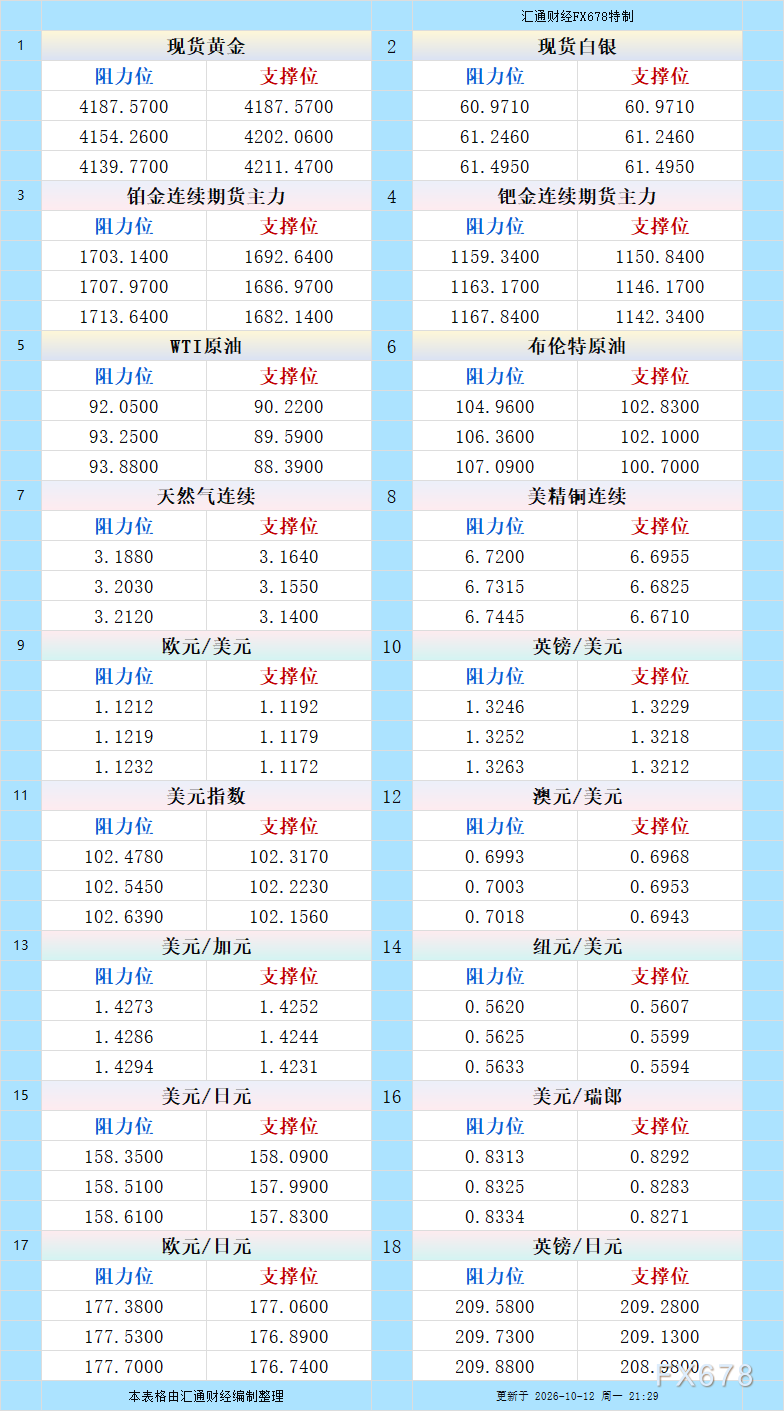
北京时间17:46,现货黄金现报4170美元/盎司。




 沪公网安备 31010702001056号