



 知秋
俄乌能源停火协议的实际执行与市场评估
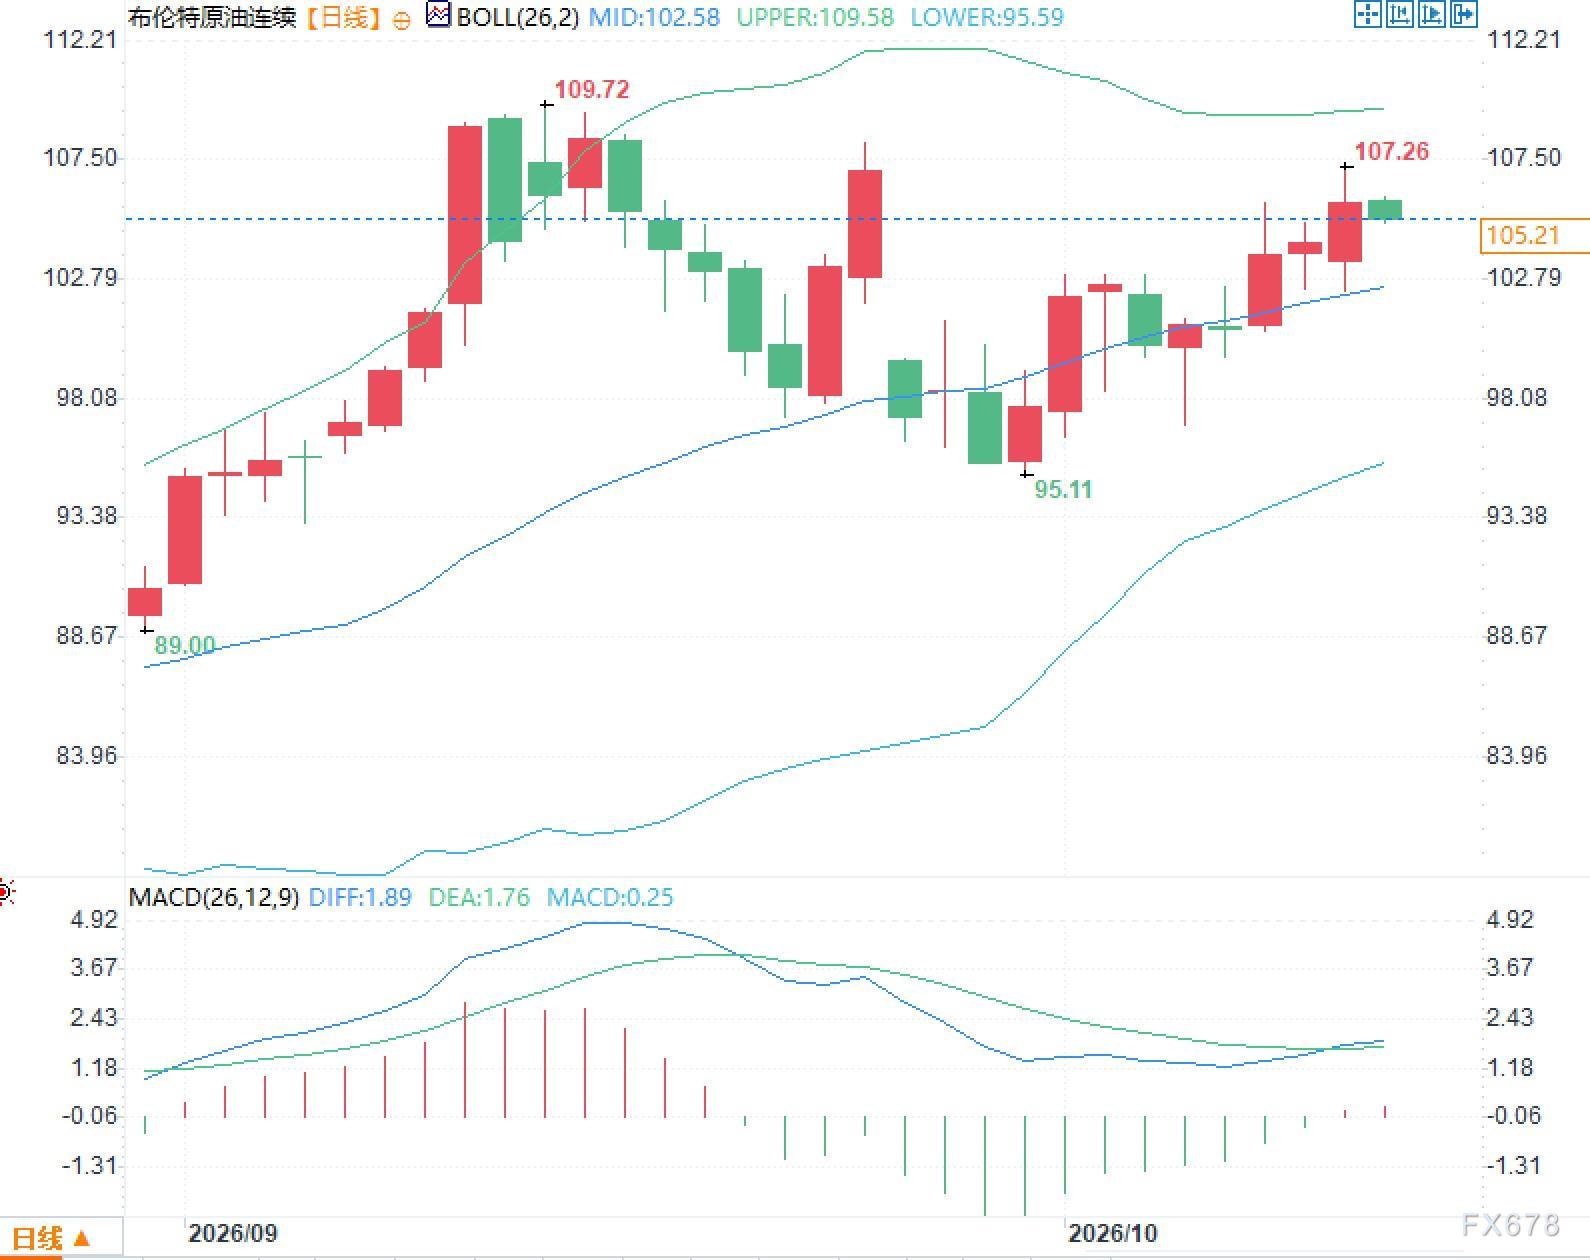
俄乌双方就能源基础设施停止相互攻击的安排宣布后,市场最初出现短暂回落,但随后迅速回升。布伦特原油在宣布后的交易中并未持续走弱,表明市场对协议的约束力持保留态度。市场报道显示,协议宣布后乌克兰能源设施仍遭遇打击,乌克兰方面确认多个能源目标受损,并表示支持停火但强调对方执行情况存在不确定性。俄罗斯方面则通过柴油出口安排向全球市场提供一定增量,相关规模据称可达到数十万公吨级别,但这一体量相对于全球中馏分油整体紧缺程度而言有限。
中馏分油裂解价差在初期短暂承压后重新走强,反映供应增量未能实质缓解炼厂端原料与产品平衡的紧张。市场逻辑在于,停火若仅停留在口头层面而缺乏可验证的执行机制,则对实际供应流的影响将显著低于预期,原油定价仍更多锚定地缘风险溢价而非短期消息驱动。
中东供应路径风险与沙特出口能力调整
波斯湾原油外运面临持续干扰,胡塞武装对沙特境内设施的攻击事件频发,包括机场与能源相关目标。沙特能源部长在相关能源会议上表示,王国正推进管道出口能力从当前约700万桶/日提升至1000万桶/日的计划。其中约120万桶/日可通过将现有天然气管道临时转换为原油输送实现,预计在7至8周内具备运行条件;进一步扩容则需更长时间,可能长达3年。
红海方向装载能力的提升同样需要额外港口投资。这一安排旨在提高绕过波斯湾海峡的出口弹性,在当前冲突背景下具有现实意义。然而,短期可新增能力相对有限,且转换后的管道在夏季前需重新清理并恢复天然气用途,以应对国内需求。市场关注点在于,即使管道利用率提升,装载与航运瓶颈仍可能限制实际放量速度,波斯湾地区的供应中断风险并未因扩容计划而完全消除。
北美飓风活动与欧洲天然气市场的交叉影响
墨西哥湾飓风活动持续干扰美国海上油气生产。根据相关管理机构数据,高峰时期关停产量接近150万桶/日,约占该区域总产量的30%左右,随后有所恢复。海上平台撤离与生产关停是标准安全程序,但恢复节奏取决于设施检查结果,受损设施可能延长停产时间。这一因素叠加中东风险,使得大西洋盆地供应预期趋于谨慎。
与此同时,欧洲天然气市场呈现较强态势,荷兰TTF近月合约结算价超过84欧元/兆瓦时,达到2022年12月以来最高水平。欧盟天然气库存填充率接近75%,低于去年同期约83%的水平,也低于五年平均的89%。部分成员国正按要求进行补库,德国等国的采购行为进一步支撑价格。若波斯湾液化天然气供应在冬季大部分时间受限,则亚洲与欧洲买家之间的竞争可能加剧,价格波动幅度相应扩大。中馏分油与天然气价格的联动逻辑在于,后者作为替代燃料的角色在高油价环境下更为突出,库存缺口放大了边际定价的敏感性。
常见问题解答
问题一:俄乌能源停火协议宣布后,为何原油价格并未持续回落?
答:市场对协议执行存在疑虑,公开信息显示宣布后仍有能源设施遭受打击,柴油出口增量相对于全球中馏分油紧缺程度有限,地缘风险溢价重新占据主导。
问题二:沙特管道扩容计划对短期供应有何实际影响?
答:约120万桶/日可通过天然气管道临时转换在7至8周内实现,但进一步提升至1000万桶/日需要更长时间,红海装载能力亦需投资,短期对波斯湾路径风险的缓解程度有限。
问题三:欧洲天然气价格走强与原油市场有何关联?
答:欧盟库存低于去年同期及五年平均水平,波斯湾液化天然气供应担忧加剧亚欧竞争,天然气作为替代燃料的角色在高油价环境下强化了跨品种联动。





 沪公网安备 31010702001056号