



 超级赛亚人
推动美元回撤的核心催化因素,来自威廉姆斯周二发表的罕见明确表态。威廉姆斯表示,他仍然认为今年再加息一次可能是合适的,但2027年没有任何理由需要进一步加息。"我没有改变可能再加息一次的观点,"威廉姆斯说,"但我认为目前没有任何理由相信我们需要采取更多措施。"这一表态是本轮紧缩周期中,美联储核心官员释放的最清晰的"加息终点"信号之一。讲话追踪指标显示,威廉姆斯此次发言的鸽派评分仅为3.4分(满分10分),远低于其5.8分的历史平均水平,凸显出政策立场的显著软化。美联储情绪指数当日下跌3.09点至133.86,虽然仍位于100的中性基准线上方,但边际上出现了有意义的鸽派转向,表明美联储整体沟通正在从"持续紧缩"向"审慎评估"过渡。
加拿大丰业银行策略师在最新报告中指出,美联储近期的沟通"措辞混合但总体上在软化鹰派言辞的强度",这一转变已对整体紧缩预期产生了明确的缓和效果。据市场调查显示,联邦基金利率期货定价显示10月会议维持利率不变的概率已升至约77.3%,较一个月前的51%大幅跃升;市场仅定价约5个基点的10月紧缩幅度和25个基点的12月紧缩幅度,反映出加息时点正在被系统性后移。丰业银行同时指出,"DXY继续高于我们的公允价值估计",基本面总体反映了美联储预期的软化以及利差收窄的趋势——这对美元构成中期下行压力。
然而,美联储内部的分歧依然显著,为今晚CPI数据的市场反应增添了复杂性。波士顿联储主席柯林斯同日表示,今年年底前进一步加息仍在考虑范围内,并指出AI相关投资、关税以及中东局势推高能源成本,都可能增加通胀回落的难度。芝加哥联储主席古尔斯比强调,AI数据中心建设带来的成本上涨正在向相关行业之外扩散,通胀呈现出更广泛的需求过热迹象。克利夫兰联储主席哈马克更是明确表示,通胀压力已经超出能源领域,一些企业正计划以高于投入成本涨幅的速度提高产品价格。这种鹰鸽交织的内部分歧意味着,今晚CPI数据的实际值将直接决定哪一派观点获得市场话语权。
今晚20:30公布的美国9月CPI数据,是本周全球金融市场最为关注的超级事件。市场普遍预计整体CPI同比将从3.4%升至3.6%,环比上涨0.6%,创五个月以来最大单月涨幅,主要由汽油价格推动——据美国汽车协会数据,9月美国汽油平均价格达到创纪录的每加仑4.33美元,同比大涨37.6%。核心CPI预计环比仅上涨0.2%,低于8月的0.3%,同比预计从2.4%升至2.5%。StoneX高级市场策略师鲍勃·哈伯科恩表示,"本周晚些时候有一些通胀数据即将公布,所以市场正在观望事态发展"。
市场更关注的是核心CPI相对于预期的偏离方向。核心数据的预测分歧较大:德意志银行最温和,环比仅0.16%;花旗和摩根大通均为0.18%;高盛、巴克莱和摩根士丹利则预测0.24%。美国银行经济学家朱诺明确指出,核心CPI环比0.2%不会推高加息预期,但若达到0.3%,可能重新引发10月加息猜测。加拿大帝国商业银行首席经济学家申菲尔德更为激进,预计核心CPI环比0.3%并认为美联储本月就会加息,理由是"仍有太多项目以超过3%的速度增长"。法国外贸银行则认为9月CPI大概率符合预期,8月数据异常走高属于一次性特例,美联储本轮加息周期可能已经完成唯一一次加息操作。法国兴业银行策略师指出,若核心CPI如市场预期录得2.5%,将"几乎不会改变市场对未来政策路径的判断"——即10月不会加息,但12月加息的概率非常高,2027年一季度可能再加息一次。若数据偏强,可能重燃10月加息押注,推动美债收益率和美元反弹;若偏弱,则将进一步巩固威廉姆斯的鸽派逻辑,加速美元回调。
地缘风险层面,中东局势持续紧张为美元的避险需求保留了底部支撑。沙特首都利雅得机场连续遭到胡塞武装袭击,沙特誓言进行报复,美国总统特朗普考虑加入对胡塞武装的打击。伊朗最高安全官员宣布华盛顿对其提出的重新开放霍尔木兹海峡提案的回应"不够充分",地区冲突外溢风险不断升温。不过,特朗普同时宣布的俄乌"能源停火"以及俄罗斯分阶段供应柴油的安排,在一定程度上缓解了全球能源供应立即恶化的极端情景,使地缘因素对美元的支撑呈现"托底但不推涨"的特征。
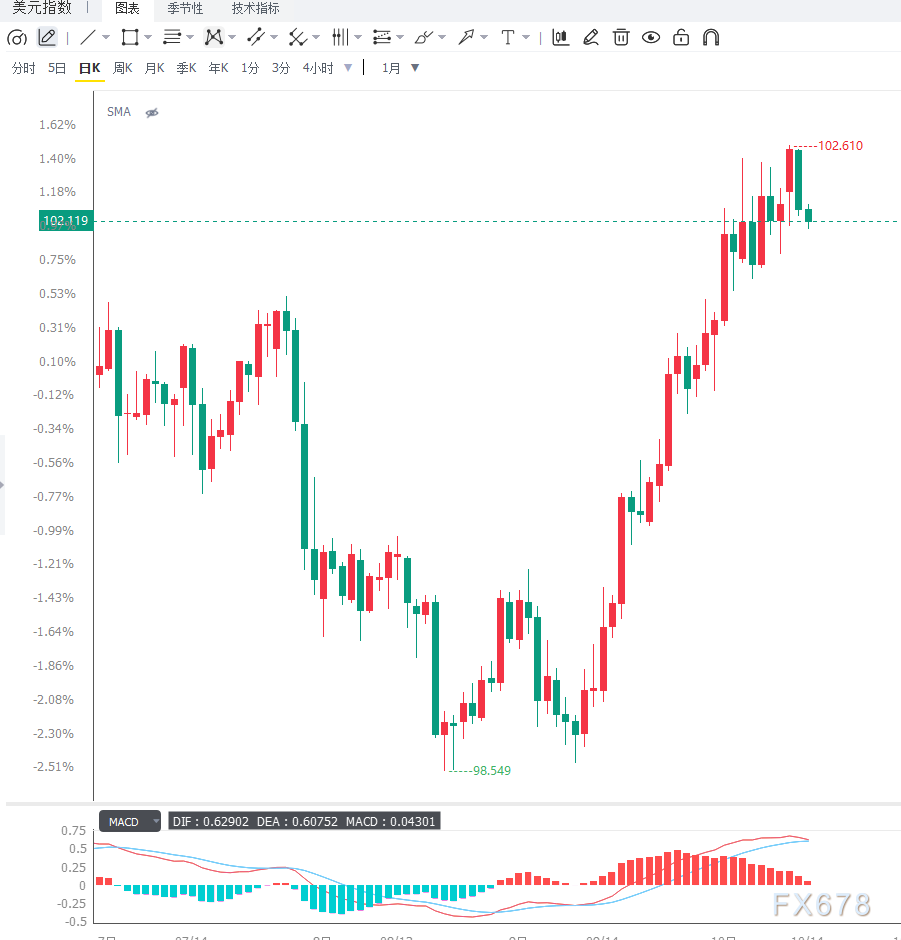
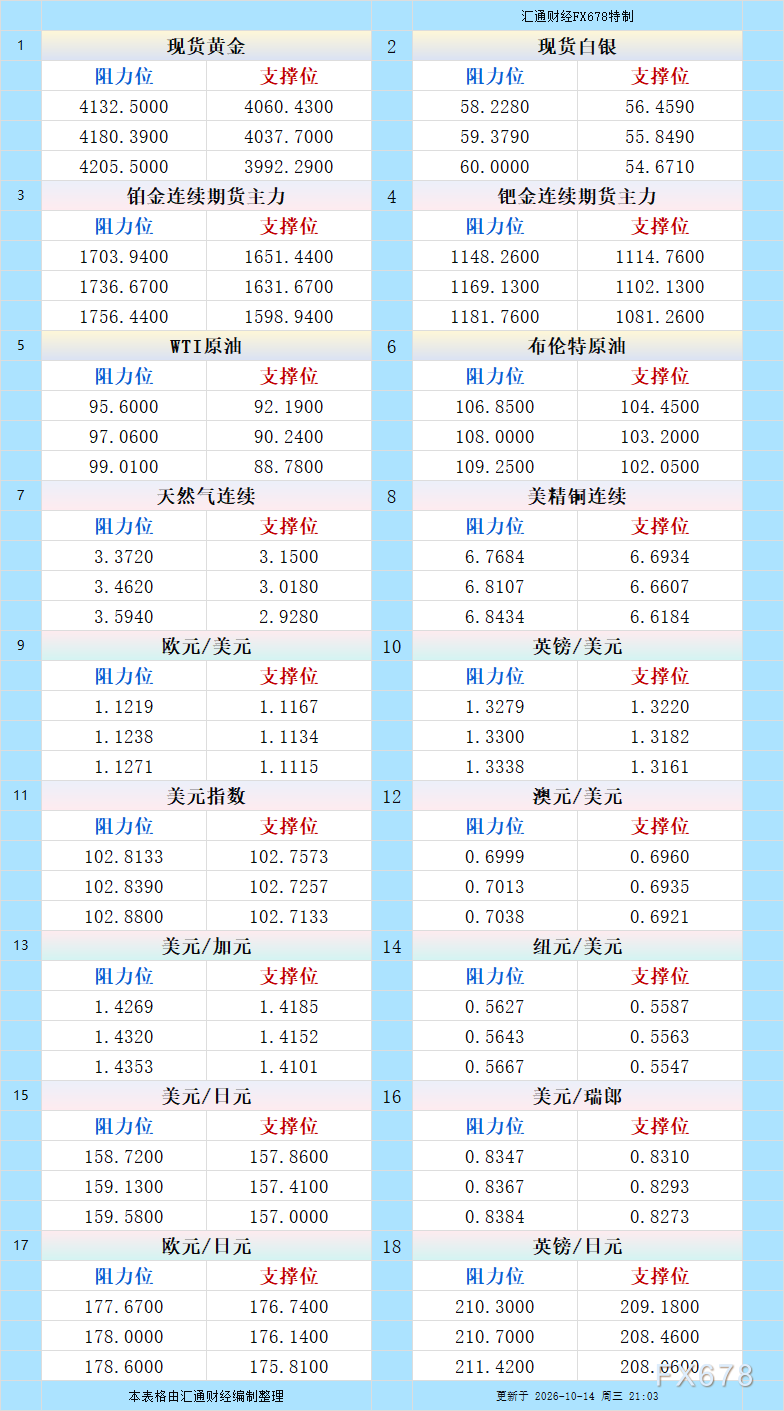
从技术面来看,日线级别上美元指数过去一周的回调可被定义为强势上升趋势中的多头技术性修正,整体中期偏多结构尚未被破坏。汇价稳定运行在20日简单移动平均线和100日均线上方,中期多头框架依然完好。14日相对强弱指标RSI约为64.47,处于正值区域但未触及超买水平,表明买盘力量仍占据主导,且在上行条件变得过度拉伸之前仍有进一步上涨的空间。MACD指标位于零轴上方,红柱虽持续收窄但快慢线未出现死叉,上涨动能衰减但未转负;布林带通道保持向上开口,显示中期趋势方向仍然向上。上方阻力方面,布林带上轨约102.95构成当前最直接的上行天花板,该位置同时也是上周触及的年内高点102.61附近的延伸区域,多次试探未能有效突破,堆积大量止盈抛盘。若买盘力量进一步增强并有效突破该区域,则有望进一步挑战103.00整数关口乃至103.50。下方支撑方面,布林带中轨约101.50构成第一道防线,该位置同时也是前期阻力突破后转化的支撑位;随后是100日均线约100.40,为中期强弱分水岭;更强支撑位于布林带下轨约100.05附近——只要汇价维持在100日均线上方,整体上升趋势便保持完好,回调更应被视为寻找支撑的机会而非趋势反转的信号。从日图PP枢轴点来看,枢轴点位于102.156,对应支撑阻力最大覆盖区间为101.563至102.823,当前汇价恰好运行在枢轴点附近,方向选择一触即发。
编辑总结
美元指数当前正处于"鸽派预期重塑"与"CPI数据悬念"的关键交汇点。威廉姆斯关于2027年无需加息的罕见表态,叠加美联储鹰派措辞的系统性软化,为美元带来了阶段性的回调压力,DXY从年内高点102.61累计回撤约0.5%。加拿大丰业银行明确指出DXY高于公允价值估计,利差收窄趋势对美元构成中期下行压力。然而,今晚的美国CPI数据将直接决定这一回调是短暂的技术性修正还是更深层次的趋势调整。若核心CPI温和(环比0.2%或以下),将强化威廉姆斯的鸽派逻辑,美元可能进一步向101.50布林带中轨回调整固;若核心数据偏强(0.3%或以上),可能重燃10月加息猜测,推动美元反弹并重新挑战102.95布林带上轨。中期来看,美联储政策立场从"持续紧缩"向"审慎评估"的过渡、欧洲财政风险对非美货币的压制、以及中东地缘局势维持的避险溢价,共同决定了美元指数在100至103的宽幅区间内震荡的基准格局。




 沪公网安备 31010702001056号