



 超级赛亚人
供应端的地缘风险是本轮美元走强的主要外部推力。原油交易员正在仔细评估美伊外交接触的混合信号:尽管谈判仍在推进,但巴基斯坦陆军参谋长穆尼尔赴德黑兰会见伊朗高级外交与军事官员后,参与讨论的外交人士澄清称,结束冲突的努力仍在进行,“最终协议迫在眉睫”的报道为时过早。这种“谈判在进行、协议未落地”的中间状态,恰好是市场最难定价的情景——它既不足以证伪供应中断风险,也无法提供明确的缓和路径。过去两周霍尔木兹海峡至少发生18起商船遇袭事件,布伦特原油升至111.2美元的多月高位。油价高企通过成本渠道推高了全球通胀读数,强化了主要央行维持高利率的理由,进而抬升了实际利率中枢。对美元而言,这意味着利差优势得以延续;但同时也意味着,若能源成本最终抑制全球需求,美元的避险属性将面临更复杂的考验。
货币政策层面,市场的定价正在发生微妙转变。据芝商所FedWatch工具显示,交易员目前定价美联储下周维持利率不变的概率约为83.9%,同时对12月会议加息的定价达到约90%。主席沃什明确表示不“预判”利率决策,未就10月会议给出明确信号。这种组合使美元处于一种尴尬的中间状态:年末收紧预期未被证伪,为指数提供了底部支撑;但短期缺乏增量鹰派催化,又让上涨缺乏流畅性。从历史经验看,只有当12月的收紧路径被数据实质性确认或证伪时,美元才会走出趋势性行情;在此之前,任何传闻都可能引发脉冲式波动。
值得警惕的是来自资产内部的反向拉扯。科技板块的深度调整可能成为美元的额外逆风,因为AI建设浪潮在美国增长与通胀叙事中占据主导地位。任何对科技板块的持续压力,都可能动摇支撑美元的关键主题之一,从而强化美元整体偏软的背景。这一判断的逻辑在于:本轮美元的韧性部分建立在“美国例外论”与AI资本开支驱动的增长预期之上,一旦科技龙头出现系统性回调,风险偏好收缩将同时削弱美元的收益率优势与资金流入动力。结合美联储情绪指数维持在127.51的高位(远高于中性基准),而沃什讲话得分仅5.6/10(略低于6.1/10的历史均值),可以看出政策叙事虽仍偏鹰,但沟通力度趋于温和——这种“立场偏鹰、语气偏软”的组合,恰恰最容易让美元在区间内反复拉锯。
从全球市场联动来看,当前美元指数的波动本质上是三条线索的叠加:一是中东航运中断与能源价格上涨带来的避险买盘;二是法国政局动荡(法德利差维持在约150个基点高位)与欧洲政治不确定性导致的欧元被动走弱,这在权重上直接推高了美元指数;三是美日利差在日元贸易赤字与原油进口激增背景下维持高位,进一步贡献了指数涨幅。换言之,美元的走强更多源于非美货币的结构性疲软,而非自身基本面的强劲改善。这种由对手盘驱动的上涨往往缺乏持续性,一旦法国局势平息或日本央行释放进一步收紧信号,指数的支撑便可能迅速松动。
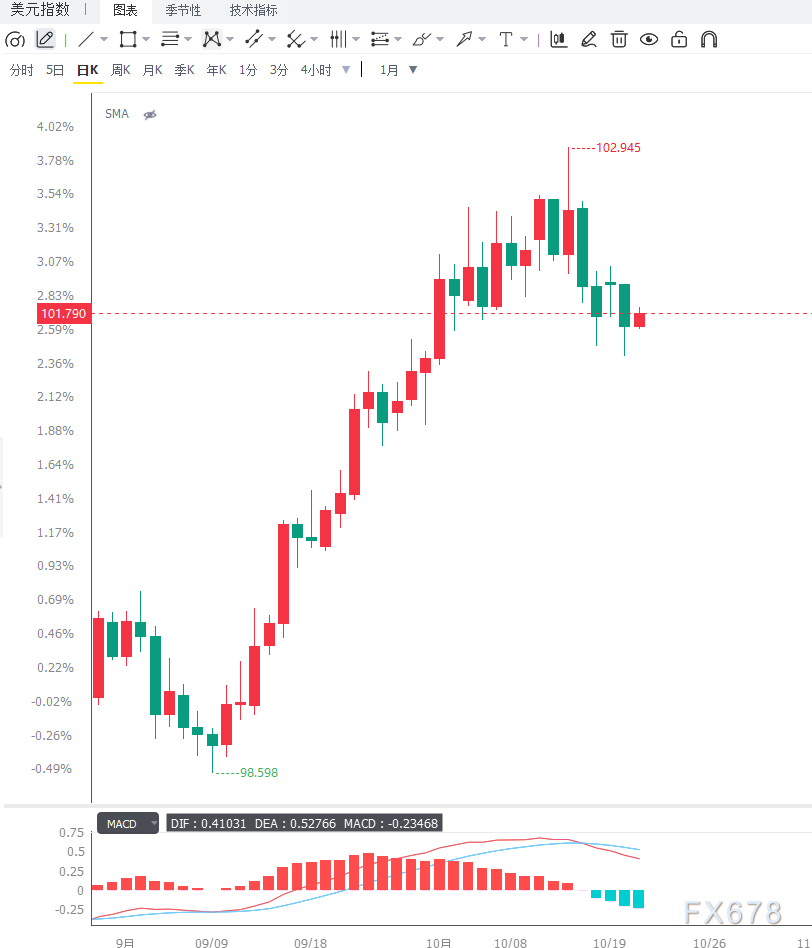
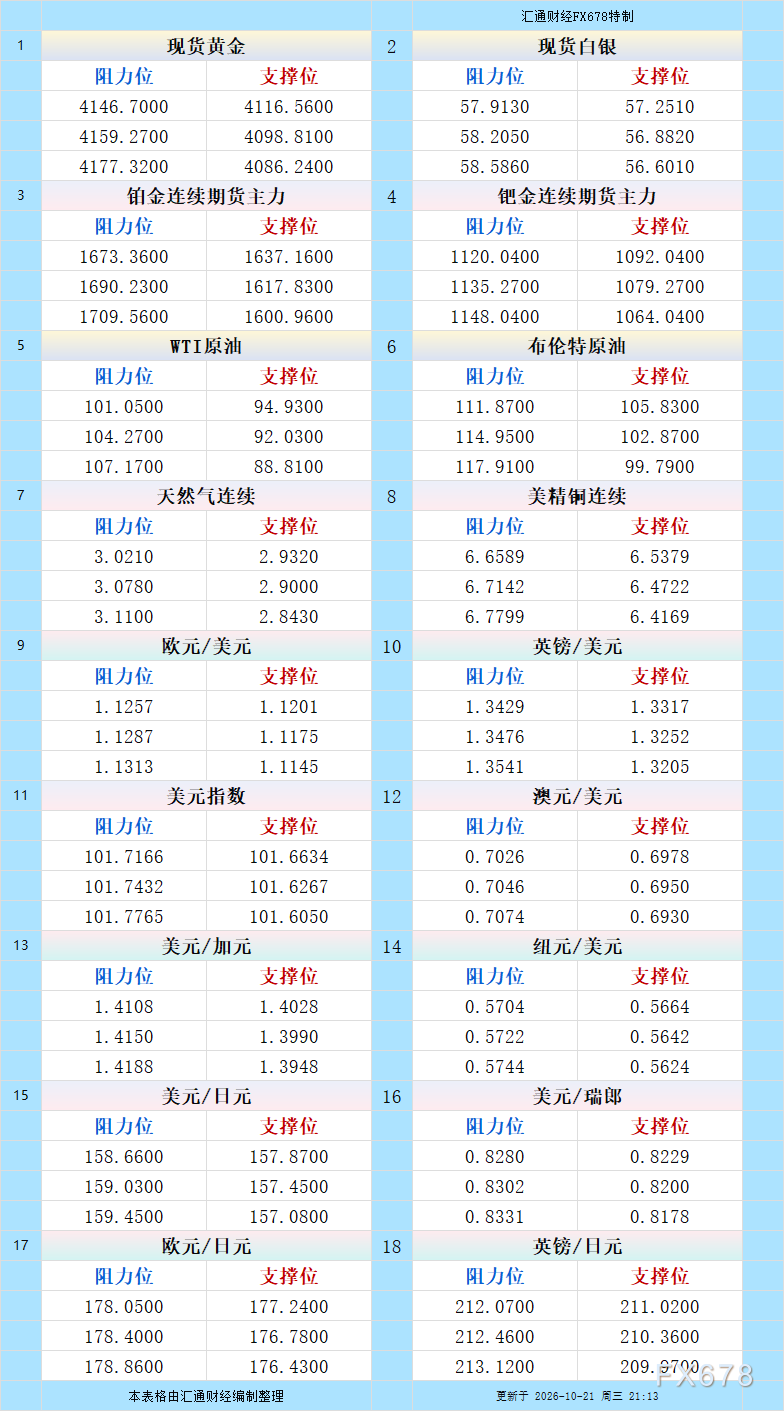
日线图上,美元指数运行于20日指数移动平均线上方,短期均线呈多头排列,表明自上月低点以来的反弹结构尚未破坏;RSI报55附近,处于50中性线上方且未进入超买区,显示上涨动能温和释放而非过度延伸,属于典型的“趋势偏多但临近阻力”形态。上方首要阻力位于前期平台约102.40,其次为103.00整数关口与103.50,只有日线实体有效站上102.40才能确认中期上行空间打开。下方支撑依次关注101.20、100.80以及100.00心理关口,其中101.20是近期的关键防守位,失守则可能回踩100.80甚至更低。4小时图上,指数自102.00附近回落后沿短期均线缓慢整理,MACD柱状线贴近零轴、快慢线反复缠绕,动能趋于中性;当前价格在101.60—102.00之间窄幅震荡,若回踩101.50—101.60获得支撑,短线仍有再次上攻102.00—102.40阻力区的机会;若放量跌破101.40,则可能向101.00甚至100.80寻求支撑;向上突破需等待美国通胀数据与地缘局势进展的配合,在此之前宜以区间思路对待,避免追涨杀跌。
编辑总结
美元指数短期的核心逻辑在于地缘风险溢价与避险需求提供底部支撑,而美联储政策路径未定与科技股逆风压缩上行空间,两者共振决定了指数更可能在101.20—102.40区间内反复拉锯。后续需重点关注三个变量:一是霍尔木兹海峡通行状况与油价走向,这直接决定通胀预期与避险情绪的存续时间;二是美联储年末政策路径的最终确认,12月加息概率能否维持九成以上是美元中期方向的胜负手;三是科技板块的表现,若AI叙事遭遇实质性冲击,美元的关键支撑主题将被削弱。中期来看,在区间未被有效突破前,指数将维持震荡偏强格局,趋势性方向的确认仍需等待通胀数据定调与非美货币风险的最终明朗。





 沪公网安备 31010702001056号