



 长风破浪
美联储选择按兵不动,争取观察时间
9月核心CPI环比录得0.3%,这份超出市场预期的数据,一度令市场押注10月加息概率突破50%,但这样的市场情绪并未持续。美联储副行长菲利普·杰斐逊、米歇尔·鲍曼以及理事克里斯·沃勒先后表态,释放出不必急于调整货币政策的信号,快速平复了市场躁动。美联储主席凯文·沃什后续在曼谷举办的国际货币基金组织会议上发表讲话,并未渲染马上加息的可能性,这和9月加息前杰克逊霍尔会议的表态形成鲜明对比,进一步压低了市场对于10月加息的预期。
诚然,最新就业数据表现不及预期,房地产这类对利率高度敏感的行业正承受越来越大的下行压力。但美国整体经济增长势头强劲,通胀水平依旧高于政策目标。美联储官员也明确表态,想要让通胀回归目标区间,还需要进一步收紧货币政策。美联储最新经济预测摘要显示,有四名FOMC委员预计,从当下到年底还将累计加息50个基点,这意味着本次议息会议很难形成全票通过的决议。贝丝·哈马克、尼尔·卡什卡里、洛丽·洛根三位委员,就在7月会议中不顾多数委员维持利率不变的主张,投票支持加息,此番10月会议,三人或将再次投出加息的反对票。
本次议息会议的公开声明内容大概率较为简短,沃什主席的新闻发布会也将延续精炼务实的风格。他本身并不热衷于给出明确的政策前瞻指引,讲话基调或将偏向客观陈述现状:美国经济整体韧性尚可,失业率维持低位,但通胀依旧高于目标。后续货币政策调整将完全取决于后续出炉的经济数据,而目前官员们普遍认为,货币政策仍有进一步收紧的空间。
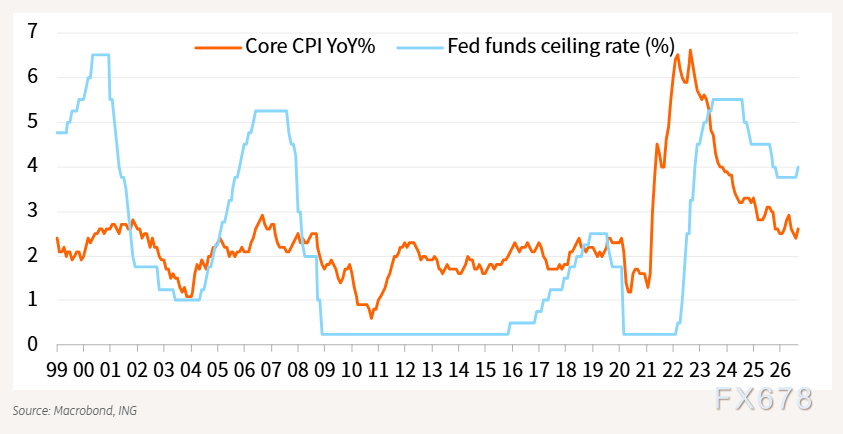
(美国核心CPI同比与联邦基金政策利率走势)
看向12月议息窗口:仍存加息可能性
在12月FOMC会议召开之前,市场还将迎来两份就业报告以及一份通胀数据。11月CPI数据将在12月议息会议结束后的次日公布,但美联储官员几乎肯定可以提前获取该份数据。这代表美联储掌握的信息将多于市场,因此12月会议出现政策意外的可能性并不能完全排除。
我们预测,美联储12月将会加息25个基点,届时联邦基金利率目标区间将来到4%-4.25%。加息完成后,美联储将进入长时间暂停周期,一直维持利率水平至2027年12月,届时才会撤销2026年12月的这次加息操作。这一判断和当前市场主流预期保持一致;而美联储自身的基准预测同样指向年内还会有一次加息,且2027年全年利率保持不动。
美债收益率大幅上行、美元走强已经在一定程度上收紧了金融环境。我们的美联储利率路径预测建立这样一个假设之上:中期选举结束后的数月内,市场将达成相关协议,改善波斯湾能源供给,更关键的是,航运与保险成本能够显著回落。在炼油厂已经满负荷运转的背景下,航运保险成本下降才是压低成品油零售价格的核心抓手。
如果上述情景落地,通胀压力将会得到实质性缓解。美国薪资增速仅为3%,作为企业最大成本端保持温和;而在通胀篮子中权重占比35%的住房分项,也会迎来进一步通缩。基于此,我们认为美国整体通胀将在2027年下半年回落至2%的目标水平。
当然,我们基准情景的下行风险来自冲突持续时间超预期。若地缘冲突迟迟得不到化解,不排除美联储在2027年一季度继续加息。但与此同时,能源价格上涨叠加薪资增长乏力,居民实际购买力会进一步被侵蚀;债券收益率继续走高,抵押贷款与企业融资利率将刷新周期新高,经济走弱的风险会随之抬升。一旦进入这种压力更大的经济情景,美联储在2027年下半年的降息幅度与节奏,都会比基准预测更快、更大。
美联储暂不干预债市,交由美债市场自发调节
过去一周美国国债市场表现向好,此前不断加剧的金融收紧效应有所缓和。10年期美债收益率回落至5%下方,和此前突破5.25%的高点形成巨大反差。不过我们并不认为收益率本轮下行可以持续,但这一轮市场变化,也为FOMC本次会议采取偏宽松的表态创造了条件。
市场避险情绪升温,放大了美国经济的潜在风险,进一步提升了10月维持利率不变的概率。法国债券市场持续承压,引发全球债券市场的焦虑情绪,边际上带来系统性压力。在这样的市场环境当中,美联储并不希望通过加息进一步加剧市场恐慌,10月会议维持利率不变是合乎情理的选择。
至于10年期美债收益率能否持续运行在5%以下,则要另当别论。受通胀粘性、财政赤字以及AI产业热潮等多重因素推动,我们判断10年期美债收益率后续大概率会重新站上5%,不过具体时点较难预判。收益率想要再度突破5%,首先需要风险市场情绪企稳。但无论如何,10月这次议息会议,美联储不会主动去搅动债券市场的现有格局。
沃什主席仍将缩减资产负债表视作政策目标,但距离美联储出台清晰缩表方案尚有距离,我们预计各委员会的相关建议要到年末前后才会对外披露。现阶段市场流动性整体平稳,回购市场运行状况相比去年已经大幅改善。
沃什时代的FOMC会议,成为美元走势风向标
美联储的表态大概率会继续支撑美国高收益率,美元有望守住9月以来取得的大部分涨幅。如果美元出现下行修正,驱动因素更可能是科技板块再度触发市场避险,而非美联储释放鸽派信号。
美元在9月至10月初曾大幅走强,累计涨幅达到4%,随后便进入震荡盘整阶段。利差是现阶段影响美元的最核心变量;受美国科技股回调压制市场加息预期影响,本月利差条件已经小幅对美元不利。
拉长时间来看,今年由沃什主持的FOMC会议,基本奠定了美元未来4-6周的运行趋势:6月会议偏鹰派,7月会议被市场解读为鸽派,9月会议美联储完成一次鹰派加息。
回顾7月FOMC会议,沃什曾提出债券市场已经在承担收紧政策的作用,这番言论招致不少批评。我们推测,沃什会吸取教训,不会再简单将信用利差走阔、股市下跌等同于金融条件收紧,并以此作为减少加息的理由。
只要沃什坚守政策逻辑,把维护货币政策公信力放在第一位,美国短端收益率就会获得有力支撑,美元也大体上能够守住9月初以来的上涨成果。反观欧元,能源价格高企叠加法国的政治风险将持续拖累欧元表现,EUR/USD有可能回落至年内低点,逼近1.11关口。
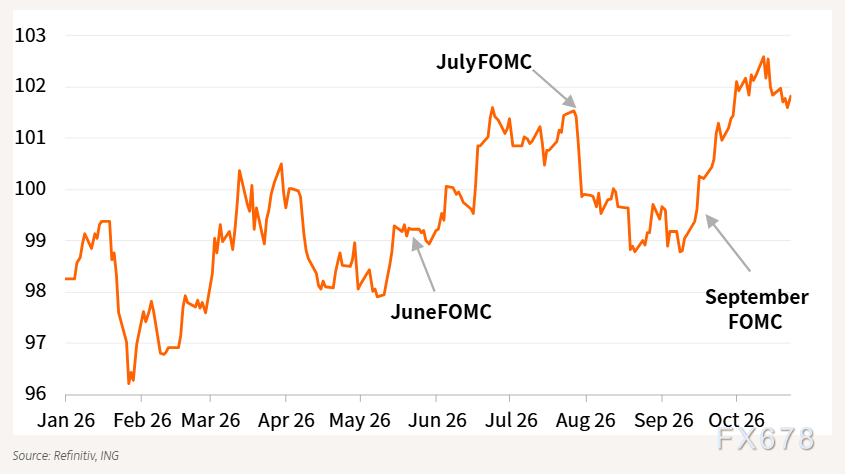
(沃什主持的FOMC会议与美元指数走势)




 沪公网安备 31010702001056号