



 GoldMan3
日本央行定于周五公布货币政策决议。
与美联储类似,金融市场确信日本央行将维持利率不变——此前该行在9月会议上将利率上调25个基点至1.25%,为日本31年来最高利率水平。今年以来,日本央行已实施两次25个基点的加息。
德国商业银行在报告中指出,市场预计“隔夜利率维持不变,彭博调查的经济学家中无一人预计周五加息”。这一共识使投资者更多聚焦货币政策声明、央行展望报告以及行长植田和男的记者会,以寻找年底前的政策前景。
东京通胀韧性犹存
东京CPI增速仍远高于日本央行2%的目标,凸显物价压力持续。
周五公布的数据显示,东京10月剔除生鲜食品后的CPI同比上涨2.6%,较9月的2.7%略有放缓;整体通胀率为2.8%,剔除生鲜食品和能源后的物价指数上涨2.6%。
政府10月为降低夏季电费和城市燃气费提供的补贴有助于抑制物价,但这一影响可能在未来几个月逐渐消退,因此周五的数据不太可能阻碍日本央行未来几个月加息。
尽管有补贴,能源价格仍对整体物价上涨作出贡献,电价和天然气价格分别上涨1.7%和4.9%,均从上月下跌转为上涨。数据公布数小时后,日本央行将公布利率决议,市场预计本次将维持不变。
植田和男偏鹰:AI需求与通胀接近目标
植田和男在9月政策会议后的表态显示其对能源驱动的通胀风险感到担忧。他还强调将核心通胀锚定在2%目标附近的重要性,并多次重申央行将坚持货币紧缩路径。
植田和男强调潜在通胀“相当接近”2%,经济与物价走势大致符合预测。其承诺在金融条件仍宽松之际“继续加息”,并计划讨论是否调整对通胀接近2%的评估,强化了渐进正常化倾向,为日元提供更稳固的支撑背景。
植田和男表示,日本央行对AI驱动通胀压力的看法与全球政策制定者之间“没有大的分歧”,并指出部分同行对AI需求更为乐观——这凸显了价格上行风险,为保留紧缩路径提供了理由。通过明确将未来加息的时点与节奏同汇率、AI需求及中东局势挂钩,该讲话勾勒出一个对数据和风险敏感的反应函数,对日元构成边际支撑,尤其是在AI相关需求和外部冲击使通胀维持在2%目标附近的情况下。
这些表态表明,植田和男在货币政策前景上将继续保持鹰派,并强调将价格压力锚定在央行2%目标附近的重要性。
12月会议预期:近七成经济学家预计加息至1.5%
据媒体10月13日至19日对78位经济学家的调查,有54位(近70%)预计日本央行将在本季度(第四季度)把政策利率从当前的1.25%上调至1.5%,这一比例几乎是前次调查的两倍。
在明确给出加息月份的受访者中,约80%选择12月会议,仅有约2%押注10月30日结束的政策会议。这意味着市场共识已从“年底前可能再加一次”进一步凝聚为“大概率在12月行动”,并延续6月与9月加息后形成的季度加息节奏——而本轮紧缩周期启动之初,日本央行还是一年仅加息一次。
多数分析师认为,10月会议将按兵不动,以便评估此前两次加息对金融环境与实体经济的影响。与此同时,日元疲软叠加能源与进口成本上升推高通胀压力,审议委员小枝淳子上周也强调通胀上行风险显著,央行不宜过度谨慎。
明治安田研究所经济学家前田一孝指出,若美欧年底前加息而日本央行推迟到新年,日元抛售可能加速;而农林中金综合研究所的南武志则提醒,经济尚未过热到需要连续会议加息的程度。
展望更远期,约60%受访者预计明年6月底前利率将升至1.75%,认为终端利率可达2%或更高的比例也明显上升。
美元兑日元如何反应:决议本身料非事件,基调才是关键
日本央行的利率决定本身对美元兑日元而言似乎是“非事件”,因为市场参与者对政策利率维持不变高度确信。
真正有影响力的是日本央行货币政策展望的基调,以及任何关于终端利率水平的线索。
若日本央行释放可能更快接近终端利率的信号,将利好日元;反之,若显示将追求渐进紧缩路径,则对日元影响有限。
因此,美元兑日元风险温和偏向下行。
结论
日本央行周五大概率维持利率1.25%不变,决议本身料难掀起波澜。真正的变量在于政策声明、展望报告与植田和男记者会——近七成经济学家预计12月加息至1.5%,植田此前的鹰派表态亦支持渐进正常化。
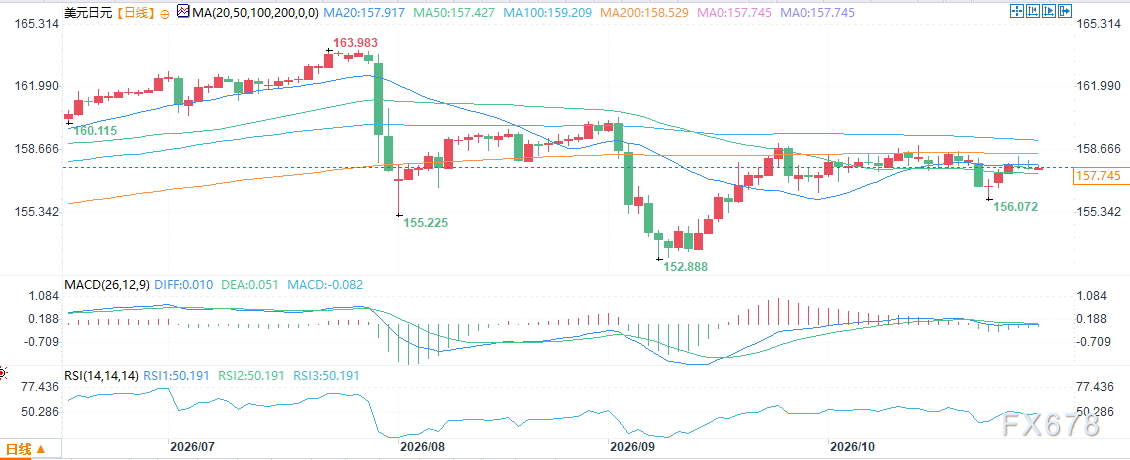
(美元兑日元日线图,来源:易汇通)
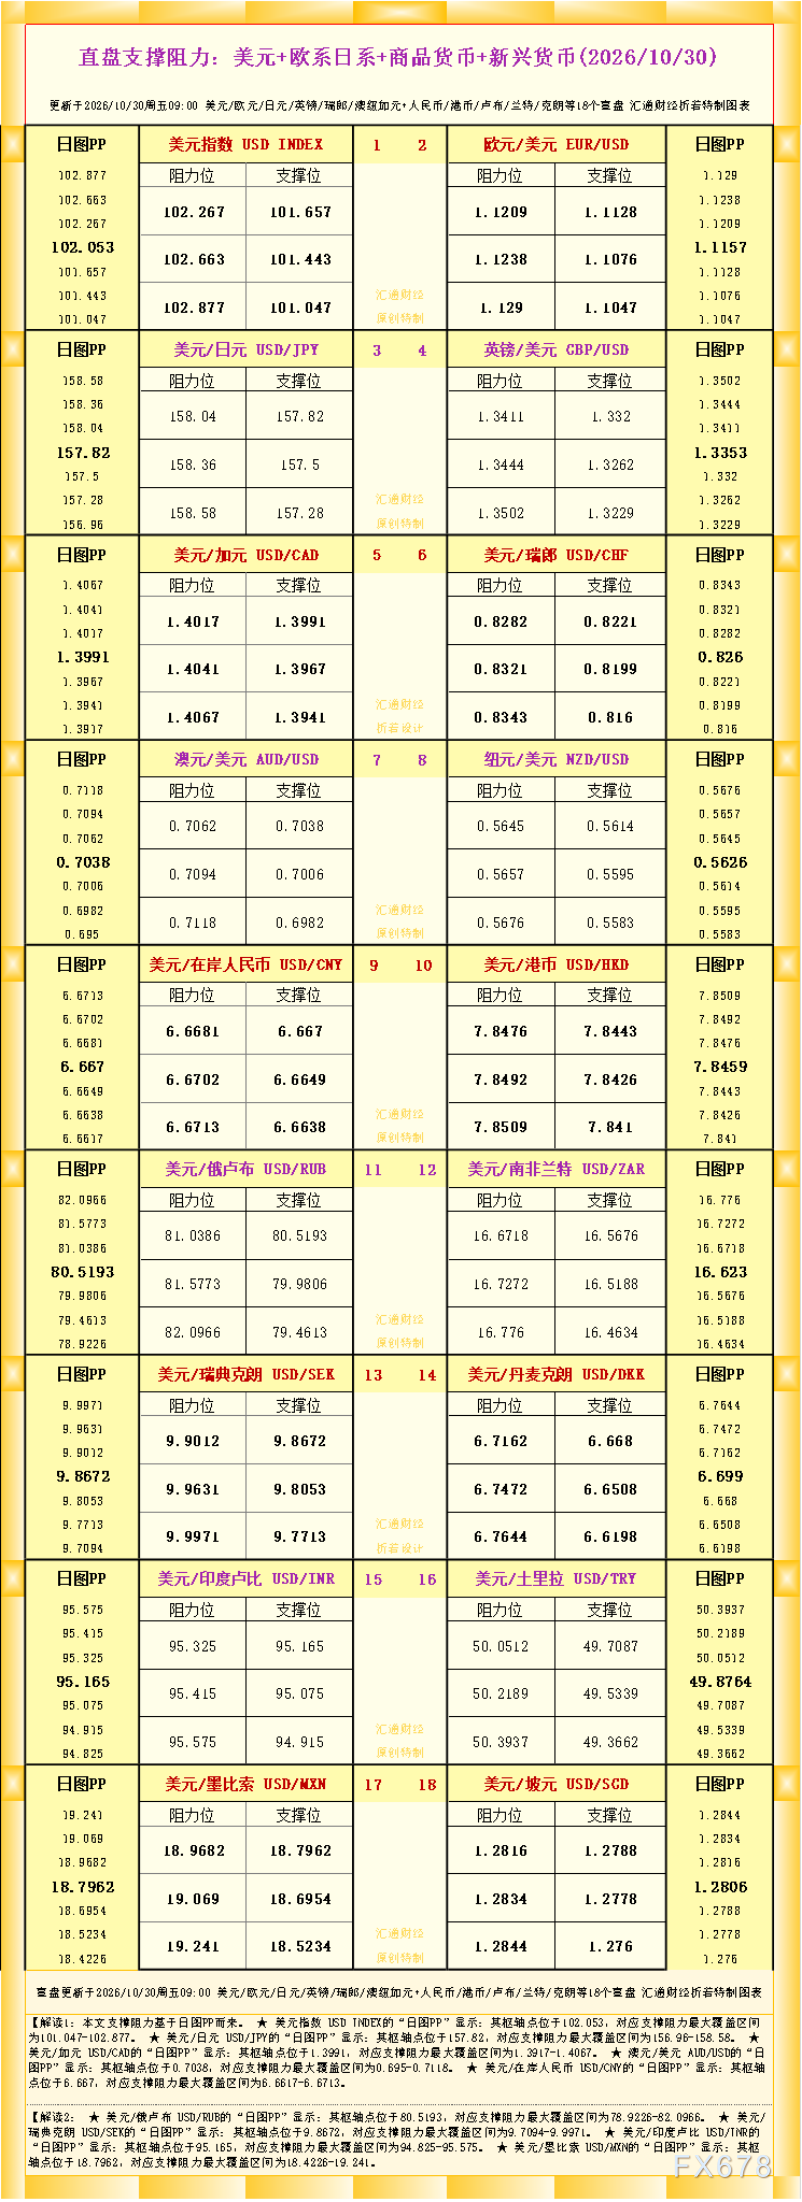
北京时间8:19,美元兑日元报157.73/74。





 沪公网安备 31010702001056号