



 GoldMan3
通胀数据:PCE环比创3月以来最大涨幅,核心指标升至3.1%
通胀压力集中体现在美国PCE价格指数上:9月环比上涨0.5%,为3月以来最大涨幅,推动年度通胀升至3.6%;核心PCE同比升至3.1%。
这组数据表明,价格压力并未如市场期待的那样稳步消退,反而在能源与服务业价格的推动下重新积聚,为美联储维持紧缩倾向提供了数据基础。
增长韧性:三季度GDP增长3.4%超预期,消费与AI投资双驱动
与此同时,更广泛的经济持续展现强度。美国三季度GDP年化增长3.4%,超出3.2%的市场预期,主要由稳定的消费支出与AI相关板块的强劲投资驱动。
增长与通胀同步偏强的组合,意味着美联储缺乏转向宽松的数据依据,实际利率预期随之上行,对无收益资产构成压制。
政策定价:美联储按兵不动,12月加息概率约75%
针对上述经济状况,美联储周三在中期选举前选择维持利率不变。尽管如此,投资者仍继续定价未来收紧的强烈可能性。
据CME FedWatch工具,交易者目前对12月加息25个基点赋予约75%的概率,较前一日录得的84.2%温和回落。
概率虽有小幅下修,但仍处高位,说明市场并未改变对政策方向的判断,只是对节奏的确定性略有保留。
板块分化:白银与铂族金属跑输,工业属性放大紧缩压力
据道明证券(TD Securities),FOMC会议后的市场图景继续凸显贵金属板块内部的分化。
该行指出,“黄金在FOMC后仍相对有韧性,而工业类贵金属则偏向下行,白银与铂族金属显著跑输,因宏观逆风与政策收紧前景令需求展望承压”。
这一跑输表现,凸显了在投资者重新评估潜在更紧政策体制下需求前景之际,工业属性更强的金属相对于黄金所承受的日益增长的压力。白银的工业需求占比高于黄金,使其在紧缩预期主导的环境中对增长前景的敏感度更高,这也是本轮下跌中白银跌幅显著大于黄金的结构性原因。
结论
白银连续第三日下跌并创11个月新低,核心压制来自美国通胀升温与经济增长韧性共同强化的美联储加息预期——9月PCE环比0.5%为3月以来最大涨幅,三季度GDP增长3.4%超预期,12月加息概率虽从84.2%回落至约75%,但仍处高位。
板块内部的分化同样关键:黄金相对有韧性,而白银与铂族金属因工业属性更强、对需求展望更敏感而显著跑输。在紧缩预期主导的宏观环境下,白银的工业需求定价面临持续压力,短期弱势格局难改。
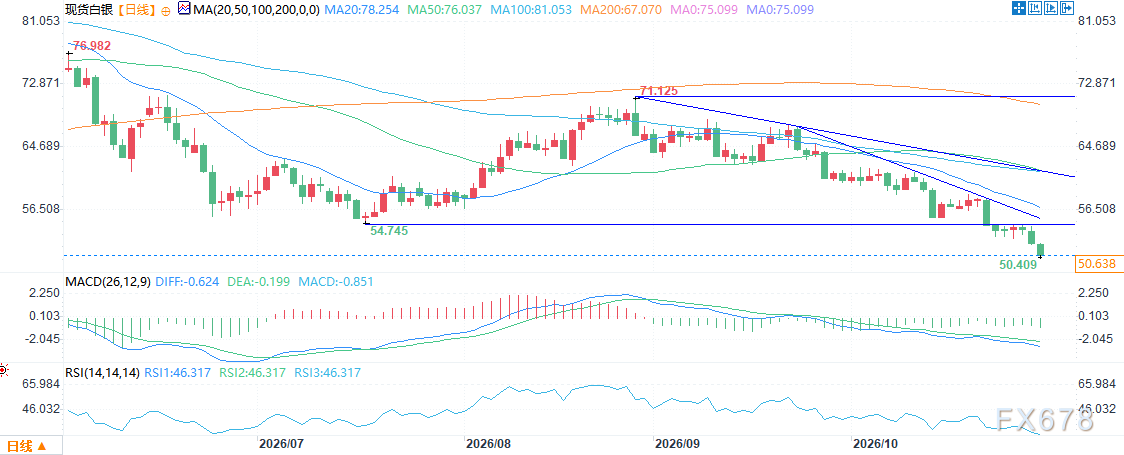
(现货白银日线图,来源:易汇通)
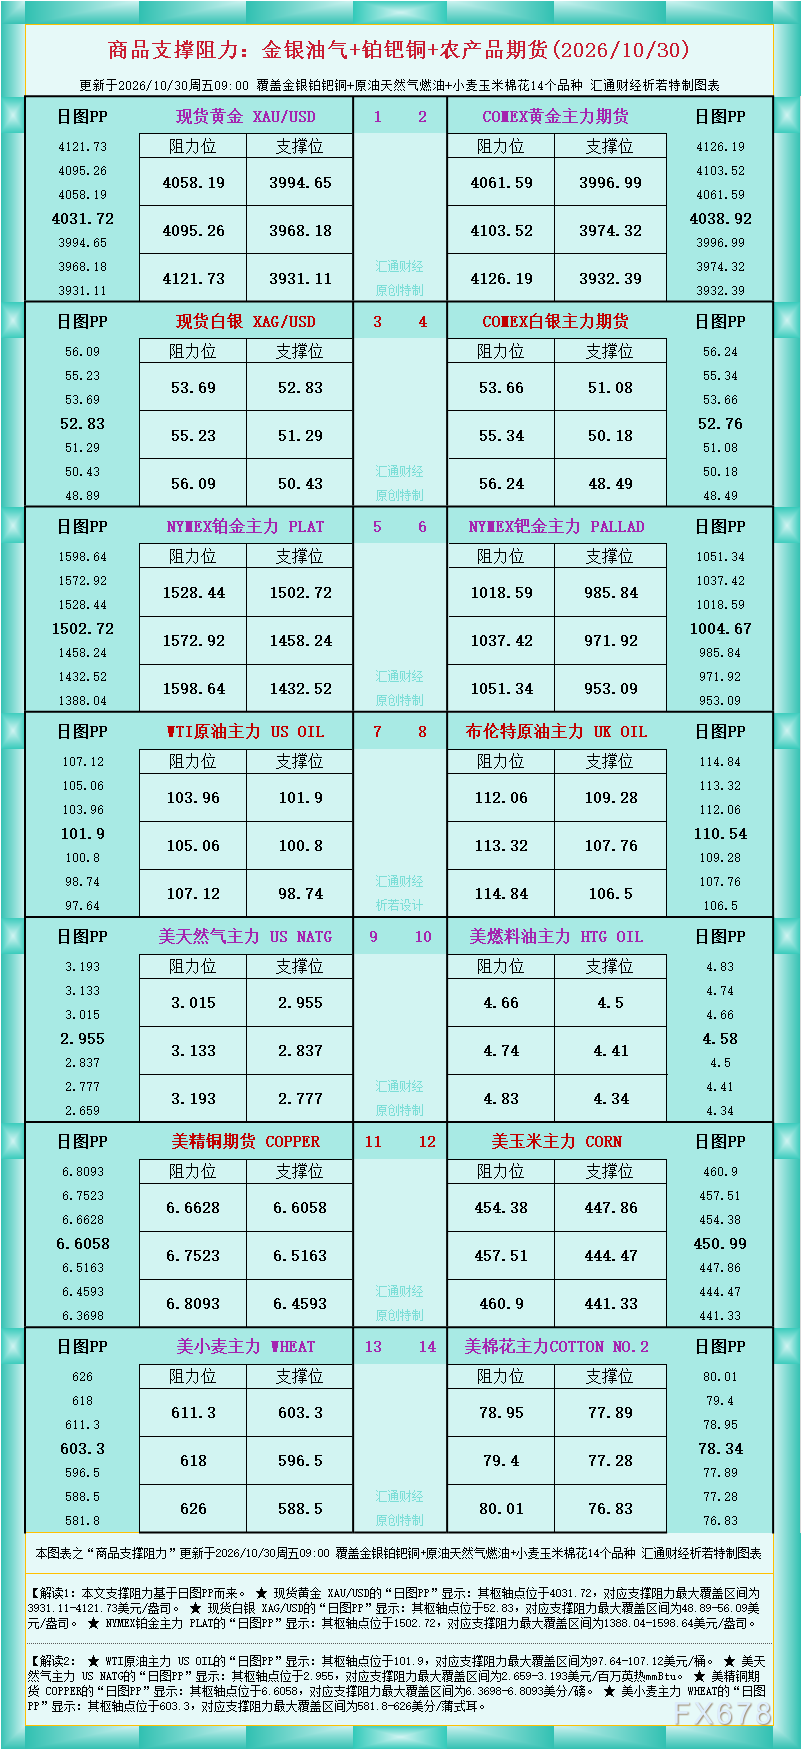
北京时间16:08,现货白银报50.61美元/盎司。





 沪公网安备 31010702001056号