



 塔伦
昨日美国10月CPI数据成为市场焦点:整体CPI环比上涨0.4%(预期0.3%),核心CPI环比上涨0.3%(预期0.2%),连续第三个月维持高位。数据公布前,美联储理事克里斯托弗·沃勒已明确表态,若核心CPI达到或超过0.3%,将考虑在12月会议上支持50基点加息,而非市场此前普遍预期的25基点。结果数据恰好踩中阈值,短端美债收益率大幅攀升,2年期收益率单日涨幅显著,10年期美债收益率迅速回到5%附近,市场对12月加息的定价从“几乎确定25基点”进一步抬升,50基点加息概率也明显上升。
这一组合拳直接引发美元走强、美债收益率曲线熊市平坦化,并对黄金、原油和外汇市场产生连锁反应。荷兰国际银行(ING)分析指出,美国通胀粘性叠加AI投资带来的需求不确定性,使得市场有理由保持谨慎。与此同时,中东局势缓和预期正在压低能源成本,美国零售汽油价格已跌破每加仑4美元,这为后续通胀数据提供一定缓冲,但11月通胀数据要到12月FOMC会议后才会公布,联储短期内仍需依赖现有信息决策。
黄金:实际利率与美元双重压制,短期承压明显
对黄金交易者而言,这是典型的利空组合。无息资产黄金对实际利率和美元高度敏感。10年期美债收益率重回5%附近,抬高了持有黄金的机会成本;美元指数逼近年内高位并测试关键阻力(ING提到DXY可能重新测试102.85/103.00区域),进一步打压以美元计价的黄金。数据显示,黄金在数据公布后一度大幅下跌近3%,现货金价格回落至4000-4050美元区间附近,部分时段甚至考验更低支撑。
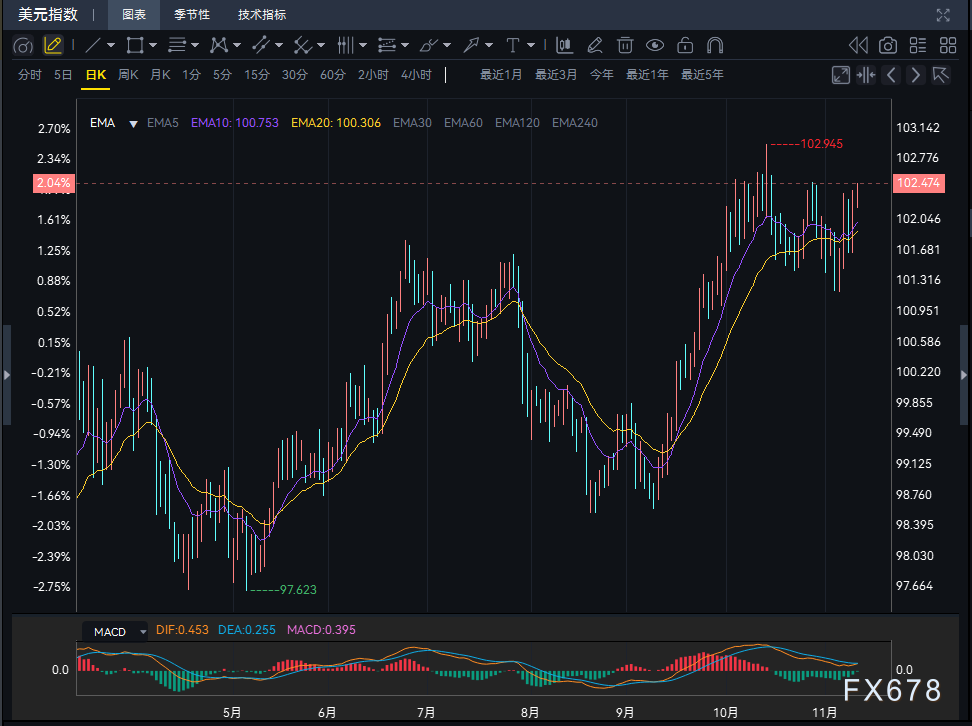
技术面与情绪面同步转弱,短线多头被迫减仓。不过,中期仍需观察两点:一是能源价格回落是否最终传导至整体通胀,降低联储进一步大幅收紧的必要性;二是全球避险需求是否在地缘或经济不确定性下重新抬头。当前环境下,黄金交易者宜以谨慎为主,关注4000美元关键整数位及下方支撑,反弹时可考虑逢高减仓或对冲,而非盲目抄底。强势美元和偏高实际利率环境下,黄金的上行空间短期内受限。
原油:能源价格缓和提供缓冲,但宏观需求预期承压
原油市场反应相对复杂。ING指出,中东局势缓和预期正在拉低能源成本,美国汽油价格回落有助于抑制后续通胀。这对原油本身构成一定利空,因为供应端担忧缓解。与此同时,美联储偏鹰路径意味着更紧的金融条件,可能抑制全球经济增长与原油需求预期,尤其对周期性较强的能源品种不利。
短期内,原油更多受到地缘与库存数据驱动,而非单纯跟随美债收益率。交易者需密切关注OPEC+动态、美国原油库存以及中东实际进展。若能源价格持续低位,可能帮助11月通胀数据降温,从而在12月FOMC后为市场提供喘息空间;反之,若油价反弹,则可能强化通胀粘性叙事,进一步支撑美元和美债收益率。原油交易者可结合技术位与基本面,关注需求端是否因高利率而明显走弱。
外汇:美元强势主导,欧元英镑不宜盲目跟随美债
外汇市场表现最为直接。ING的FX Daily分析强调,美债收益率曲线出现熊市平坦化(短端涨幅大于长端),这通常利好美元、利空顺周期货币。挪威克朗、瑞典克朗等表现落后,欧元兑美元也承压于1.11附近关键支撑。ING认为,欧元区与美国通胀路径和增长驱动因素存在明显差异——欧洲更受能源价格影响,美国则更多受AI相关增长推动。因此,欧洲利率不宜盲目跟随美国鹰派重新定价。
更高的美国利率本身已通过金融条件收紧对欧洲产生外溢影响,欧央行和英国央行可能不需要像市场当前定价那样激进。ING更建议关注欧洲本土通胀数据,而非被美国CPI牵着走。欧元兑美元短期或维持在1.1140-1.1200区间震荡,若跌破1.11支撑则可能进一步下探1.10区域下沿。美元兑日元则可能继续测试159-160阻力,但上方存在逢高吸纳日元的意愿。
对于外汇交易者,当前主线是“美元强势+收益率分化”。短线可顺势交易美元多头,但需警惕美国假日(退伍军人节)带来的流动性偏低,以及周五PPI数据可能带来的二次波动。欧元、英镑交易者不宜过度定价欧央行/英央行同步大幅收紧。
今日及后续关注点
今日美国市场因假日交易清淡,欧央行多位官员发言(包括拉加德等)以及德国、英国国债拍卖将成为焦点。周五美国PPI数据可能继续强化或修正通胀叙事。整体来看,市场已从“软着陆+温和加息”转向“通胀粘性+可能更鹰路径”,黄金面临利率与美元双重压力,原油更多看能源自身供需,外汇则以美元为轴心。
黄金、原油、外汇交易者应重点跟踪实际利率变化、美元指数阻力位以及能源价格是否持续回落。短期波动可能加剧,仓位管理与止损纪律比方向预判更重要。ING的核心提醒值得铭记:不同经济体的通胀与增长背景不同,盲目跟随美国数据可能带来误判。


;)
;)
;)

 沪公网安备 31010702001056号