



 GoldMan3
据媒体报道,援引OPEC最新月度数据,OPEC10月原油产量回升至接近战前水平,沙特阿拉伯引领了急剧反弹。替代管道、船对船转运与其他变通方式使海湾产油国得以在航运持续遇袭的情况下保持石油流动。
产量反弹:OPEC增近200万桶/日,沙特从840万升至1060万桶/日
OPEC产量上月增加近200万桶/日、至约2720万桶/日,而伊朗冲突爆发前的2月约为2860万桶/日。
该组织事实上的领导者沙特阿拉伯将产量从9月的约840万桶/日提升至约1060万桶/日。冲突进入第八个多月,美国军事支持、油轮对油轮转运与跨陆管道帮助产油国维持出口——即便霍尔木兹海峡的船只面临反复袭击、胡塞武装威胁红海交通。
据数据机构,沙特10月原油出口日均约700万桶,略低于9月、但仍高于2025年约620万桶的均值;海湾沿岸东部码头的装货量已回升,此前战争早期货源曾转向红海港口。
供应端的恢复并非来自和平,而是来自变通——管道与转运绕开了海峡的瓶颈,使产量得以回升,但这一恢复的脆弱性也正源于此:变通路线同样暴露于袭击风险之下。
海峡瓶颈未解:通行量日均400万桶,仅为战前四分之一
海峡本身仍是瓶颈。战前,它承载了全球约五分之一的石油与液化天然气。据数据机构,过去一周经确认的通行量日均约400万桶,而冲突前约为1700万桶。
这些数字仍是初步的,且部分油轮在关闭应答器的情况下穿越。
OPEC产量的反弹与海峡通行量的低迷并存,说明当前的供应恢复依赖的是“绕行”而非“疏通”——海峡的正常化仍未发生,任何针对管道或红海路线的升级,都可能迅速逆转供应端的改善。
袭击与和谈不确定性下,沙特以贴水补偿买家
持续的袭击与美伊和谈的不确定性抑制了缓和的希望。海湾产油国正大幅折价以赢得买家、抵消高昂的油轮与运费成本。
沙特阿美将12月阿拉伯轻质原油对亚洲的官方售价下调2美元/桶、至较阿曼/迪拜基准贴水7美元。
供应恢复与海峡瓶颈并存,使海湾原油的定价权走弱——产油国需要通过折价来补偿买家的运输风险与成本,而这一折价对亚洲炼厂构成温和利好。
宏观含义:供应趋稳缓解美联储与日本央行压力,中断则强化加息理由
对更广泛的宏观图景而言,石油仍是冲突向通胀传导的主要渠道。供应趋稳将缓解美联储与日本央行的压力,而重新出现的中断将强化进一步加息的理由。
OPEC维持需求预测不变,预计今年全球消费增18万桶/日、明年增255万桶/日;关键OPEC+成员本月早些时候同意12月维持产量不变。
油价的走势不仅是商品市场的变量,更是央行政策路径的输入——供应的改善若持续,将为加息预期降温;若海峡或管道再遇袭,通胀压力将重新上升,强化鹰派立场。
结论
OPEC10月产量增加近200万桶/日、至约2720万桶/日,沙特从840万升至1060万桶/日,依靠管道、船对船转运与美国军事支持维持出口,逼近战前2860万桶/日的水平。但海峡瓶颈未解——经确认的通行量日均约400万桶,仅为战前1700万桶的四分之一,说明供应恢复依赖的是“绕行”而非“疏通”,其脆弱性正源于变通路线的暴露。
沙特阿美将12月对亚洲售价下调2美元至贴水7美元,反映海湾原油定价权的走弱。对宏观而言,石油仍是冲突向通胀传导的主要渠道:供应趋稳缓解美联储与日本央行的压力,重新中断则强化加息理由。
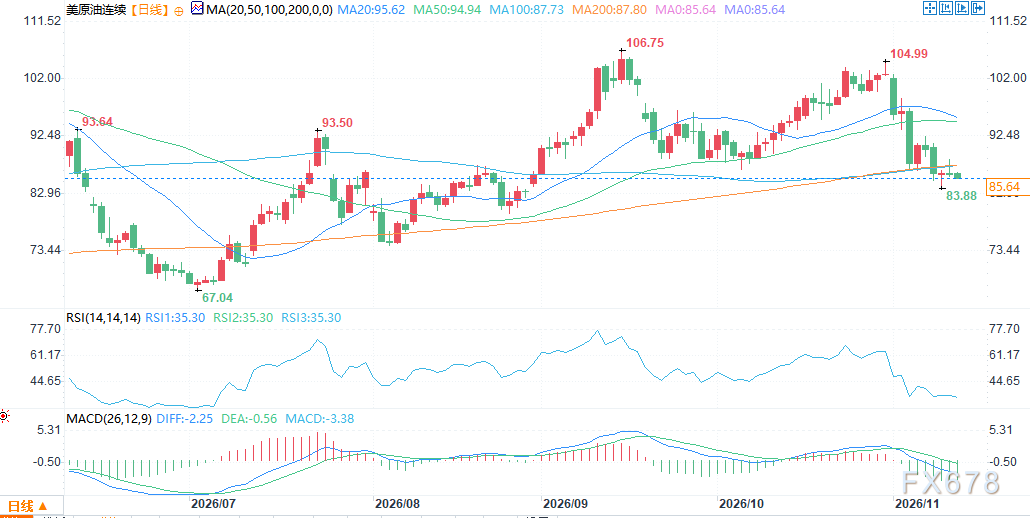
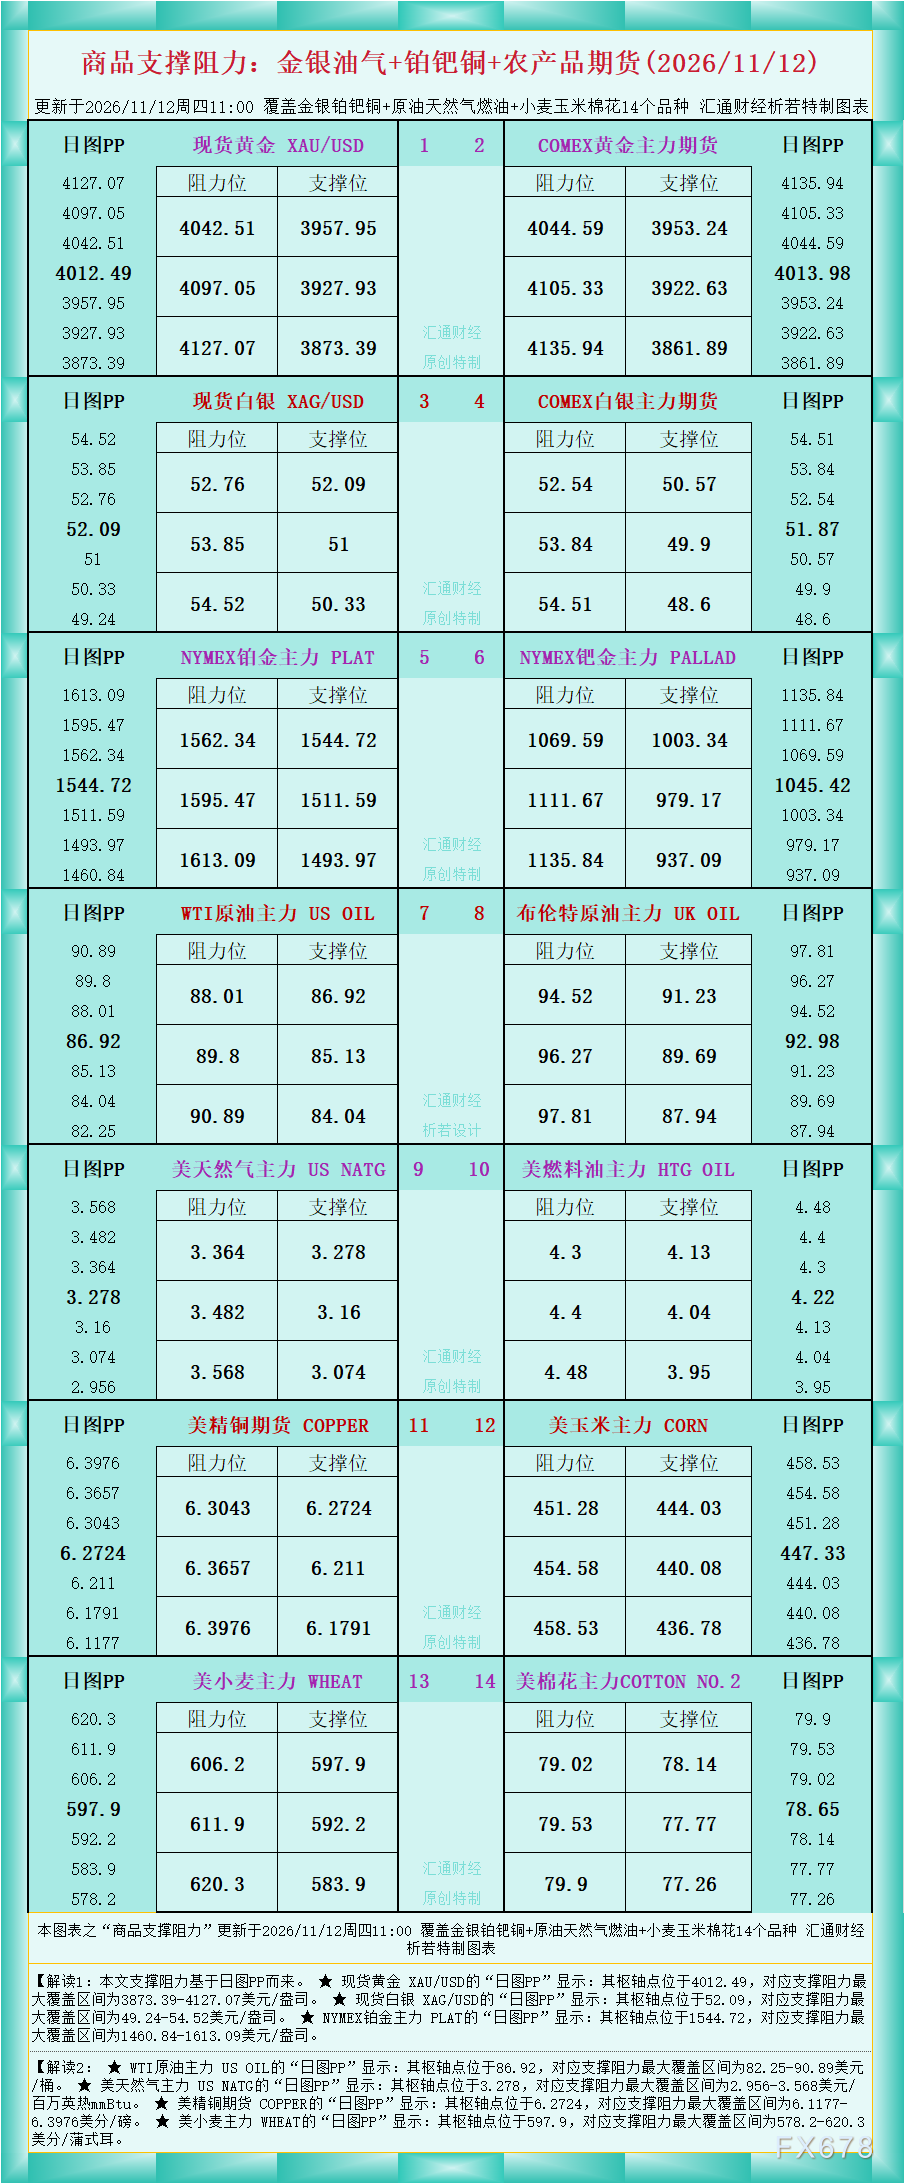
(美原油期货日线图,来源:易汇通)
北京时间11:27,美原油期货报85.54美元/桶。




 沪公网安备 31010702001056号