



 GoldMan3
日本10月出口同比增长20.5%、略高于预期,较9月上修后的16.5%明显加快。财务省周三数据显示,芯片出货领涨,结束了出口增长连续两个月的放缓。
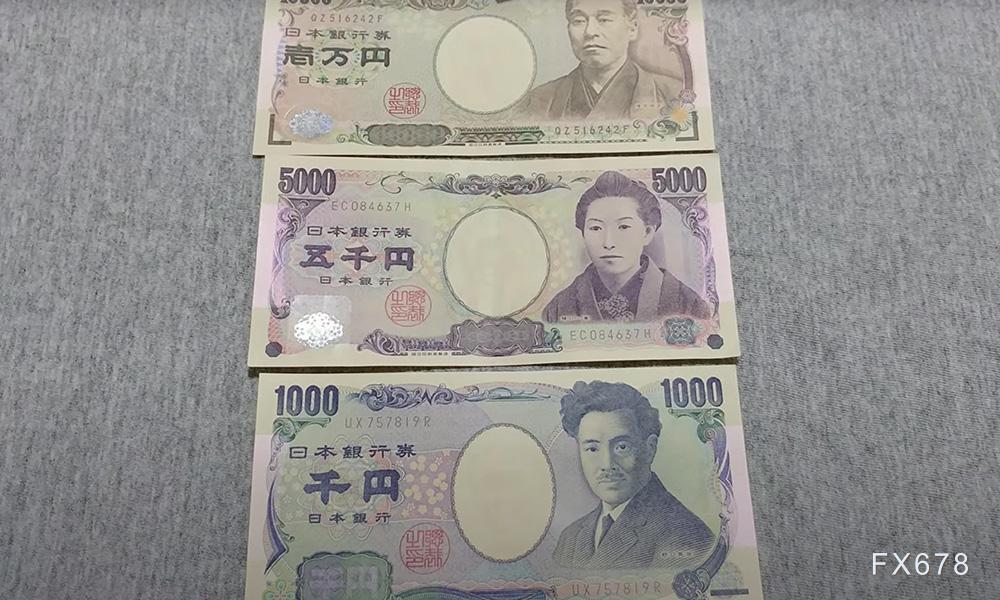
贸易数据:出口增20.5%、进口增21.6%,逆差仅为预期一半
进口增长21.6%、远低于约26%的预期,9月为增长18.5%。
因此,贸易逆差约为4770亿日元——约为分析师预期的1万亿日元的一半,也窄于9月上修后的5570亿日元。经季节调整的逆差约为7670亿日元,低于预期但高于前月。
出口的强劲与进口的疲弱共同压缩了逆差——出口端由芯片驱动,进口端则因原油采购的恢复不及预期而低于预测。
进口的意外:能源是日本在伊朗冲突中的主要脆弱点
进口数据是意外。政府此前表示,随着经苏伊士运河的油轮抵达,10月的原油采购将恢复至去年同期水平,故市场广泛预期进口账单将大幅跳升。
能源是日本在伊朗冲突中的主要脆弱点——该国近90%的能源依赖进口,高油价使其进口账单居高不下。
进口低于预期,可能反映的是采购节奏的延后而非需求的减弱——若后续油轮到港,进口账单可能反弹,逆差的收窄未必持续。
对日本央行:为12月加息增添温和顺风,但不足以独自提振日元
这些数据为日本央行12月加息的理据增添了温和的顺风。央行10月维持政策利率1.25%,但行长植田和男在宣告潜在通胀已达2%目标后,释放了下次会议加息的强烈前景;委员高田本周称利率应灵活上调。
强劲的出口帮助抵消三季度GDP的轻微收缩,逆差收窄意味着用于支付进口的日元减少。
然而,这可能不足以独自提振日元——美元兑日元交投于159.5附近、略低于东京加强干预警告的160水平;在美联储处于加息路径、10年期美债收益率高于5%的背景下,即便日本央行加息,利差仍不利于日元。10年期日本国债收益率接近2.9%、接近10月底以来最高。
贸易数据为日元提供了“边际”支撑,但利差仍是主导——日元的走向取决于美日利差的收窄速度,而非单月的贸易账。
后市考验:周五全国通胀数据,油价是摇摆因素
下一考验是周五的全国通胀数据。若读数强劲、叠加今日的贸易数据,将强化对12月行动的预期。
另一方面,油价的上涨将迅速推高进口账单与逆差。
周五的通胀数据是日本央行12月决策前的最后一份关键数据——若强劲,12月加息的预期将进一步固化;而油价则是“逆差收窄”这一利好的反面风险——若油价因中东局势重新上涨,今日的改善可能迅速逆转。
逆差收窄支撑日元,但美联储的加息路径压着上限
这份贸易数据与美元兑日元的走势之间,存在一条通过国际收支与政策预期传导的链条。最直接的影响是:逆差仅为预期的一半,意味着用于支付进口的日元减少,这为日元提供了边际支撑——从国际收支的角度看,进口账单的收窄减少了对美元的需求,理论上利好日元。同时,出口增20.5%由芯片带动,说明外需的韧性仍在,这为日本央行12月加息增添了温和的顺风,进而通过政策预期渠道支撑日元。
但这一支撑是有限的,而非方向性的。美元兑日元当前交投于159.5附近、略低于160的干预警告水平,其主导驱动仍是美日利差——美联储处于加息路径、10年期美债收益率高于5%,即便日本央行12月加息,利差收窄的幅度也不足以逆转美元的利差优势。贸易数据的改善,更多是让日元在160附近获得“缓冲”,而非推动其走强。
两股力量的交织决定了短期格局:贸易数据为日元提供边际支撑,使汇价在160附近的下行阻力略有增强;但利差的压制仍在,使汇价难以大幅下行。真正的方向性突破,需要周五的全国通胀数据强化12月加息预期,或美债收益率出现回落,来推动利差的实质性收窄。
结论
日本10月出口增20.5%、略高于预期,受芯片带动;进口增21.6%、远低于预期,使贸易逆差约为4770亿日元、仅为分析师预期的一半。进口的意外是逆差收窄的主因——政府此前预期原油采购将恢复,但实际进口账单低于预测,这可能反映采购节奏的延后而非需求的减弱;能源是日本在伊朗冲突中的主要脆弱点,近90%的能源依赖进口。
数据为日本央行12月加息增添温和顺风:出口强劲抵消三季度GDP的轻微收缩,逆差收窄意味着用于支付进口的日元减少。
但这不足以独自提振日元——美元兑日元交投于159.5附近、略低于160的干预警告水平,在美联储加息、10年期美债收益率高于5%的背景下,利差仍不利于日元。
下一考验是周五的全国通胀数据:强劲读数将强化12月行动预期;而油价上涨将迅速推高进口账单、逆转今日的改善。
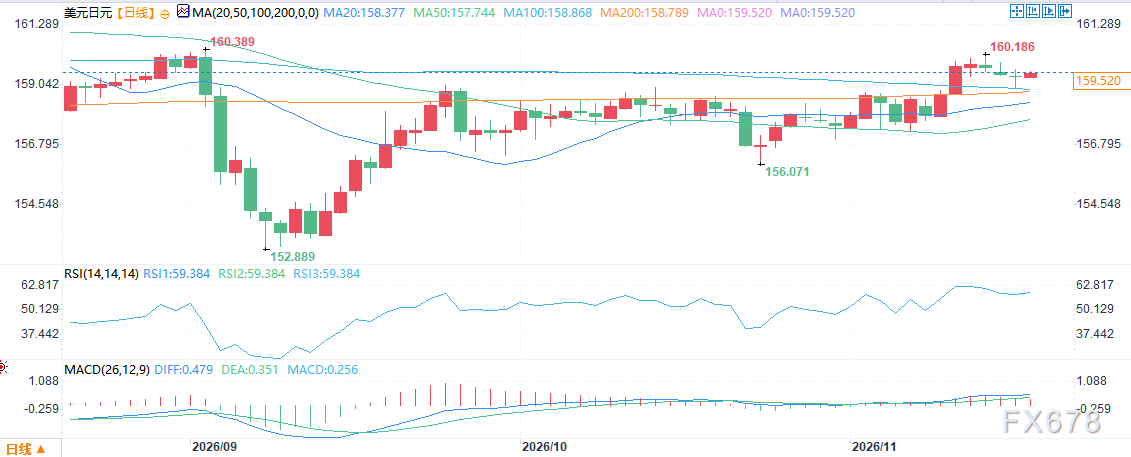
(美元兑日元日线图,来源:易汇通)
北京时间9:09,美元兑日元报159.53/54。




 沪公网安备 31010702001056号