



 超级赛亚人
从本周主要货币表现来看,美元相对日元的涨幅最为明显,美元兑日元累计上涨约2.28%;美元兑英镑上涨约1.20%,兑欧元上涨约0.99%,兑瑞郎上涨约0.95%。这反映出美元走强并非单一货币对行情,而是广泛受到美国利率预期变化推动。与此同时,日本央行本周也将政策利率上调至1.25%,但日元并未因此获得持续支撑,美元兑日元一度升至157上方,显示美日利差预期仍对汇率构成重要影响。
美联储政策路径的变化,是当前美元重新获得上行动能的关键。根据CME FedWatch相关数据显示,市场对于年内至少再加息一次的预期已经升至约88%,明显高于一周前的66.3%。与此同时,美联储点阵图显示,18名官员中有16名预计年内至少还会有一次加息。政策预期由此前的宽松转向更加鹰派,使美国国债收益率和美元获得新的支撑。
通胀风险仍是美联储态度偏鹰的重要原因。美联储主席沃什在会后强调通胀水平仍然偏高,并指出价格压力持续时间已经较长。对于市场而言,这意味着即使美联储已经完成本轮加息,政策制定者仍可能通过进一步加息来压制通胀,而不是迅速转向降息。由此产生的利率预期变化,直接推动美元重新走强。
不过,美元持续上行仍面临经济增长数据的验证。当前市场已经较大程度计入进一步加息预期,如果未来美国经济数据出现明显降温,美元的利率优势可能重新受到挑战。因此,下周公布的美国9月标普全球采购经理人指数初值将成为重要观察窗口。当前市场预期制造业PMI约为53.9,综合PMI约为56.0,服务业PMI约为56.5。
从资产联动角度看,美元重新站上100关口也意味着黄金、非美货币以及部分大宗商品面临更大的估值压力。尤其是黄金,在美元走强和美国国债收益率维持高位的情况下,上行空间容易受到抑制;而欧元、英镑等主要货币则需要依靠自身央行政策预期变化来抵消美元的利率优势。
与此同时,市场仍需关注能源价格对美国通胀预期的影响。近期国际油价出现回落,部分供应风险得到缓解,这在一定程度上降低了短期通胀压力。如果油价继续下降,美国通胀预期可能进一步降温,从而削弱美联储持续加息的必要性;反之,如果能源价格再次快速反弹,则可能强化市场对高利率维持更长时间的预期。
因此,当前美元的核心逻辑已经从“是否降息”逐渐转向“年内是否继续加息以及高利率能够维持多久”。在这一过程中,美国通胀、就业、PMI和国债收益率将共同决定美元指数能否将100关口由阻力转化为新的趋势支撑。
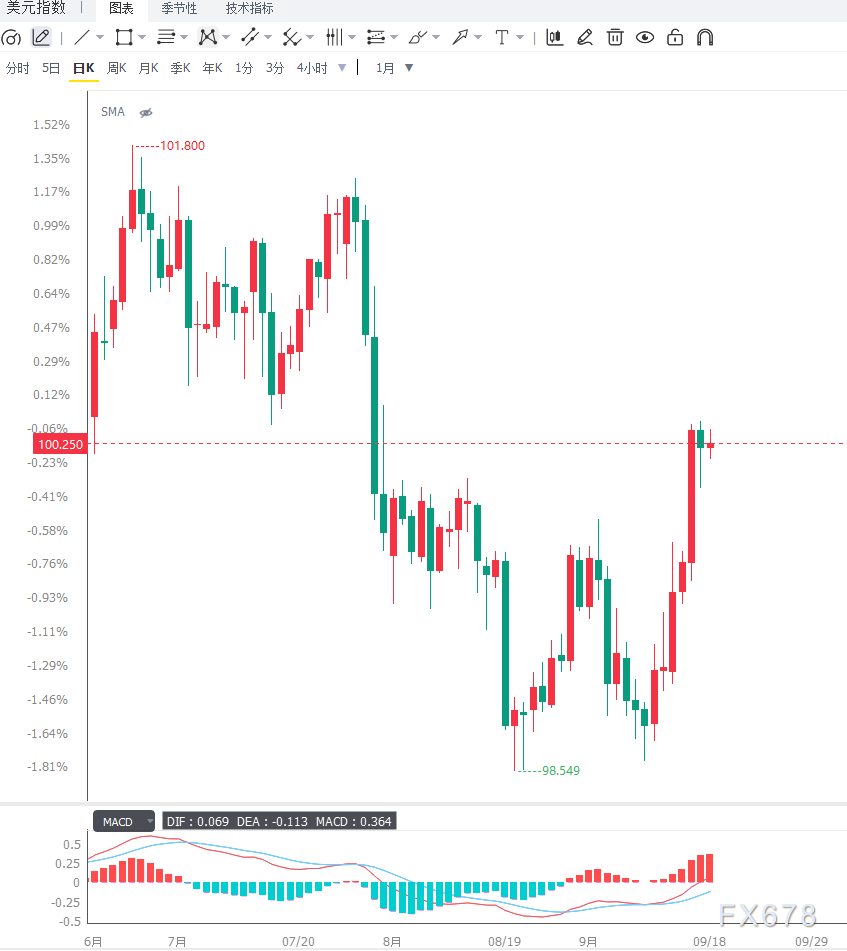
美元指数日线图目前交投于100.26附近,价格重新站上20日指数移动平均线99.56,短期趋势由震荡逐渐转向偏强。14日RSI约为62,处于相对强势区域但尚未进入明显超买区间,说明多头仍掌握短线主动权。若美元指数能够有效站稳100.26上方,市场可能进一步测试前期高点区域;若无法形成有效突破,则100关口附近仍可能出现获利回吐。下方首先关注99.56附近的20日EMA,该位置目前构成美元指数短线的重要趋势支撑。如果价格回落但能够守住99.56,整体偏强结构仍未遭到破坏;若失守这一位置,则意味着本轮上涨动能开始减弱,后续可能重新进入区间震荡。
4小时级别来看,美元指数此前连续走高后进入高位整理,短线多头动能有所放缓,但价格仍运行在重要均线支撑上方。100.26是当前需要关注的关键突破区域,若4小时级别持续收于该水平上方,则有利于延续短期上升结构;反之,如果多次冲击100.26均未能突破,且价格跌破99.56,则需警惕美元出现技术性回调。
编辑总结
美联储加息25个基点以及偏鹰派的政策信号,使市场重新提高对年内进一步加息的定价,美元指数因此重新站上100关口并接近六周高位。短期来看,利率预期仍是美元的重要支撑,但市场已经提前计入较多鹰派因素,后续上涨空间仍需要美国经济数据配合。 下周美国9月PMI将成为判断经济韧性和货币政策预期的重要指标。如果经济活动保持较强表现,美元可能继续维持高位;如果经济数据明显降温,则进一步加息预期可能重新降温,并对美元形成阶段性压力。与此同时,美国国债收益率、能源价格以及非美央行政策变化仍将决定美元指数后续运行方向。




 沪公网安备 31010702001056号