



 GoldMan3
汇价低迷之际,欧洲央行官员的最新表态成为市场研判欧元后市的重要线索。
欧洲央行执行委员会成员、首席经济学家菲利普·莱恩(Philip Lane)表示,只要当前能源冲击不进一步加剧,欧元区经济应能保持稳健但温和的增长步伐。
他同时指出,第二轮能源价格上涨将先推高通胀,之后通胀才会从2027年中期起向央行目标回落。这一表态勾勒出“先升后降”的两阶段通胀路径,暗示欧洲央行可能需要在更长时间内容忍通胀偏高,短期内难以转向鸽派。
增长前景:有条件地保持稳健
莱恩在接受媒体采访时明确表示,欧元区经济目前具备继续以稳健但温和速度扩张的基础,内需逐步恢复、服务业韧性以及就业市场仍具支撑作用,整体动能并未明显失速。但他同时附加了清晰前提——能源冲击不得进一步加剧。
媒体报道指出,这一“有条件”的表述意味着欧元区前景与油气价格走势高度绑定,而非锁定在固定政策路径上。若中东等地缘政治冲突升级导致能源价格再度大幅上涨,企业成本与家庭实际收入将承压,消费与投资可能放缓,央行对增长前景的基调仍存在转向空间,甚至需要重新评估政策立场。
通胀路径:先经历第二轮上涨,2027年中期才回落至目标
莱恩指出,第二轮能源价格上涨将通过生产成本、运输费用以及工资谈判等渠道推高整体通胀,近期价格压力仍将持续一段时间。随后,通胀才会从2027年中期起逐步向欧洲央行2%的中期目标回落。这一时间表表明,任何有意义的通胀放缓都要推迟到明年之后。
该判断与莱恩今年以来的公开表态一脉相承。他多次将欧元区能源驱动的通胀压力描述为“可控”,前提是这些压力保持在有限范围内,而不会扩散为更广泛的第二轮效应。他此前也明确区分了央行可以“看穿”的一次性冲击与需要更强有力政策回应的持续性冲击。
政策含义:需更长时间容忍高通胀
莱恩的言论指向一个清晰的两阶段通胀路径:近期因第二轮能源价格上涨而走高,之后从2027年中期起才向目标回落。若这一时间表成立,欧洲央行可能需要在更长时间内“看穿”偏高通胀,维持当前政策立场,避免过早转向宽松。
这一立场若强化市场对央行保持稳定政策的预期,可能对欧元汇率构成一定支撑。与此同时,欧洲央行内部仍存在更鹰派的声音。
此前委员斯托纳拉斯(Stournaras)表示,如果能源成本或通胀出现飙升,不排除10月加息的可能。这显示管委会内部对能源冲击的应对力度与时机仍存分歧,政策讨论空间依然存在。
欧元兑美元走向取决于美元与油价博弈
莱恩的表态对欧元兑美元的影响偏中性略偏多,核心逻辑在于政策预期的稳定性。他明确通胀要到2027年中期才回落至目标,意味着欧洲央行短期内不会转向降息,甚至保留了进一步收紧的可能,这与市场对美联储降息路径的预期形成对比。若欧美利差收窄预期升温,欧元将获得收益率层面的支撑。
此外,莱恩将增长前景与能源冲击挂钩的条件式表述,实际上为欧元设定了一个关键变量:只要中东局势不进一步恶化、油价保持可控,欧元区增长与政策定力就能维持,欧元下行空间相对有限。
但欧元兑美元的上行同样面临明显制约。一是美元端,美联储上周加息后释放年内可能再收紧的信号,美元指数走强直接压制欧元。二是能源端,若中东冲突升级推高油价,欧元区作为能源净进口国所受冲击远大于美国,贸易条件恶化将拖累欧元,这也是莱恩反复强调“能源冲击不加剧”这一前提的原因。
市场关注点
市场将密切关注欧洲央行后续官员表态、欧元区最新通胀与增长数据,以及油气价格实际走势,以判断“2027年中期通胀回落至目标”的时间表能否经受住现实考验。
莱恩的条件式表述意味着,央行的政策路径将随能源价格变化而灵活调整,而非预先设定固定路线。任何能源冲击加剧的信号,都可能迅速改变市场对加息或维持利率的定价。
总结
莱恩的表态延续了其2026年以来的核心基调:只要能源冲击受控,欧元区经济可维持稳健温和增长,但通胀将在第二轮能源涨价推动下先走高,直到2027年中期才回落至目标。这一“先升后降”的路径意味着欧洲央行短期内难以转向宽松,可能对欧元形成一定支撑。
然而,由于增长与通胀前景均以能源冲击不加剧为前提,一旦油气价格再度飙升,央行基调可能迅速转鹰,市场需持续关注能源价格与欧元区数据的演变。
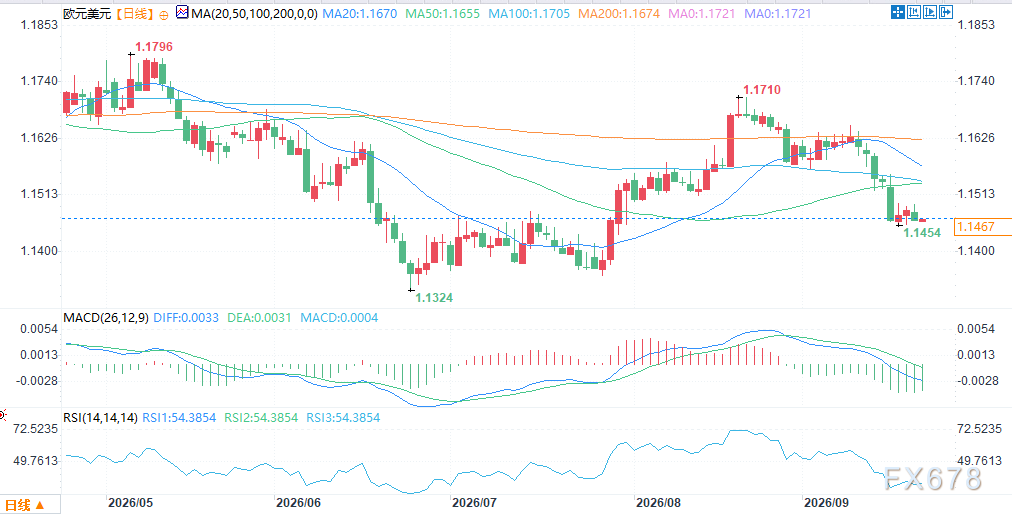
(欧元兑美元日线图,来源:易汇通)
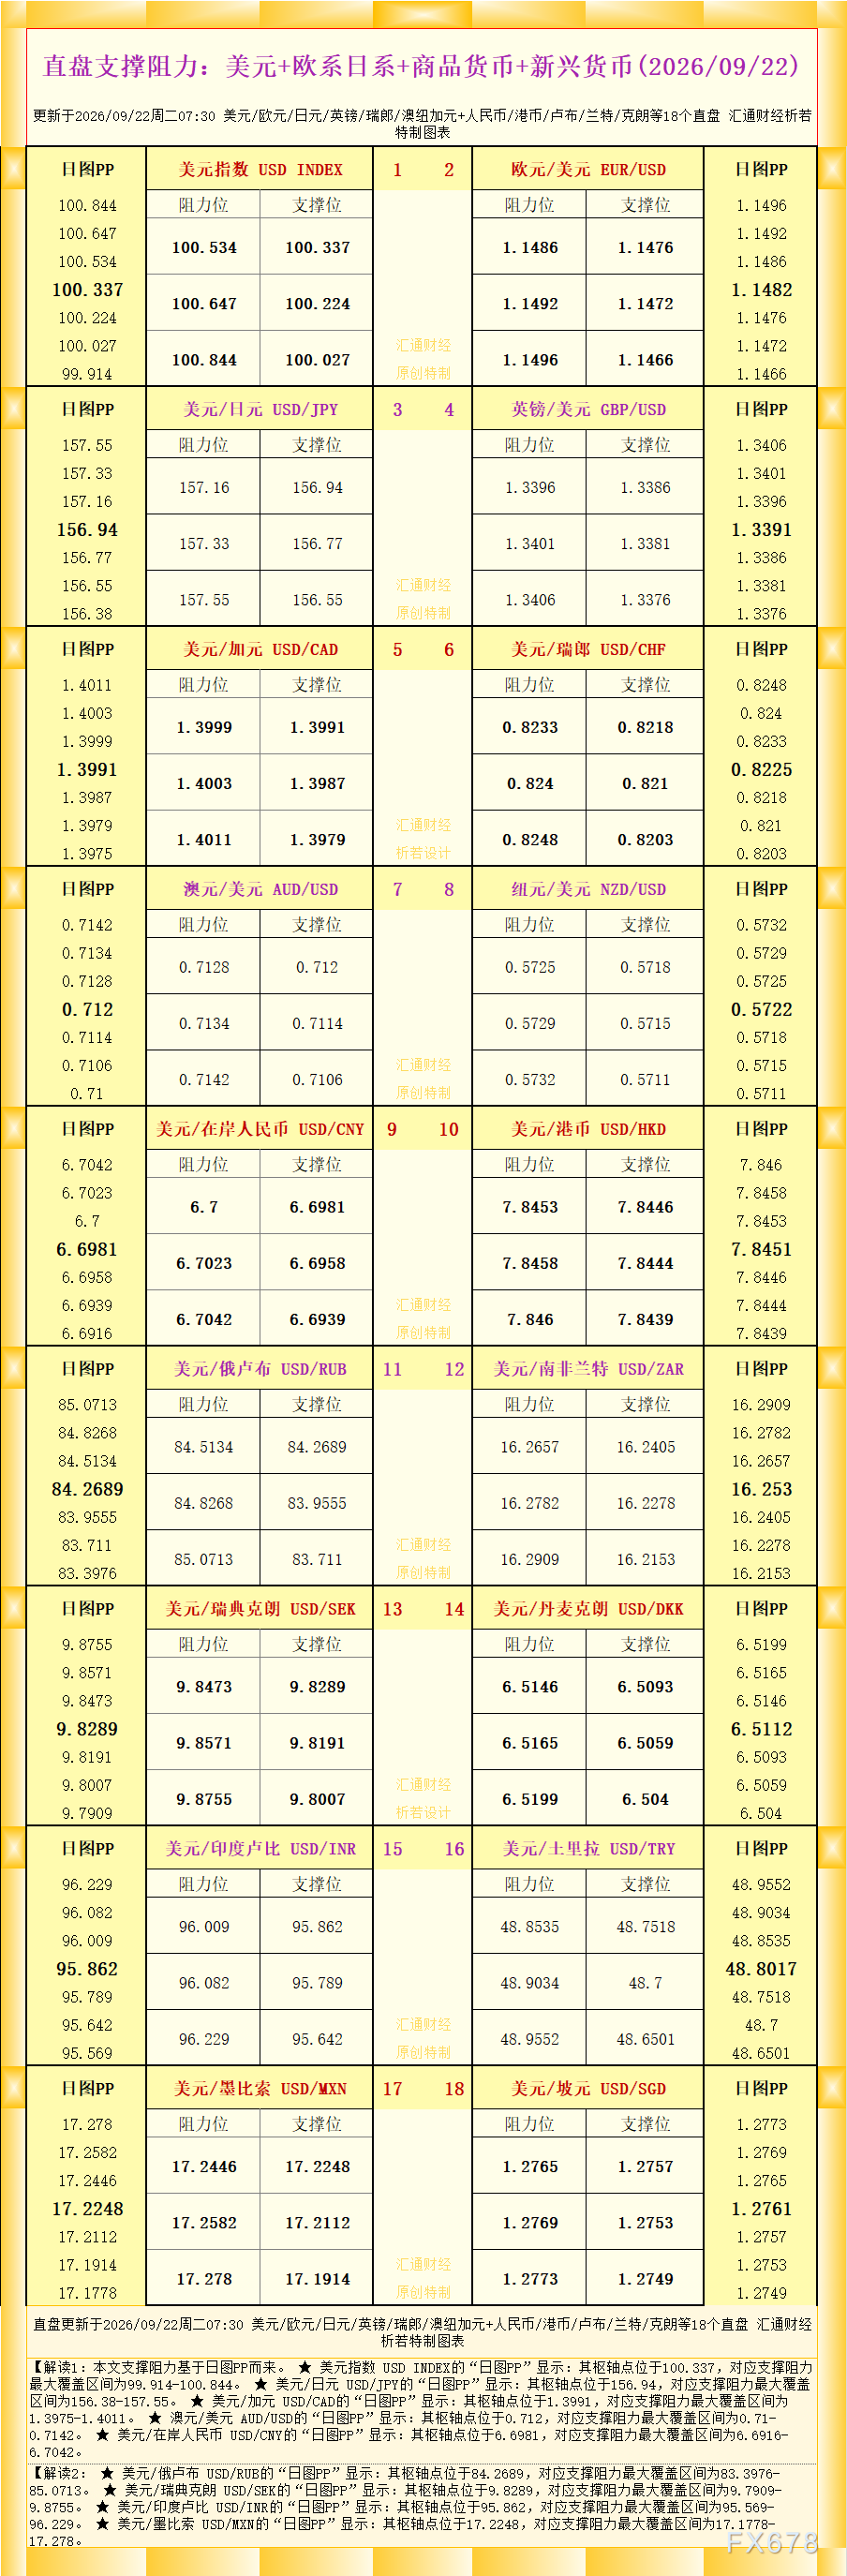
北京时间8:26,欧元兑美元报1.1466/67。




 沪公网安备 31010702001056号