



 逆水观澜
特朗普于10月22日援引《国防生产法》签署备忘录,推动美国本土原油、仓储、管线及炼油等能源基建扩张,试图缓解伊朗冲突下的高油价压力;
同时伊朗塔斯尼姆通讯社:沙特战机对也门穆哈港发动空袭,先后3次袭击港口地区,胡塞与沙特对于曼德还在的影响还在加深。
但页岩油行业受制于资本纪律、远期盈利评估、油服与井位瓶颈等现实约束,行政激励难以快速转化为实质增量,对油价的压制效果存在明显时滞。
事件背景:特朗普签署备忘录,以国防名义推动石油全链条扩产
10月22日,特朗普签署备忘录,援引1950年《国防生产法》,以国家安全为由授权战争部长,依托直接采购、长期采购承诺、贷款及担保等金融工具,加速美国本土石油产业链基建建设,覆盖油气勘探开采、仓储、海运终端、集输管线、炼油产能,同时豁免法案内部分常规审批流程,目标对冲伊朗冲突推高油价的压力。
本次行动延续其2025年1月发布的能源紧急状态行政令。
政府此前已经公布计划扶持德州Delek旗下炼油厂扩产商用与军用燃油;
今年4月,特朗普也曾启用同一法案拉动煤炭、液化天然气产业链。
当前布伦特原油站稳113美元/桶上方,美国汽油、柴油零售价居高不下,叠加11月中期选举临近,这份备忘录同时承载能源安全诉求与选举周期层面的考量。
现实枷锁:页岩油增产绕不开客观商业与物理约束
政策激励之下,页岩油行业的增产节奏,并不会随行政指令快速打开,核心原因在于页岩油企业已经建立成熟的资本纪律,增产决策有明确前置条件。
经历多轮油价暴跌、企业出清之后,美国上市页岩油公司的经营重心早已从过去“不计代价冲产量”转向稳健现金流、降负债、股东分红回购。
行业通行实操标准:企业批复新钻井资本开支前,必须确认未来6个月具备稳定盈利空间,仅现货短期冲高不足以支撑大规模开钻。
企业普遍担心本次油价上涨来自短期中东地缘扰动,一旦冲突缓和,油价快速回落,前期钻井、压裂投入将形成亏损资产,招致资本市场的负面反馈。
除此之外,多重硬性约束同样限制弹性供给释放:
优质高回报井位持续消耗,可快速投产的库存井(DUC)持续去化,短期闲置产能余量变薄;
油服工人、压裂设备、钻机供给紧张,油服产能本身扩容周期长达数月;
管线、储罐、出海码头配套项目审批周期漫长,即便上游愿意增产,原油外运瓶颈依旧存在;
不同盆地盈亏线分化明显,外围区块盈亏平衡油价普遍在60–65美元/桶,远期油价预期走弱就会直接压制开钻意愿。
达拉斯联储能源调研持续显示,页岩油高管首要担忧就是地缘推升的油价波动极大,外部冲突、政策变数多,很难搭建稳定的长期盈利模型。
备忘录客观评价:重在预期管理,短期难快速压下油价
短期维度,这份备忘录更偏向预期管理工具。
一方面向选民和市场释放政府有办法应对高油价的信号;
另一方面依托法案内的金融支持、定向订单,优先拉动炼油改造、储罐、管线这类长周期基建项目,在军用燃油保供上见效会更明显。
采购承诺、贷款担保可以部分对冲企业的远期价格风险,适合锁定国防相关燃料订单,但很难撬动上游页岩油立刻大幅放量。
中长期维度,法案只能提供财政激励与审批简化,无法改写商业底层逻辑。
政府可以出钱、松审批,但不能替油气企业承担油价下行带来的亏损。
如果远期原油曲线无法稳定站在行业盈亏线之上,资本端依旧会约束企业资本开支,页岩油增量释放节奏维持偏慢状态。
盘面启示:中长期供给边际改善,短期难以对冲中东风险溢价
放到原油交易视角,该政策属于中长期供应侧潜在利多,但短期增量非常有限。
当前油价的核心驱动是霍尔木兹海峡、中东冲突带来的风险溢价,本土基建扩产很难快速抵消这部分扰动。
总结来看,这份备忘录定位是托底美国本土能源产业链,而不是可以立刻压低油价的特效药。
决定页岩油真实增量的核心,依旧是远期油价曲线能否持续站稳盈亏线、以及资本市场是否重新接纳增产扩张的经营模式。
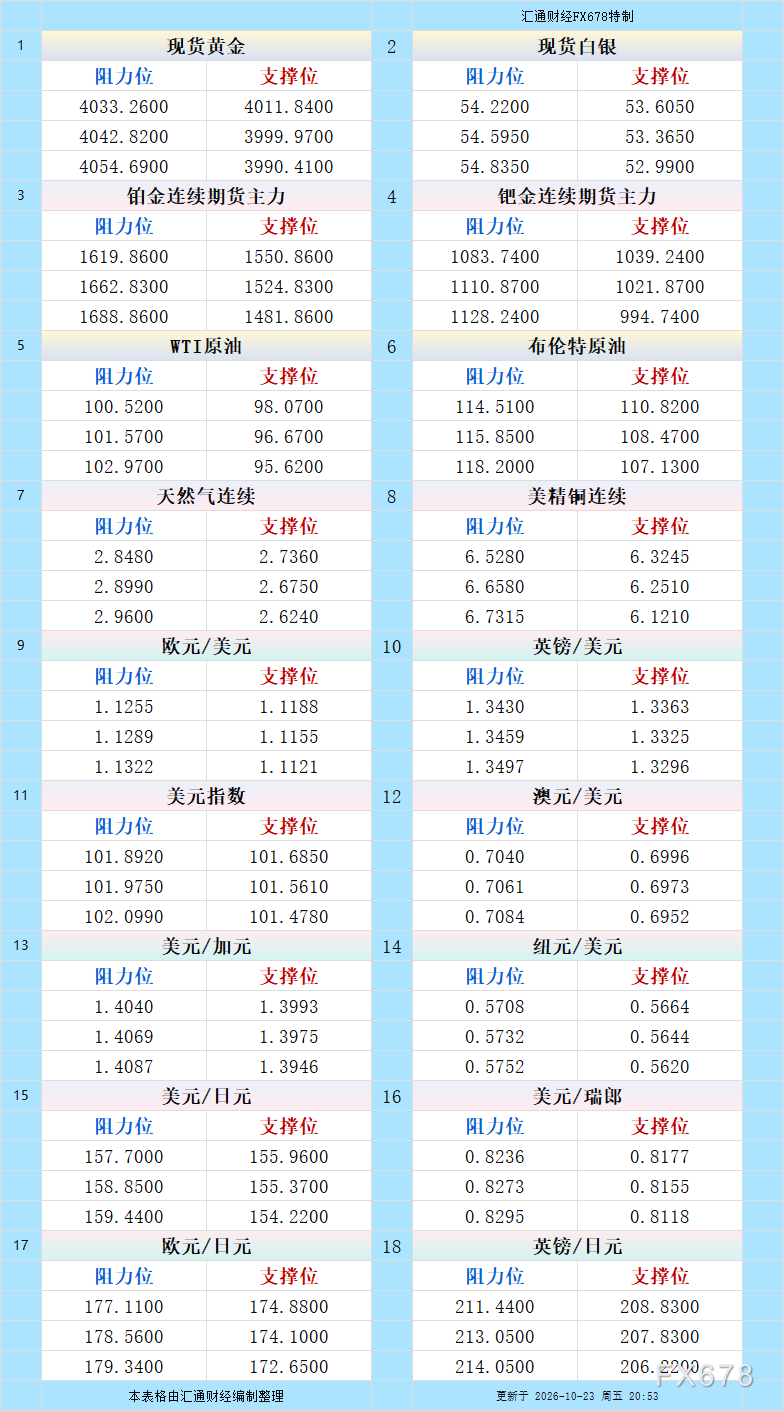
技术面:之前文章一直提示油价大概率继续上涨,WTI原油利空不跌,同时位于前高附近,空头止损盘倾斜而出。
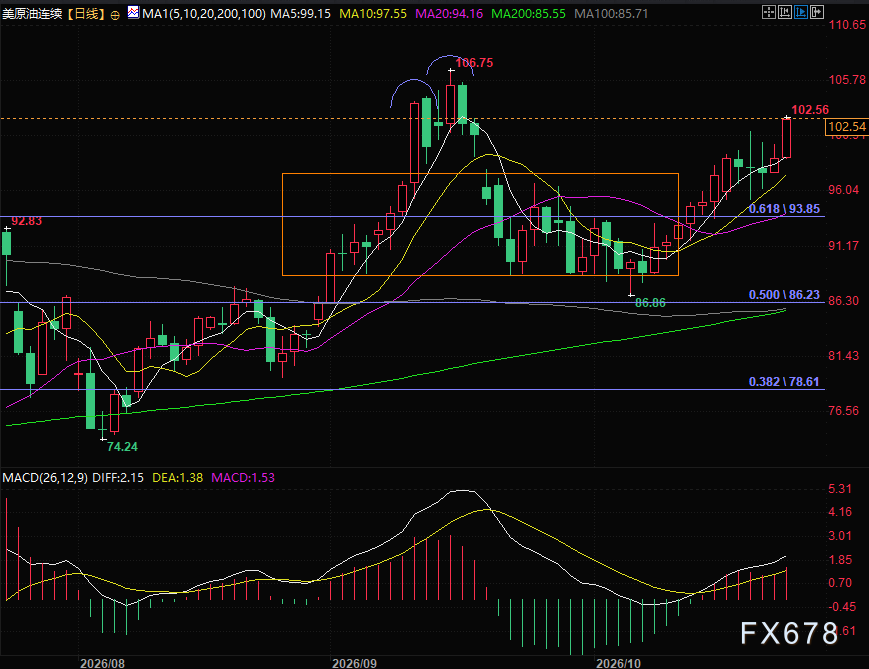
(WTI原油主力日线图,来源:易汇通)
北京时间21:57,WTI原油主力现报102.24




 沪公网安备 31010702001056号