



 长风破浪
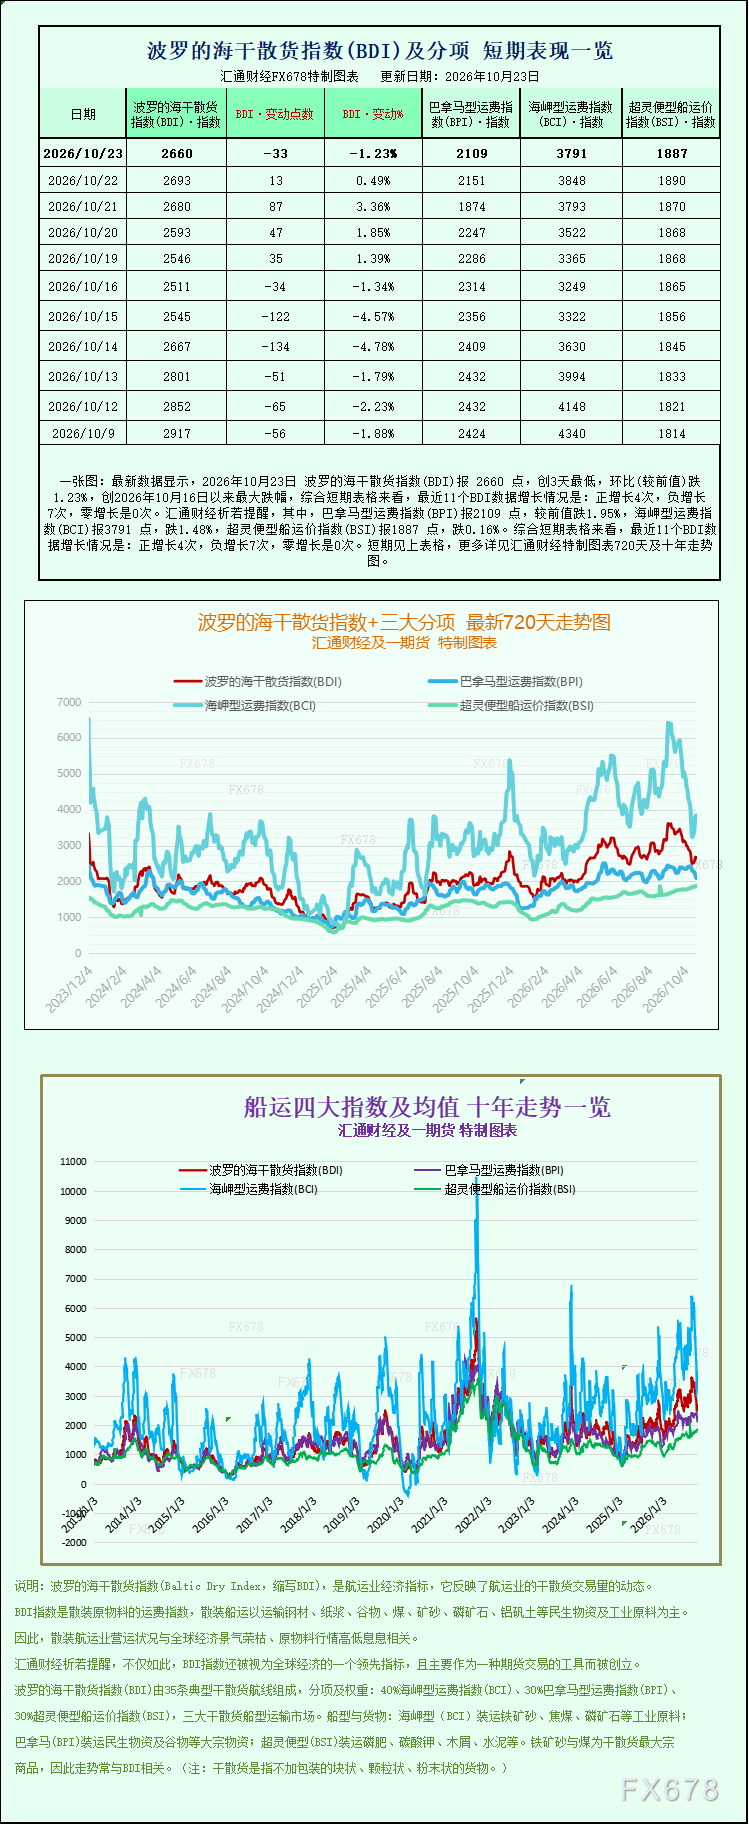
波罗的海交易所综合干散货运价指数(BDI)周五出现回落,但在海岬型散货船运价明显走强的支撑下,该指数仍录得连续第二周上涨,进一步延续了近期干散货航运市场的回暖势头。
数据显示,追踪海岬型、巴拿马型和超灵便型三类主流船型运价的波罗的海综合指数当日下跌33点,跌幅1.23%,收于2660点。尽管单日表现偏弱,但从整周来看,该指数仍累计上涨约5.9%。作为衡量全球干散货航运景气度的核心指标,BDI由不同船型的即期运价加权构成,其波动往往被市场视为大宗商品贸易活跃度乃至全球经济需求预期的先行风向标。
本轮指数上行的主要引擎依旧是海岬型船。海岬型船指数当日下跌57点,跌幅1.48%,收于3791点,但同样实现连续第二周上涨,且周涨幅达到16.7%,表现显著优于其他船型。这类大型船舶通常用于运输15万吨级以上的大宗干散货,尤其是铁矿石和煤炭,因此其运价走势与全球主要矿业贸易流向、中国等主要买家的采购节奏高度相关。海岬型船平均日收入当日下降519美元,至30877美元,虽较前一交易日有所回落,但整体仍处于近期相对高位,反映出船东议价能力依然偏强。
从需求端看,铁矿石市场对海岬型船运价的影响尤为关键。周五,受中国主要港口库存下降的支撑,铁矿石期货价格出现上涨;然而,由于交易员持续权衡整体需求疲软带来的压力,该合约已连续第七周录得周度下跌。这一多空交织的局面,也在一定程度上解释了为何海岬型船运价短期内冲高,但市场对后市需求的持续性仍存疑虑。中国作为全球最大的铁矿石进口国,其钢铁生产节奏、港口库存变化以及政策导向,始终是影响海岬型船运价的核心变量。
与海岬型船的强势形成鲜明对比的是,中小型船运价本周明显走弱。巴拿马型船指数当日下跌42点,跌幅1.95%,收于2109点,创下自8月24日以来的最低水平,本周累计跌幅高达8.9%。巴拿马型船舶通常装载6万至7万吨的煤炭或谷物,其运价的持续下滑,反映出粮食贸易阶段性走弱以及煤炭运输需求乏力的现状。巴拿马型船平均日收入当日下降377美元,至18981美元。
在更小型的船舶中,超灵便型散货船指数当日下跌3点,跌幅0.16%,收于1887点,周度仍小幅上涨1.18%。超灵便型船主要承担中小吨位散杂货运输,其运价相对抗跌,显示出部分细分货种的需求仍具备一定韧性。
总体来看,当前干散货航运市场呈现"大船强、小船弱"的分化格局:海岬型船在海岬型煤炭与铁矿石运输需求阶段性回暖的带动下连续走强,成为支撑BDI上行的主要力量;而巴拿马型船运价跌至近两个月低位,则反映出谷物与煤炭等中小宗商品贸易的疲软。这种结构性的分化,既体现了不同货种基本面的差异,也折射出全球大宗商品需求复苏仍不均衡。展望后市,海岬型船运价的持续性,仍将主要取决于中国铁矿石进口节奏与钢铁行业景气度的变化,而中小船型能否止跌企稳,则需关注南美谷物出口季等季节性因素的支撑力度。市场普遍认为,短期运价波动或将加剧,投资者需密切关注各货种供需边际变化。




 沪公网安备 31010702001056号