



 长风破浪
因此,局势只会先恶化,之后才有可能好转。今年8月,我发布过两篇文章,探讨财政空间耗尽的高负债国家会采取的各类手段。我当时指出这类国家会做出三类行为:第一,当收益率上行时,指责市场是非理性的;第二,施压央行下调政策利率、开启量化宽松;第三,缩短新发债务的久期。这是一笔饮鸩止渴的交易——此举会让国家承担极高的债务滚续风险。如果你觉得这些做法似曾相识,那是因为美国如今已经深陷这三种操作。本文将更新介绍美国在债务发行与收益率方面正在玩的这套“手段”。
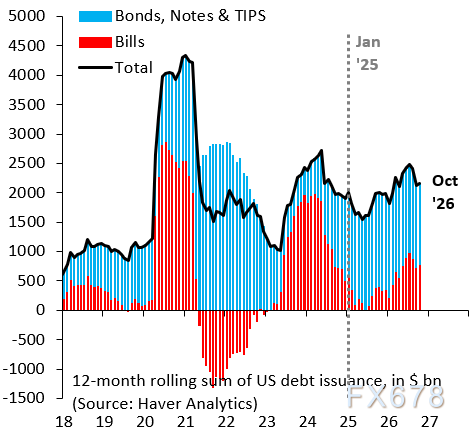
(配图1说明:图中黑线为美国月度发债规模的12个月滚动总和;红色柱代表短期债券发行规模,蓝色柱代表其余期限债券发行规模。)
截至2026年10月的过去一年里,美国债务总发行规模达到2.2万亿美元,相当于GDP的6.5%,大约是新冠疫情前水平的两倍。图表同样显示,由于长期收益率大幅走高,美国正越来越依赖短期发债,以此把融资成本维持在可控区间。正如上文所说,这是一笔饮鸩止渴的交易,会带来巨大的债务滚续风险。历史上也曾出现过短期发债规模大幅攀升的阶段,但和当下的处境并不相同,下文将展开说明。
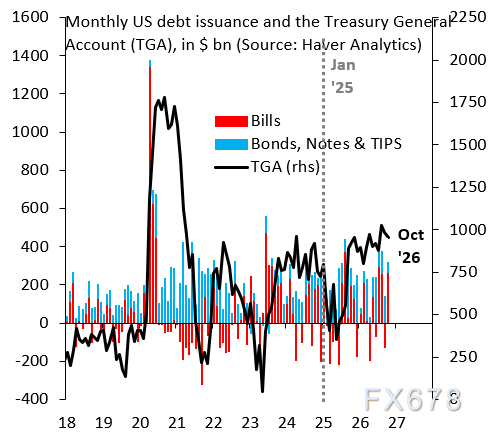
(配图2说明:红柱、蓝柱含义与第一张图表一致,改为月度发债数据,不再是12个月滚动总和;黑线代表财政部一般账户(TGA),即美国财政部存放现金、以备支出的美联储账户。)
历史上有过两次短期发债规模激增的情形。第一次出现在新冠疫情初期,当时财政部借紧急量化宽松的东风,以低收益率大量发行短期债券,为疫情财政刺激提前储备资金。第二次是2023年债务上限僵局时期,财政部一般账户被消耗至极低水平,需要依靠短期发债快速补足账户资金。但如今并不存在上述特殊诱因:既没有疫情冲击,也没有债务上限对峙。美国加大短期债券发行,纯粹是被逼无奈。
这一切的大背景,是财政部在8月发布的一份不同寻常的公告,在此之前美国收益率曲线出现剧烈的熊陡行情。彼时财政部长贝森特将债市动荡归咎于市场流动性不足,以及市场定价出现偏差。美债遭到抛售,也恰好可以解释美联储政策立场反复摇摆的现象:每当收益率眼看就要彻底失控,美联储就会调整政策取向。
当一国财政空间耗尽时,上述种种操作就会轮番上演,而这套操作的最终归宿,就是开启新版财政部?美联储协议。可惜,中期选举无力、也不会改变这一结局。




 沪公网安备 31010702001056号