



 GoldMan3
媒体最新调研显示,多数经济学家押注日本央行将在12月议息会议上调政策利率25个基点至1.50%,若落地,将是1989年以来,日本央行首次在一个自然年内完成三次加息。
即便日本经济出现收缩,受通胀反弹、日元逼近160干预红线约束,货币政策正常化的大方向难被扭转,但终端利率水平市场仍存明显分歧。
经济冷热背离:增长走弱,通胀工资支撑紧缩逻辑
日本三季度GDP出现一年来首次收缩,显示经济动能已明显放缓,需求端疲软与外部不确定性共同拖累增长。尽管如此,物价端的压力并未同步缓解。
9月核心CPI重新回到2%通胀目标上方,结束此前连续九个月低于目标区间的局面,表明通胀黏性仍在。市场普遍预期明年春季劳资谈判将实现约5%的薪资涨幅,与今年5.01%的水平基本持平,有望延续连续四年较高工资增长的态势。
工资与物价之间的螺旋关系若持续,将为日本央行在经济走弱背景下继续推进加息提供主要依据。植田和男公开表态亦释放明确信号,认为日本央行应当继续上调利率。
受访经济学家指出,当前整体金融环境依旧偏宽松,物价上行风险尚未完全消除,政策有必要维持紧缩取向,以避免通胀预期再度抬升。
汇率压力凸显:千亿美元干预难阻日元承压
汇率压力成为推动加息的现实因素。尽管日本当局已投入近千亿美元外汇储备进行市场干预,美元兑日元汇率仍再度逼近160这一心理关口,显示干预效果有限。
美联储12月同样存在加息预期,美日利差维持高位,进一步加大日元贬值压力。
市场判断,倘若12月日本央行选择按兵不动,日元或将再度下探,从而抬升输入性通胀风险,增加政策操作的难度。但也需要客观看到,单次加息25个基点很难立刻扭转利差格局对日元的压制。
市场真正关注的,是植田和男在会后发布会中释放的后续加息路径指引。
若释放更快收紧信号,日本国债短端收益率仍有上行空间;若指引偏谨慎,则汇率与输入性通胀的压力可能持续存在。
股市扰动难阻政策步伐,终端利率预期分化
近期全球AI板块回调已传导至东京市场,日经225指数单月下跌约7%,对风险偏好形成压制。
不过在71位受访经济学家当中,83%认为股市波动不会打乱12月加息节奏,仅有少数观点提示,如果科技股抛售进一步演化成系统性市场震荡,暂停加息仍属于可选情景。对于本轮紧缩周期的终点,市场观点出现明显分化。
近六成经济学家预计到2027年3月,利率将进一步上行至1.75%,较10月调研预判时间提前三个月;一半受访者视1.75%为本轮利率高点,另一半则认为终端利率有望触及2%甚至更高。
对资本市场而言,日本国内利率抬升与全球AI交易的不确定性,将对日股形成双重压制,出口板块业绩将更加依赖弱势日元带来的汇兑红利,但这一红利本身也伴随着输入性通胀的潜在风险。
小结
日本正处于 “经济降温、通胀仍热” 的特殊格局,工资与物价韧性,叠加日元贬值带来的输入通胀风险,共同推动日本央行继续推进货币政策正常化。12月加息已经成为市场主流共识,但加息本身未必能快速修复日元,后续的政策指引才是外汇与债市定价核心。同时终端利率分歧仍大,股市波动、海外美联储政策、春斗薪资结果,都将成为左右日本央行后续节奏的关键变量。
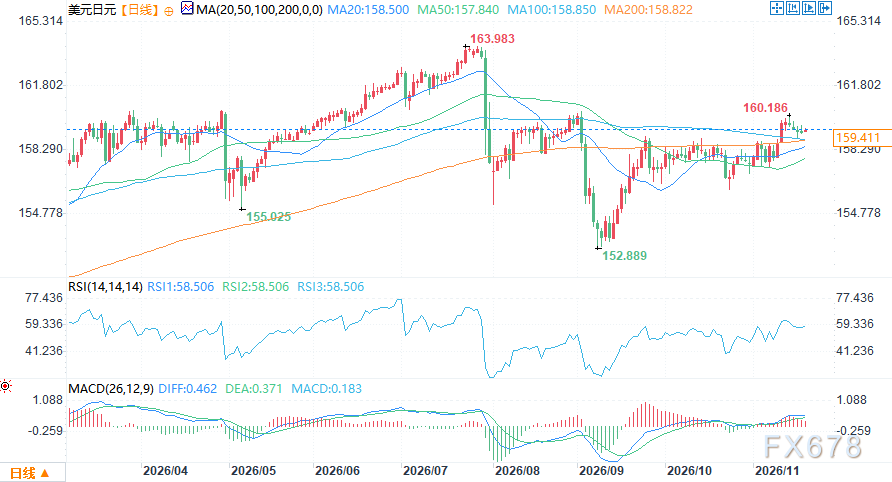
(美元兑日元日线图,来源:易汇通)
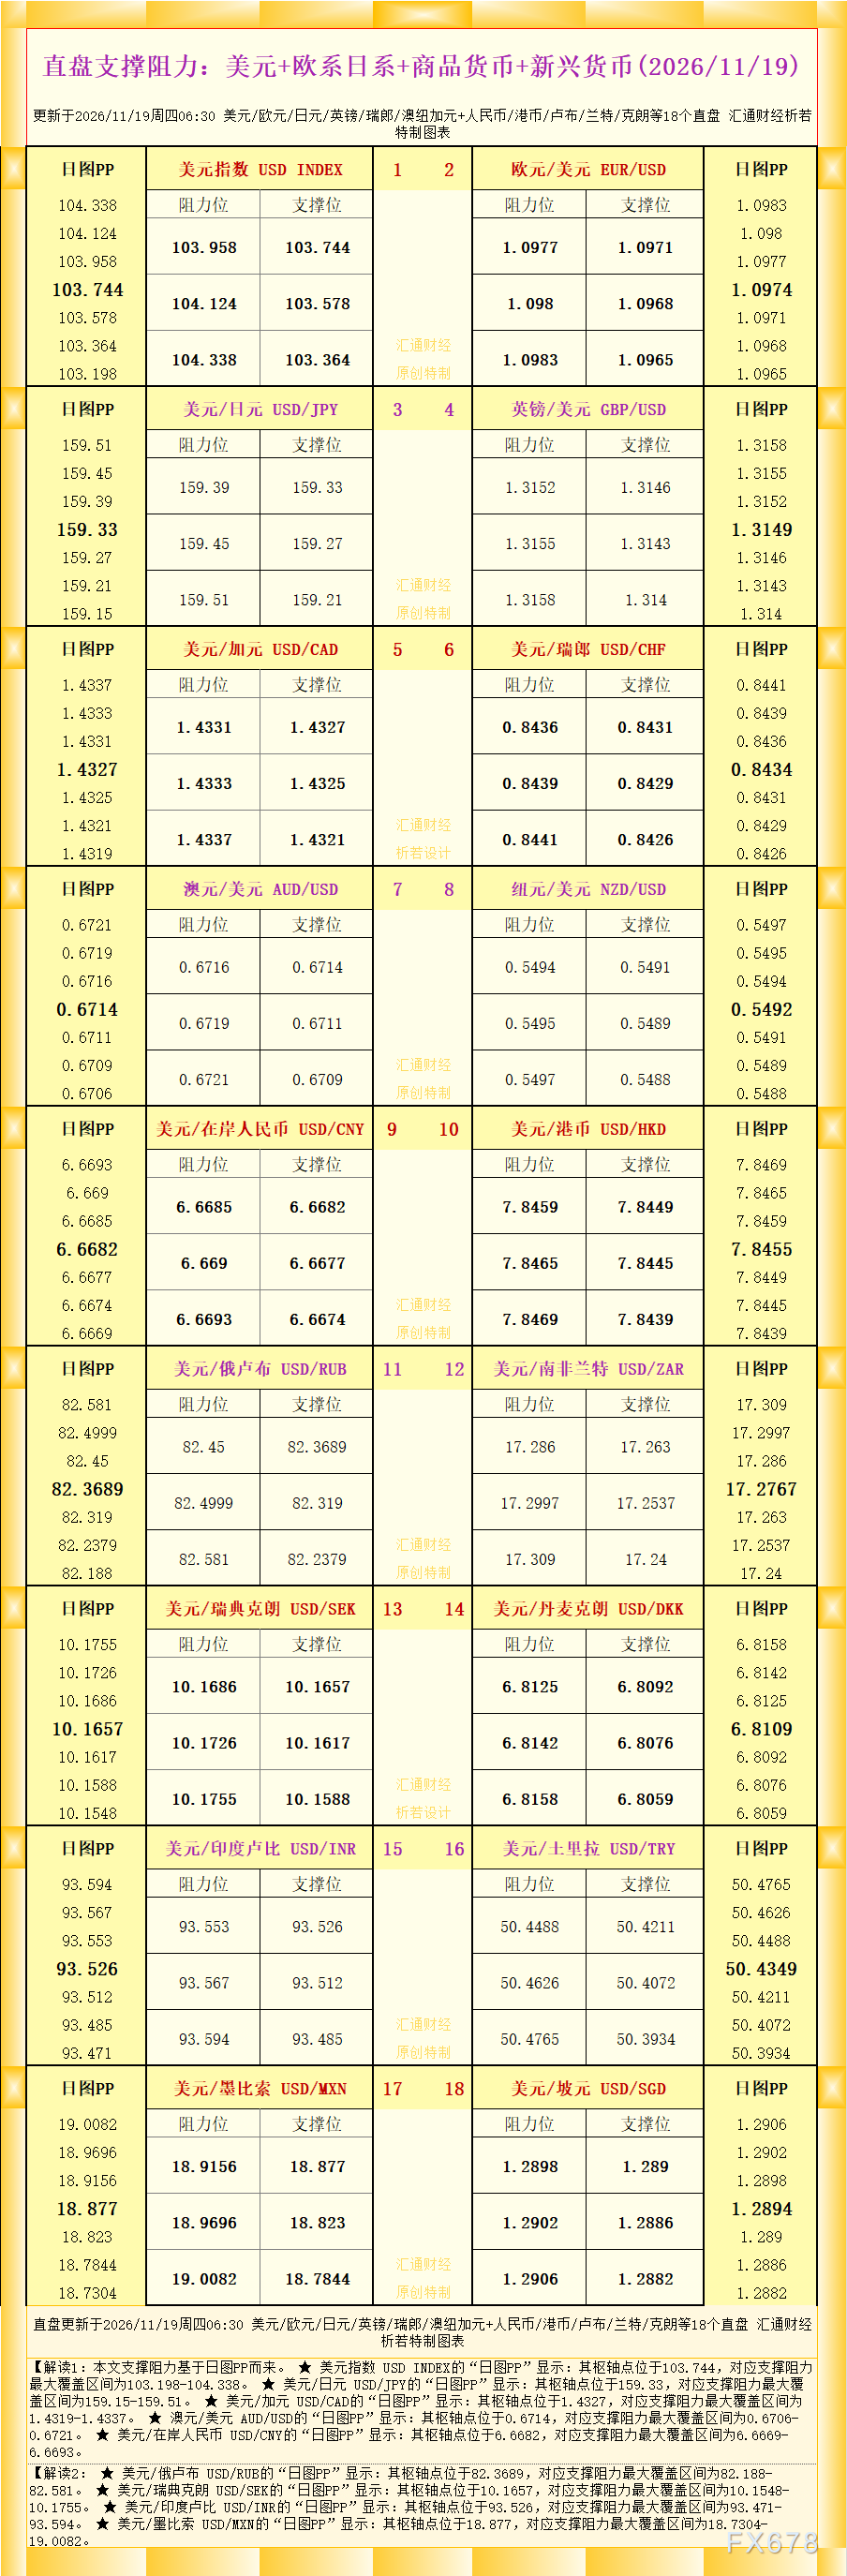
北京时间8:37,美元兑日元报159.40/41。




 沪公网安备 31010702001056号