



 逆水观澜
纽交所周四全天休市,周五交易时段缩短,流动性的收窄,也往往意味着行情更容易被消息牵动、波动放大。
我们不妨梳理本周将要落地的数据、官员发声,一同看清这一周藏在假期背后的市场主线。
本周重要数据、事件与官员讲话
周一(11月23日)欧美多项景气指标集中公布,多国SPGI制造业、服务业、综合PMI将陆续出炉,叠加美国领先指标与地产相关数据,帮助市场描摹欧美实体经济冷暖,观察制造业与服务业的景气进退。
周二(11月24日)凌晨,FOMC永久票委、纽约联储主席威廉姆斯将发表讲话。
作为美联储核心决策者之一,他的表态分量不轻,市场会从中捕捉他对通胀走向、12月议息会议的倾向。同日美国谘商会消费者信心指数发布,从中窥见普通居民对收入、就业与未来消费的预期变化。
周三(11月25日)美国API、EIA原油库存数据如期公布,库存的增减会直接扰动油价,牵动能源板块的情绪。
万众瞩目的美国10月核心PCE物价指数也将在这一天揭晓,这是美联储锚定通胀最核心的观测标尺,市场普遍预期同比上行至3.2%,同时还存在进一步走高的风险。
本周将要发布的褐皮书,调研访谈的窗口期覆盖10月至11月上旬,汇聚各地企业的一线反馈,为12月的FOMC议息会议提供会前参考。
周四(11月26日,感恩节)纽交所全天休市,场内美股暂停交易。
凌晨,美联储经济状况褐皮书正式对外发布。
这份报告并非严谨统计报表,而是12个联储辖区对企业、商户的访谈汇总,记录薪资、物价、订单、就业与消费的真实体感,不会直接给出政策结论,却能帮助委员判断当下经济热度。
衍生品交易时间同步缩短:美国原油期货合约交易截止至北京时间27日03:30,股指期货则在北京时间27日02:00提前收官。
周五(11月27日,黑色星期五)美股交易时间压缩,场内流动性偏弱。感恩节当天纽交所提前于北京时间28日02:00休市。
市场会同步跟踪黑五线上、线下消费民间抽样调研数据,这类数据并非官方统计,仅由零售协会抽样采集,却是窥探假日购物季开局强弱的先行信号。
本周值得细细品读的主线
通胀:美国核心PCE叠加褐皮书,12月议息的前置风向标
荷兰国际银行提示,美国10月核心PCE预期同比3.2%,上行风险不容忽视。
倘若最终读数高于市场预估,叠加褐皮书里企业反馈薪资、物价压力依旧顽固,美联储鹰派叙事会再度强化,加息预期升温,美元随之受益,权益与贵金属则承压。
反过来,一旦通胀读数显现降温迹象,持续已久的紧缩预期便会迎来边际缓和。
一硬一软两份信号,共同搭建起12月议息的判断框架。
美国消费韧性:黑五购物季,经济托底力量的试金石
消费贡献美国GDP的三分之二,是支撑经济韧性的根基。牛津经济研究院测算,本轮假日零售名义销售额同比有望上涨4.0%,剔除通胀之后的实际增幅仅2.1%;
零售协会的调研显示,感恩节后五天的购物人群规模,或将略低于去年。
市场需要持续留意,汽油、食品这类日常开销,是否持续侵蚀居民购买力。黑五的抽样数据虽不能等同于GDP官方指标,却会左右交易员对后续个人支出的预判。
美股回调之下,市场在博弈“美联储看跌期权”
眼下标普500较10月高点回撤约7.4%,科技板块回撤接近18%,指数已经跌破200日均线;
从年内高点算起,本轮回调幅度达到8.5%。
市场常说的美联储看跌期权(Fed Put),只是一种长久流传的交易预期,并非美联储白纸黑字的政策承诺。
它代表着一种猜想:如果股市快速下挫,金融条件收紧顺着链条传导至实体经济、拖累就业,美联储或许会软化鹰派措辞,放缓紧缩节奏,为风险资产撑起一层缓冲。
这里有几点需要厘清:美联储的法定目标只有通胀与就业,稳定股市从来不在它的职责之内。
单纯指数下跌,不足以触发政策转向;只有资产下跌带来信贷收缩、企业裁员、消费明显走弱,实体经济受到实质冲击,才有可能倒逼官员调整表态。
荷兰国际银行也提到,除非企业盈利大面积崩塌,仅仅是指数回调,很难停下美联储对抗通胀的脚步。
本周的观察重点在于:如果美股继续走弱,威廉姆斯的发言里,会不会提及金融条件收紧、资产下跌带来的下行风险。
一旦这类表述出现,便是市场所期待的、鹰派说辞松动的信号。
美联储官员讲话,分辨鹰鸽之间的微妙转向
本周威廉姆斯会是否会再度修正发言,是12月会议前十分关键的口头指引窗口。
威廉姆斯作为永久票委,重点看他是否坚持通胀偏高、需要进一步行动的论调,是否开始顾及市场波动带来的副作用。
美元与新兴市场的连锁涟漪
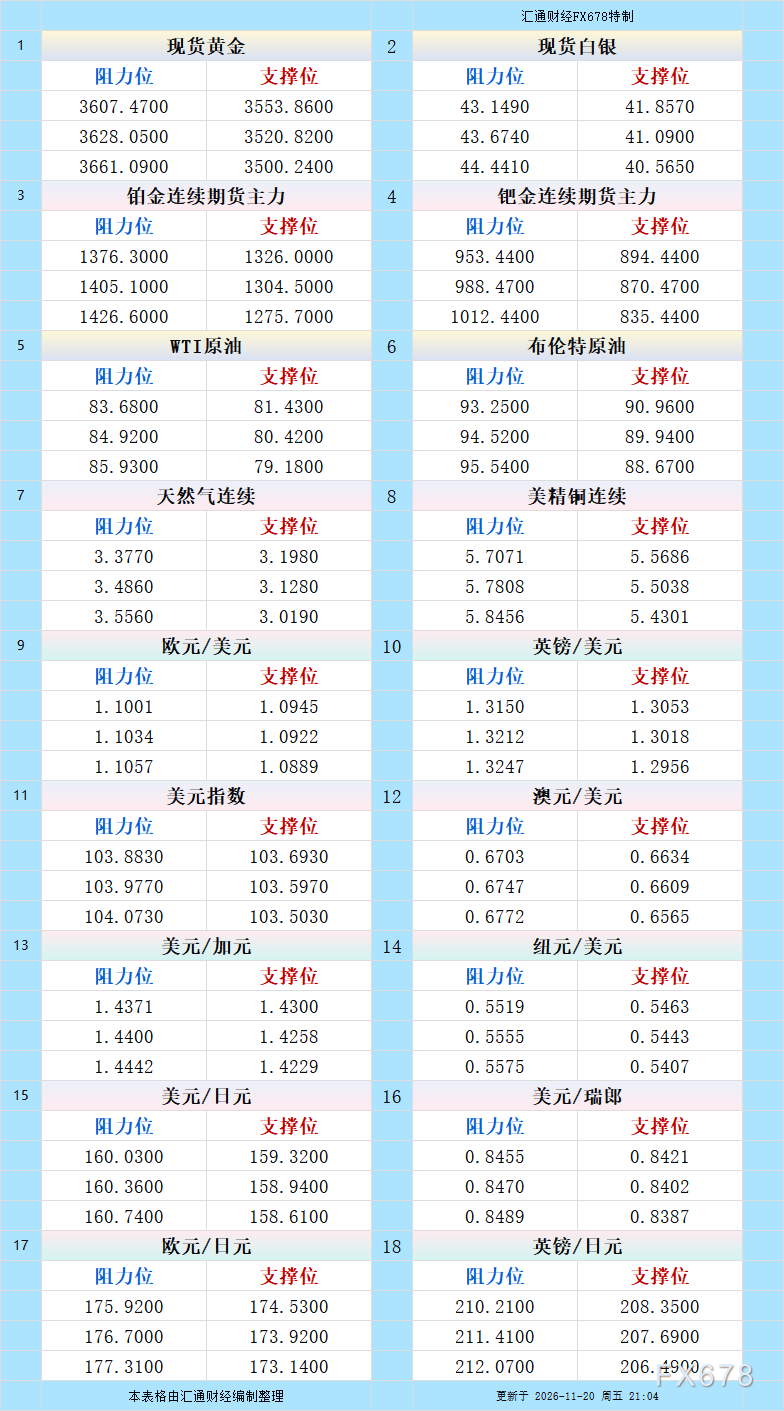
机构判断,只要美联储维持鹰派基调,美元大概率延续强势,美元指数的目标看向104.60。
套利交易的平仓压力会持续向外扩散,拉美货币、南非兰特、匈牙利福林等新兴货币持续承压,土耳其里拉多头同样面临考验;
日元则会获得一部分避险买盘的支撑。




 沪公网安备 31010702001056号