



 长风破浪
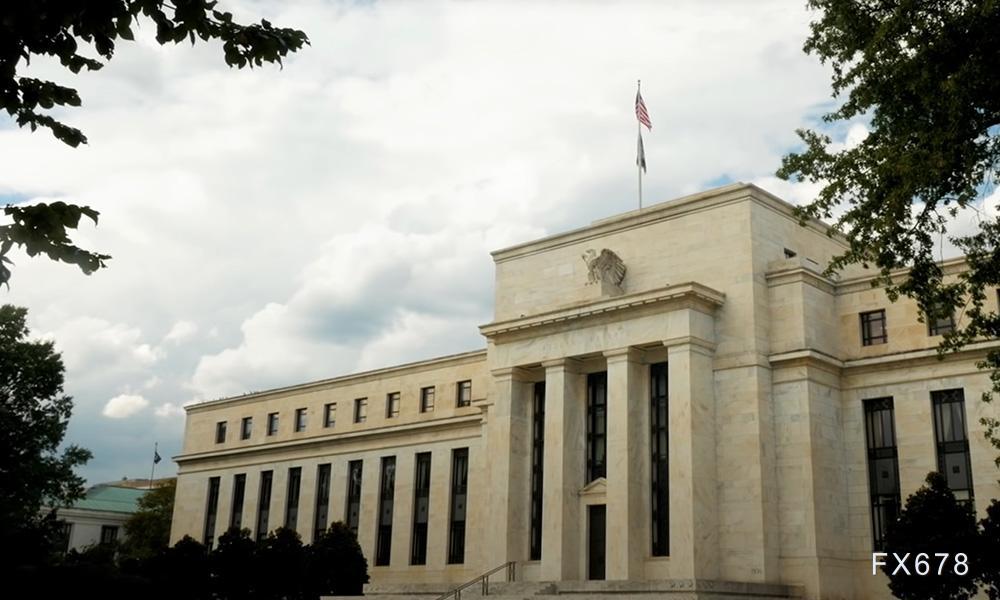
然而,大缓和已是明日黄花。当今的货币政策环境面临重重挑战。在应对这些往往远超美联储掌控能力的挑战时,它的过往成绩正变得越来越参差不齐。这反过来损害了美联储的公信力与声誉。
通胀
美联储表示,实现物价稳定是它的职责。但美联储的通胀目标已经连续六年未能达成。虽然仍能让家庭和企业做出可靠、不受扭曲的决策,但目标是 2%,差距会随时间不断累积。此外,美国人对通胀越来越敏感,疫情之后尤甚,再加上对生活负担能力的担忧。
在持续低通胀的环境下,美联储发展出 "灵活平均通胀目标制"框架。随后疫情袭来,伴随财政大手笔支出和供给冲击。该框架很快被指为鼓励美联储在疫情后过度延长宽松政策,并被贴上了 "打上一场战争" 的错误标签。
鉴于经济韧性、人工智能需求、低失业率、能源价格上涨和关税,通胀似乎日益固化。当然,若实际收入受到挤压,又比如油价下跌、AI 需求降温,也不能排除通胀回落至目标附近的更温和水平的可能。但同样不能指望这一点。
货币政策最擅长应对需求冲击。而美国经济主要遭受的是一系列供给冲击,其中许多超出美联储的掌控。美联储一直有些谨慎,质疑这些冲击是否只是暂时性的、是否可以被 "看穿"。但需求似乎日益旺盛,二次效应也已显现。金融状况可以说仍是宽松的,而非限制性的。
许多人认为,美联储现在已经落后于形势。观点从认为联邦基金利率应上调 50 个基点,到有人呼吁上调 100 个基点,各执一词。毫无疑问,"美联储医生" 必须下更猛的药。
沟通
美联储与市场之间清晰、透明的沟通至关重要,尤其是因为货币政策是通过金融状况向实体经济传导来发挥作用的。而现在并没有做到这一点。主席凯文·沃什反对明确的前瞻性指引,认为美联储应当少说话、更多倾听市场反馈,而不是反过来。
多数人同意,除非处于零利率下限,并不需要明确的前瞻性指引。但他们也认为,即便美联储过去过于明确,它仍应是塑造市场预期的重要声音;而且无论如何,市场都会主动去揣摩美联储的观点,关注点阵图和美联储讲话。
因此,他们认为美联储应清楚勾勒其反应函数。但沃什的新闻发布会并不被认为信息量充足,这意味着他的观点未能引导市场方向。
沃什的相对沉默 —— 或者说对现实的质疑 —— 或许意味着他不必表达可能惹怒超级鸽派的唐纳德·特朗普总统的鹰派立场。但无论如何,美联储的沟通如今被认为已经恶化。在全球收益率上行之际,这只会加剧整条收益率曲线上的不确定性和波动。
白宫与财政部
关于美联储资产负债表未来走向、它是否越界进入财政领域,以及这对货币市场管理意味着什么的技术性辩论仍在激烈进行。但更大的问题是,财政与货币政策之间显而易见的相互关联,对美联储及其独立性究竟意味着什么。
特朗普继续呼吁大幅下调联邦基金利率,以使政府免于承受飙升的利息账单 —— 如今已超过 GDP 的 3%,高于美国年度国防开支。他继续淡化美国的通胀问题。财政部长斯科特·贝森特(Scott Bessent)罕见地公开介入美联储货币政策,呼吁降息,并主张应看穿能源价格上涨。为遏制长期利率上行,贝森特加快了国债回购的步伐,但未能成功。
沃什已表明自己是美联储货币政策独立性的捍卫者,也推翻了那些认为他会沦为特朗普 "提线木偶" 的看法。但沃什的工作组并未触及房间里的大象。这些赤字正在支撑需求和通胀,并推高长期收益率。除了暗示美国财政政策不可持续之外,美联储在谈论财政政策对需求、通胀、收益率曲线和货币政策的影响时畏首畏尾,或许是为了不惊扰总统。但这些议题恰恰属于美联储的核心职责,也关乎美国的健康。财政主导和金融主导是否是美国面临的潜在威胁?
美联储与财政部的关系似乎远不如过去顺畅,进一步加剧了不确定性。
美联储进退维谷。在连续六年未达通胀目标之后,它在应对美国当前的通胀挑战上正落在后面。这些挑战主要源于供给冲击 —— 能源、战争、移民打击、AI、关税 —— 美联储对此几乎无能为力。但它们现在似乎正在推升需求。沟通已弱化,助长了波动。一个不愿收敛财政放纵的关键政府也无济于事。沃什治下的美联储正越来越处于被动挨打的境地。
作者马克·索贝尔(Mark Sobel)是官方货币与金融机构论坛(OMFIF)副主席兼首席经济学家。




 沪公网安备 31010702001056号